5 Strategi Cerdas agar Uang Tak Cepat Habis dan Kondisi Finansial Makin Kuat
Setelah penyebabnya diketahui, buat aturan sederhana yang bisa diterapkan.
Kamu bisa memberikan jeda sebelum membeli barang non-esensial, membuat daftar belanja, menetapkan batas pengeluaran hiburan, atau mengevaluasi langganan setiap bulan.
Jika pengeluaran impulsif terjadi berulang kali, catat juga berapa banyak uang yang telah digunakan. Angka tersebut dapat membantu menunjukkan dampak kebiasaan tersebut terhadap tujuan finansial.
Evaluasi yang terukur membuat perbaikan keuangan lebih konkret daripada sekadar berjanji akan lebih hemat.
5. Beri Setiap Rupiah Tujuan yang Jelas
Uang yang tidak memiliki alokasi jelas cenderung lebih mudah digunakan untuk berbagai keinginan yang muncul sepanjang bulan.
Karena itu, menyusun rencana penggunaan penghasilan dapat membantu mengurangi keputusan spontan.
Setelah menerima gaji, tentukan terlebih dahulu uang untuk kebutuhan pokok, tagihan, tabungan, pembayaran utang jika ada, dan pengeluaran pribadi.
Kamu juga dapat memisahkan rekening transaksi sehari-hari dari rekening tabungan apabila cara tersebut membantu menjaga disiplin.
Untuk mempermudah penerapannya, tentukan tujuan finansial yang spesifik. Misalnya, membangun dana darurat, mempersiapkan biaya pendidikan, atau mengumpulkan uang muka rumah.
Tujuan yang jelas membuat kamu memiliki alasan konkret untuk mempertahankan kebiasaan menabung.
Namun, rencana keuangan tetap perlu fleksibel. Jika ada kebutuhan mendesak atau perubahan penghasilan, sesuaikan alokasi tanpa mengabaikan kewajiban utama.
Membangun kekayaan bukan hanya persoalan seberapa besar penghasilan yang diterima setiap bulan. Kemampuan mengendalikan pengeluaran, meningkatkan pemasukan, dan mengambil pelajaran dari kesalahan juga memiliki peran penting.
Kamu tidak perlu langsung mengubah seluruh kebiasaan dalam satu waktu. Mulailah dengan memeriksa pengeluaran, menentukan tujuan tabungan, atau mencari satu peluang realistis untuk meningkatkan penghasilan.
Lakukan evaluasi secara berkala agar kamu mengetahui apakah strategi yang diterapkan benar-benar membantu.
Pada akhirnya, tujuan pengelolaan keuangan bukan sekadar memiliki saldo rekening yang besar. Lebih dari itu, kamu perlu membangun kondisi finansial yang mampu menopang kebutuhan sehari-hari, menghadapi keadaan tak terduga, dan memberi ruang untuk mencapai tujuan hidup.
Tags:
tips kebiasaan menabung pengelolaan keuangan FinansialKomentar Pengguna
🔥 Berita Terpopuler
Berita paling banyak dibaca dalam 7 hari terakhir
Mulai 2027 Status Guru Berubah? Ini Nasib PPPK Paruh Waktu dan Gu...
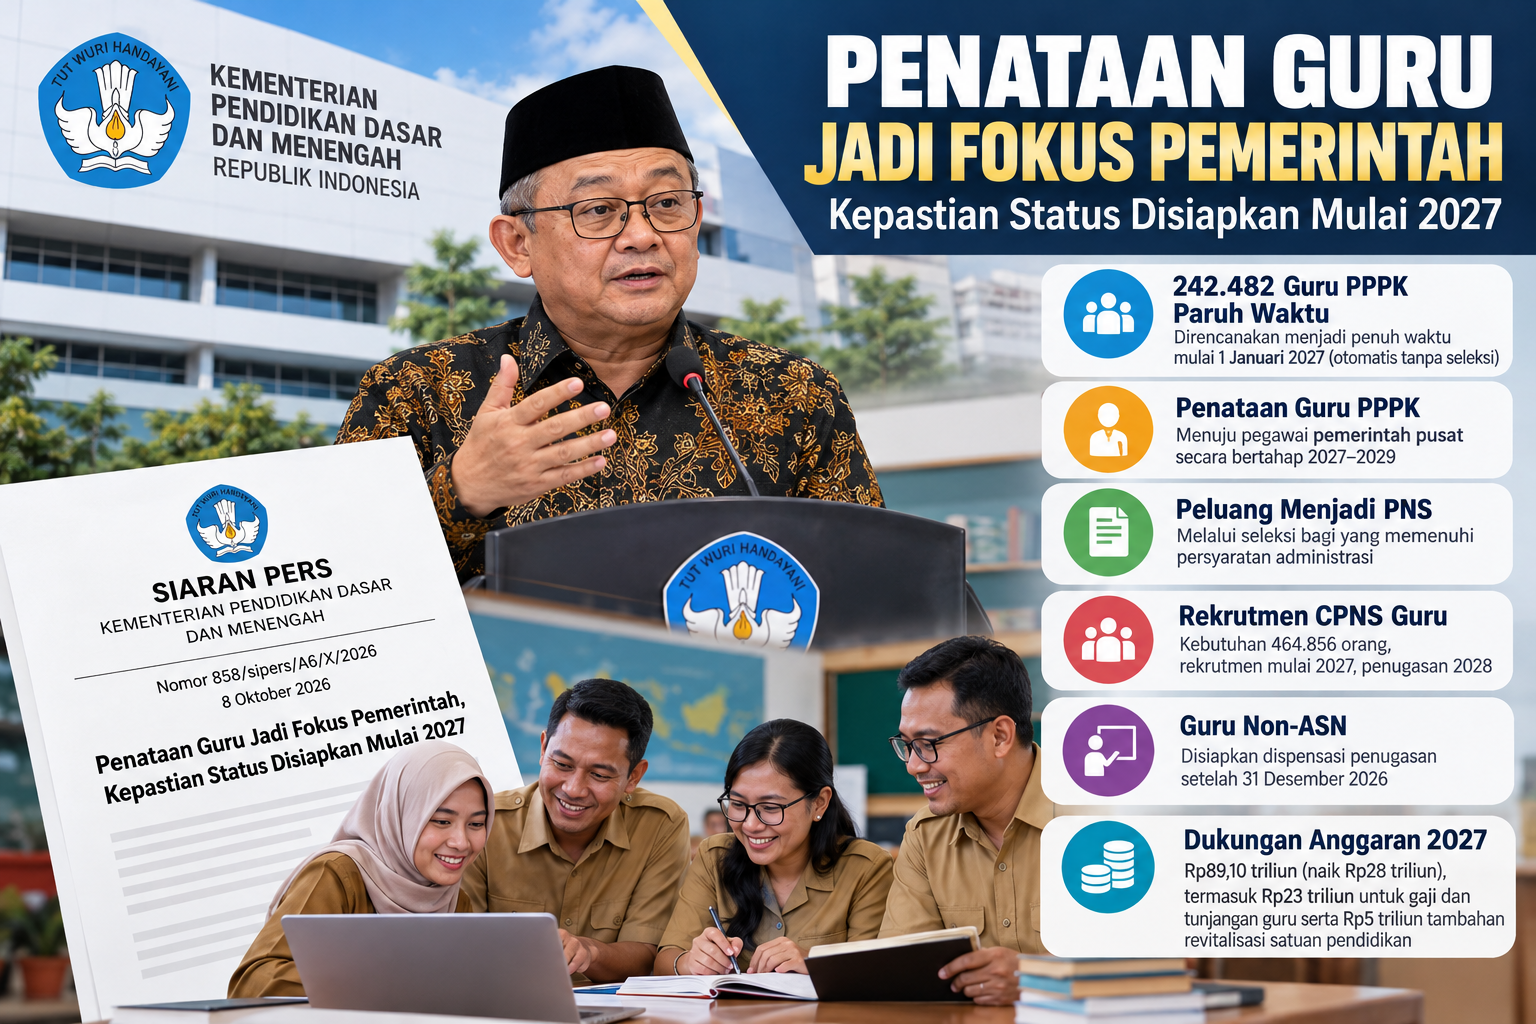
Kemendikdasmen Umumkan Penataan Guru 2027: PPPK Paruh Waktu, Pelu...
Penataan Guru 2027 Dimulai, PPPK Paruh Waktu Direncanakan Jadi Pe...
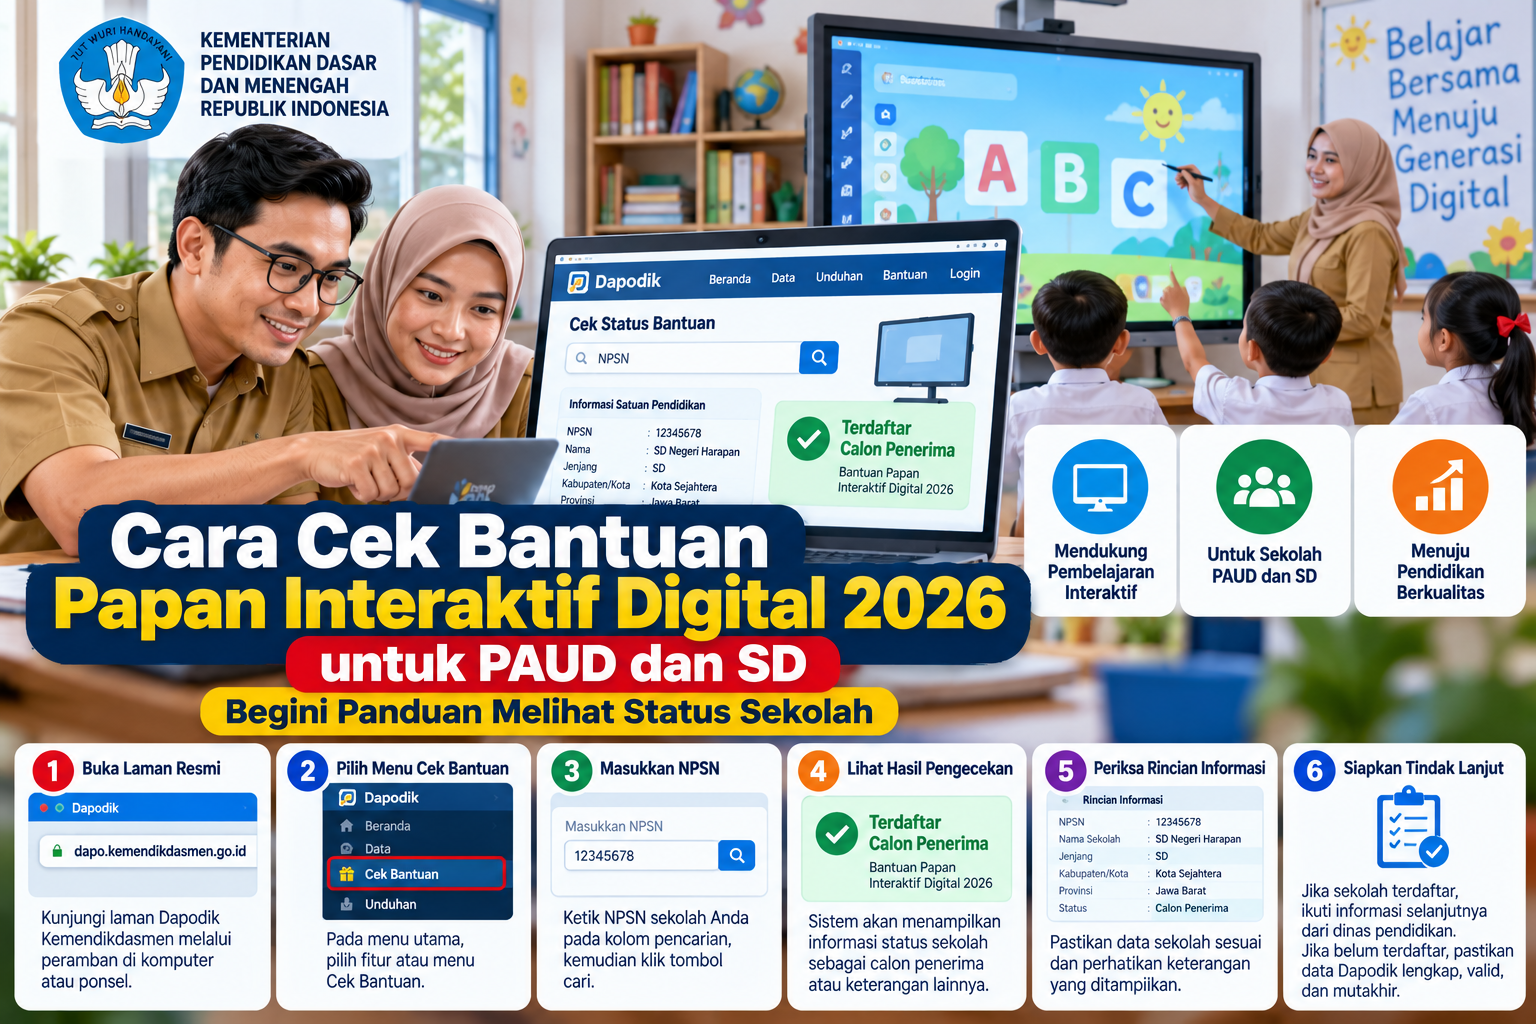
Cara Cek Bantuan Papan Interaktif Digital 2026 untuk PAUD dan SD,...