Gaji Biasa tapi Tabungan Terus Bertambah? Ini 5 Kebiasaan Finansial yang Bisa Kamu Tiru
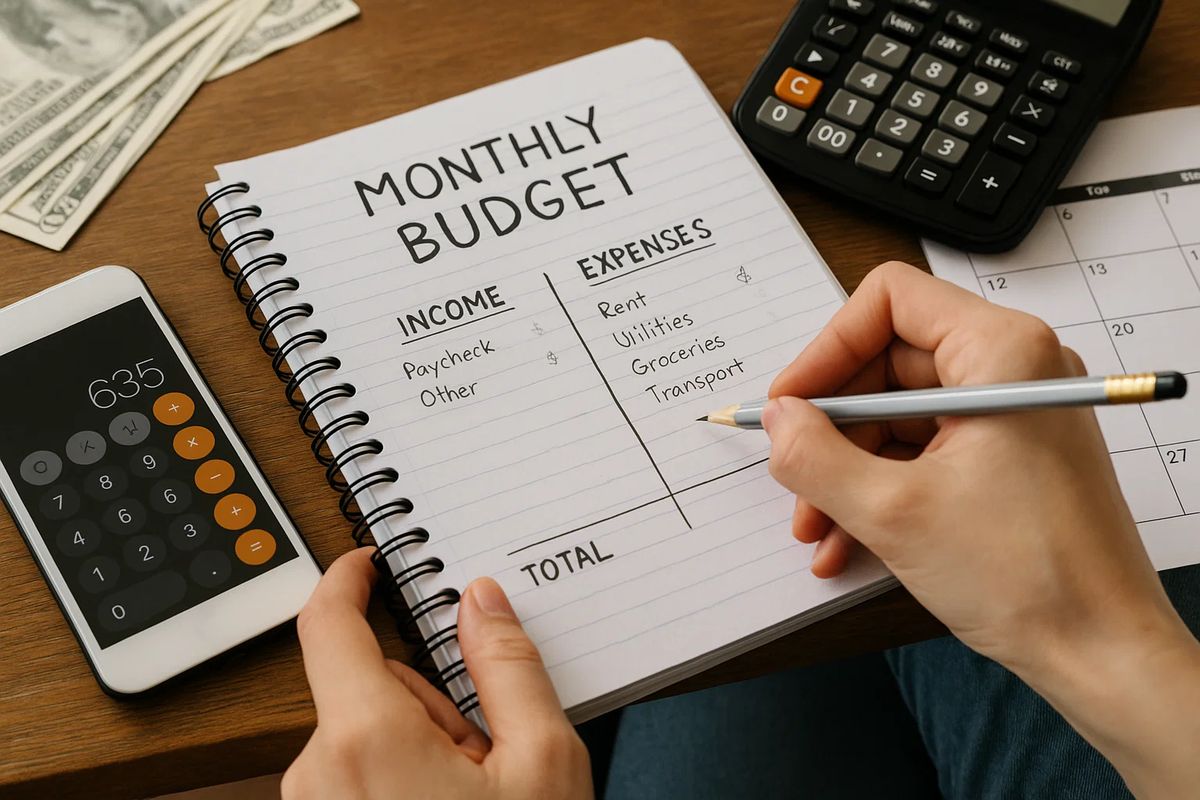
KebonCinta.com - Pernah bertanya-tanya mengapa ada orang dengan gaji biasa saja yang mampu mengumpulkan tabungan, sementara mereka yang berpenghasilan besar justru sering kehabisan uang sebelum akhir bulan?
Jawabannya tidak selalu terletak pada besarnya penghasilan. Cara seseorang mengatur, menggunakan, dan menyimpan uang juga memiliki peran penting dalam menentukan kondisi keuangannya.
Kebiasaan finansial yang sehat sering kali terbentuk dari keputusan sederhana yang dilakukan secara konsisten. Mulai dari menyisihkan uang setelah menerima gaji hingga lebih selektif ketika berbelanja, langkah-langkah kecil ini dapat membantu seseorang membangun fondasi keuangan yang lebih kuat.
Dilansir dari Your Tango, ada sejumlah kebiasaan yang dapat membantu seseorang mengelola uang dengan lebih baik. Jika ingin tabungan terus bertambah tanpa harus selalu menunggu kenaikan gaji, berikut lima kebiasaan yang bisa mulai diterapkan.
Baca Juga: BEM UI Siap Gelar Demo 2 Tahun Prabowo-Gibran di Jakarta, Ini 2 Lokasi yang Jadi Titik Aksi
1. Sisihkan Tabungan Begitu Gaji Masuk
Salah satu kesalahan yang sering dilakukan ketika mengatur keuangan adalah menabung dari sisa pengeluaran pada akhir bulan.
Sekilas, cara tersebut terlihat masuk akal. Namun, tanpa perencanaan yang jelas, uang sering kali habis untuk berbagai kebutuhan dan keinginan sebelum sempat disisihkan.
Alternatifnya, kamu bisa menerapkan prinsip membayar diri sendiri terlebih dahulu. Begitu gaji masuk, pindahkan sebagian penghasilan ke rekening tabungan sebelum menggunakan sisanya untuk kebutuhan sehari-hari.
Jumlahnya tidak harus besar. Kamu bisa memulai dengan nominal yang sesuai kemampuan, kemudian meningkatkannya ketika kondisi keuangan memungkinkan.
Kebiasaan ini membantu membangun konsistensi sekaligus membuat tujuan keuangan lebih terarah. Tabungan pun tidak lagi bergantung pada ada atau tidaknya sisa uang di akhir bulan.
2. Catat Pengeluaran agar Tahu Ke Mana Uang Pergi
Merasa gaji cepat habis padahal tidak membeli barang mahal? Bisa jadi penyebabnya adalah pengeluaran kecil yang terjadi berulang kali.
Kopi sebelum bekerja, pesan makanan melalui aplikasi, biaya transportasi, hingga langganan layanan digital mungkin terlihat sepele. Namun, jika dilakukan terus-menerus, akumulasinya dapat mengurangi jumlah uang yang sebenarnya bisa disimpan.
Karena itu, penting untuk mengetahui ke mana uang pergi setiap bulan.
Kamu tidak harus menggunakan aplikasi keuangan yang rumit. Catatan sederhana di ponsel atau buku kecil sudah cukup untuk memulai. Tuliskan pengeluaran harian dan kelompokkan berdasarkan kebutuhan, seperti makanan, transportasi, tagihan, hiburan, dan tabungan.
Setelah beberapa minggu, perhatikan pengeluaran yang paling banyak menyerap uang. Dari sana, kamu dapat menentukan bagian mana yang perlu dipertahankan dan mana yang bisa dikurangi.
Dengan memahami pola pengeluaran, keputusan finansial menjadi lebih terukur dan tidak sekadar berdasarkan perkiraan.
3. Jangan Selalu Memilih Barang Termurah
Hidup hemat bukan berarti harus membeli segala sesuatu dengan harga paling murah.
Ada barang atau layanan yang memang layak dibayar lebih mahal karena kualitas, daya tahan, atau manfaatnya. Sebaliknya, barang murah belum tentu menguntungkan jika mudah rusak dan harus sering diganti.
Kunci mengelola keuangan adalah memahami nilai dari setiap pengeluaran.
Misalnya, membeli sepatu berkualitas yang tahan lama mungkin lebih masuk akal daripada membeli sepatu murah berkali-kali. Begitu juga dengan pengeluaran untuk pendidikan, kesehatan, atau keterampilan yang berpotensi memberikan manfaat jangka panjang.
Namun, pertimbangkan pula kemampuan keuangan sebelum mengambil keputusan. Barang berkualitas tidak harus dibeli dengan memaksakan diri atau menambah utang konsumtif.
Ketika memahami prioritas, kamu akan lebih mudah membedakan antara pengeluaran yang benar-benar dibutuhkan dan pembelian yang hanya didorong keinginan sesaat.
4. Bangun Kebiasaan Mencari Peluang Penghasilan Tambahan
Menghemat pengeluaran memang penting, tetapi ada batas jumlah uang yang bisa dihemat dari penghasilan tertentu.
Jika kebutuhan pokok sudah menyerap sebagian besar gaji, memangkas pengeluaran lebih jauh mungkin tidak selalu memungkinkan.
Tags:
kebiasaan finansial Menabung tipsKomentar Pengguna
🔥 Berita Terpopuler
Berita paling banyak dibaca dalam 7 hari terakhir
Mulai 2027 Status Guru Berubah? Ini Nasib PPPK Paruh Waktu dan Gu...
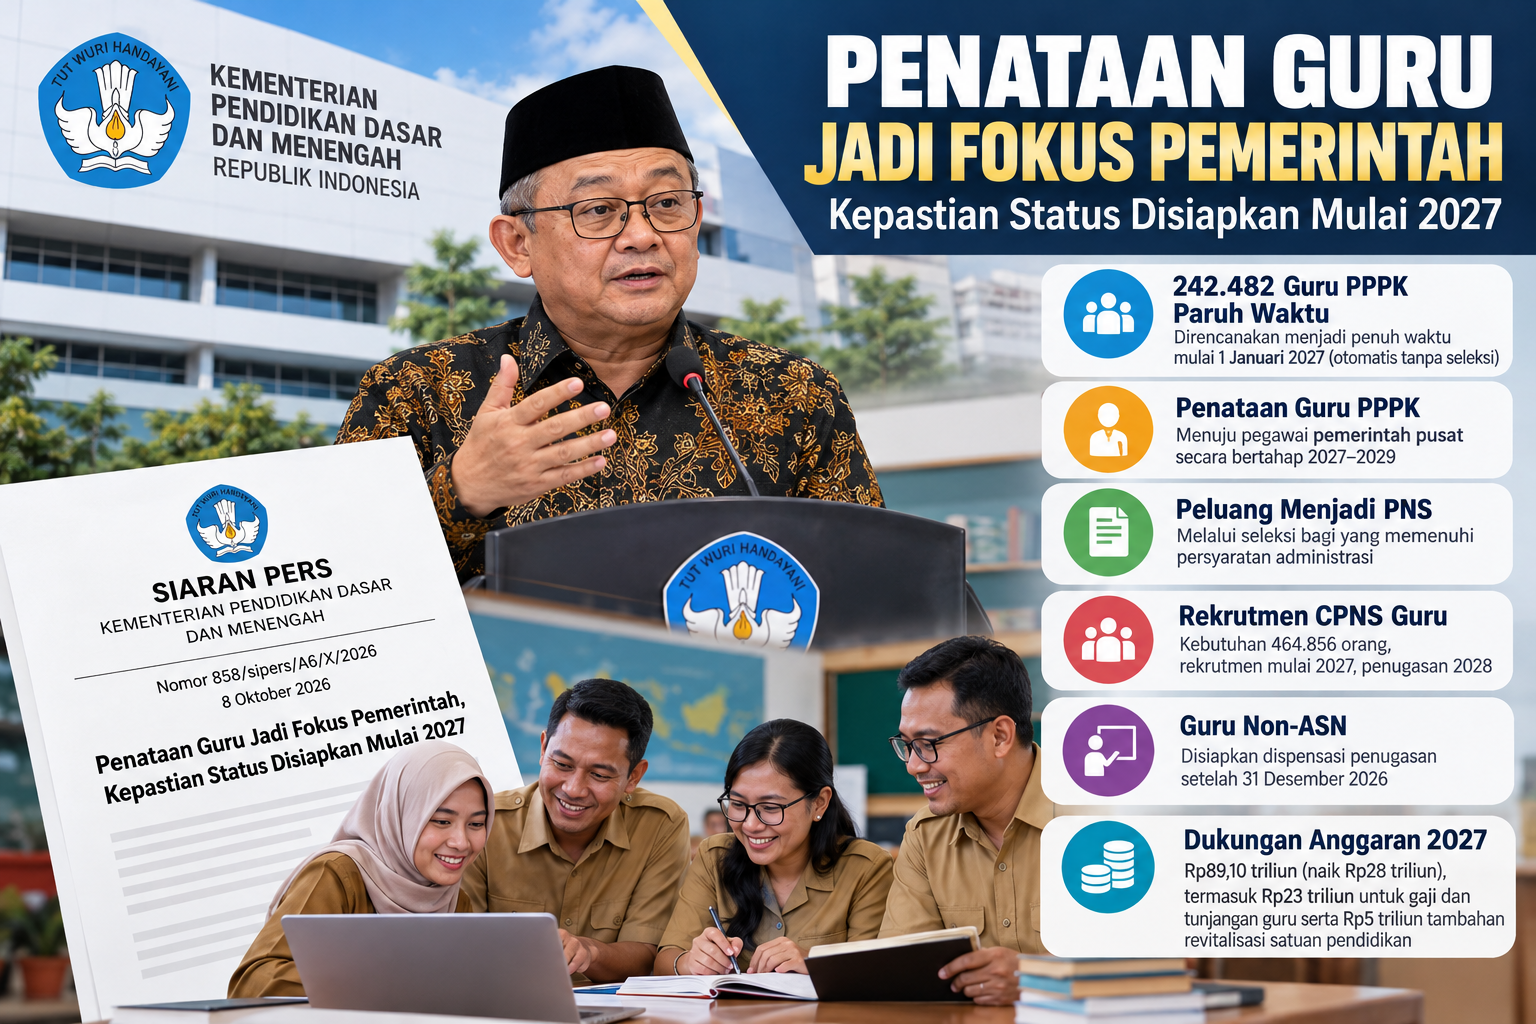
Kemendikdasmen Umumkan Penataan Guru 2027: PPPK Paruh Waktu, Pelu...
Penataan Guru 2027 Dimulai, PPPK Paruh Waktu Direncanakan Jadi Pe...
Cara Cek Bantuan Papan Interaktif Digital 2026 untuk PAUD dan SD,...