Belanja Impulsif di Tengah Ekonomi Tak Pasti, Kepuasan Sesaat Bisa Menggerus Keuangan
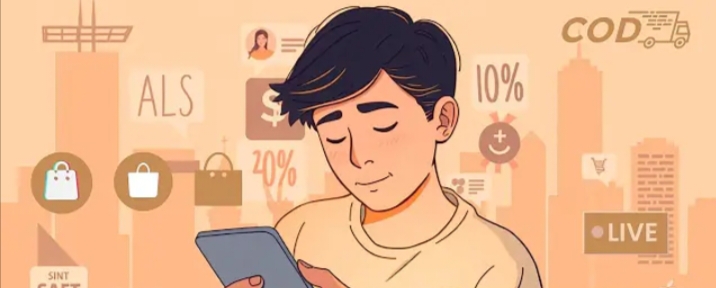
KebonCinta.com - Di tengah ketidakpastian ekonomi dan meningkatnya kebutuhan hidup, kebiasaan membeli barang secara spontan menjadi persoalan yang patut diperhatikan.
Keputusan belanja yang awalnya terlihat sederhana dapat berdampak pada pengelolaan keuangan, terutama ketika pengeluaran dilakukan tanpa mempertimbangkan kebutuhan jangka panjang.
Belanja impulsif atau impulsive buying merupakan perilaku membeli sesuatu secara spontan karena dorongan sesaat, bukan berdasarkan perencanaan yang matang.
Fenomena ini dapat muncul ketika konsumen melihat diskon, tergoda promosi di media sosial, mengikuti tren, atau merasa perlu membeli barang agar tidak tertinggal dari lingkungan pergaulannya.
Baca Juga: Begini Strategi Mengelola Gaji agar Tidak Terjebak Gaya Hidup
Persoalannya bukan semata-mata terletak pada frekuensi seseorang berbelanja, melainkan pada kemampuan membedakan kebutuhan dan keinginan.
Ketika kepuasan sesaat menjadi dasar pengambilan keputusan, pengeluaran kecil yang berulang dapat mengurangi dana untuk kebutuhan pokok, tabungan, maupun keperluan darurat.
Baca Juga: Tips Menjalani Gaya Hidup Sederhana di Tengah Tren FOMO
Tekanan Ekonomi Membuat Pengelolaan Uang Semakin Penting
Kondisi ekonomi Indonesia menunjukkan bahwa konsumsi rumah tangga masih menjadi salah satu penopang aktivitas ekonomi.
Namun, pertumbuhan konsumsi secara agregat tidak berarti seluruh kelompok masyarakat memiliki kemampuan belanja yang sama.
Dewan Ekonomi Nasional dalam laporan data visual September 2026 menyoroti meningkatnya tekanan terhadap daya beli masyarakat menengah bawah.
Laporan tersebut juga mencatat inflasi konsumen sekitar 3,2 persen secara tahunan pada Agustus 2026.
Kondisi ini memperlihatkan pentingnya pengelolaan pengeluaran ketika harga kebutuhan dan kemampuan keuangan rumah tangga tidak selalu bergerak searah.
Dalam situasi tersebut, belanja impulsif berpotensi mempersempit ruang keuangan seseorang.
Baca Juga: Guru dan Orang Tua Wajib Tahu! Ini Gaya Belajar Generasi Z yang Paling Efektif
Uang yang semestinya dialokasikan untuk kebutuhan rutin dapat terpakai untuk pembelian yang sebenarnya bisa ditunda.
Risikonya semakin besar ketika transaksi dilakukan menggunakan layanan pembayaran digital atau buy now, pay later (BNPL). Kemudahan pembayaran dapat membuat konsumen lebih mudah mengambil keputusan membeli tanpa langsung merasakan berkurangnya uang tunai.
Apabila tidak disertai perhitungan kemampuan membayar, kebiasaan tersebut dapat menambah beban cicilan pada periode berikutnya.
Apa Kata Para Ahli tentang Belanja Impulsif?
Penelitian dalam bidang ekonomi perilaku dan psikologi konsumen menjelaskan bahwa keputusan belanja tidak selalu didasarkan pada pertimbangan rasional.
Emosi, dorongan spontan, lingkungan sosial, dan strategi pemasaran dapat memengaruhi keputusan seseorang untuk membeli barang.
Studi meta-analisis yang dilakukan Gopalkrishnan R. Iyer dan sejumlah peneliti, diterbitkan dalam Journal of the Academy of Marketing Science pada 2020, menggabungkan temuan dari 231 sampel dengan lebih dari 75.000 konsumen.
Hasilnya menunjukkan bahwa kecenderungan impulsif, motif konsumsi, kondisi emosional, sumber daya yang tersedia, dan rangsangan pemasaran berkaitan dengan perilaku pembelian impulsif.
Kontrol diri turut berperan dalam menentukan apakah dorongan membeli tersebut diwujudkan menjadi transaksi.
Temuan tersebut menunjukkan bahwa perilaku konsumtif tidak cukup dijelaskan sebagai persoalan kurang disiplin.
Keputusan membeli juga terbentuk melalui interaksi antara kondisi psikologis konsumen dan lingkungan yang mendorong konsumsi.
Penelitian lain oleh Sally Dibb dan Adrian Furnham yang terbit dalam jurnal Psychology & Marketing pada 2018 membahas hubungan pembelian impulsif dengan pengaturan emosi.
Studi tersebut menemukan bahwa kecenderungan membeli secara impulsif berkaitan dengan strategi pengelolaan emosi yang kurang efektif dan hasil keuangan yang lebih merugikan.
Meski demikian, temuan ini tidak berarti setiap pembelian spontan pasti menimbulkan masalah finansial. Dampaknya bergantung pada intensitas perilaku dan kondisi keuangan masing-masing individu.
Dampak Tidak Hanya pada Saldo Rekening
Dampak pertama belanja impulsif adalah berkurangnya kemampuan mengalokasikan uang sesuai prioritas.
Seseorang mungkin masih mampu memenuhi kebutuhan pada awal bulan, tetapi kesulitan ketika muncul pengeluaran mendadak karena sebagian anggarannya sudah digunakan untuk pembelian yang tidak direncanakan.
Kedua, kebiasaan tersebut dapat menghambat pembentukan dana darurat dan tabungan jangka panjang.
Pengeluaran yang tampak kecil dapat terakumulasi ketika dilakukan berulang kali, terlebih jika dipicu oleh promosi dan tren konsumsi.
Ketiga, penggunaan kredit atau layanan pembayaran tertunda tanpa perhitungan dapat meningkatkan risiko keterlambatan pembayaran.
Beban finansial kemudian tidak hanya berasal dari harga barang, tetapi juga kewajiban pembayaran yang harus dipenuhi pada masa mendatang.
Selain itu, belanja impulsif terkadang digunakan sebagai cara untuk memperbaiki suasana hati.
Jika pola ini terus berulang, seseorang dapat terjebak dalam siklus ketidaknyamanan emosional, pembelian spontan, kepuasan sementara, lalu penyesalan setelah transaksi.
Mengendalikan Belanja Tanpa Harus Berhenti Menikmati Hidup
Mengelola keuangan bukan berarti seseorang tidak boleh membeli barang yang disukai.
Hal yang lebih penting adalah memastikan keputusan konsumsi tidak mengorbankan kebutuhan dasar dan tujuan keuangan yang lebih mendesak.
Beberapa langkah sederhana dapat dilakukan, seperti menetapkan anggaran belanja, membuat daftar kebutuhan, menunda transaksi nonesensial selama 24 jam,
serta membatasi paparan terhadap promosi yang memicu pembelian spontan.
Penggunaan layanan kredit juga perlu disesuaikan dengan kemampuan membayar, bukan sekadar batas transaksi yang tersedia.
Pada akhirnya, tantangan konsumsi di tengah tekanan ekonomi bukan hanya soal seberapa besar penghasilan seseorang, tetapi juga bagaimana uang tersebut dikelola.
Kemampuan menunda kepuasan sesaat dan mempertimbangkan konsekuensi jangka panjang menjadi bagian penting dari ketahanan keuangan pribadi.
Sebab, dalam kondisi ekonomi yang tidak selalu pasti, keputusan finansial yang sehat bukan berarti berhenti berbelanja, melainkan mampu memastikan bahwa setiap pengeluaran tetap sejalan dengan kebutuhan, kemampuan, dan tujuan hidup.
Tags:
impulsif In this economy Ekonomi sulitKomentar Pengguna
🔥 Berita Terpopuler
Berita paling banyak dibaca dalam 7 hari terakhir
Jangan Sampai Lupa, Ini Cara Cek Password dan Jadwal AKGTK 2026 d...

Simak Baik-baik! Cara Menentukan Pengawas TKA yang Benar, Ini Alu...
Amalan Mustajab: Sholawat Munjiyat 11 Kali untuk Memohon Pertolon...
Peserta AKGTK 2026 Wajib Tahu, Begini Cara Mengatasi SEB Tidak Bi...