Bikin Penasaran: Apa Hukumnya Jika Pembagian Hasil Usaha Dijanjikan Tanpa Melihat Kondisi Laba?
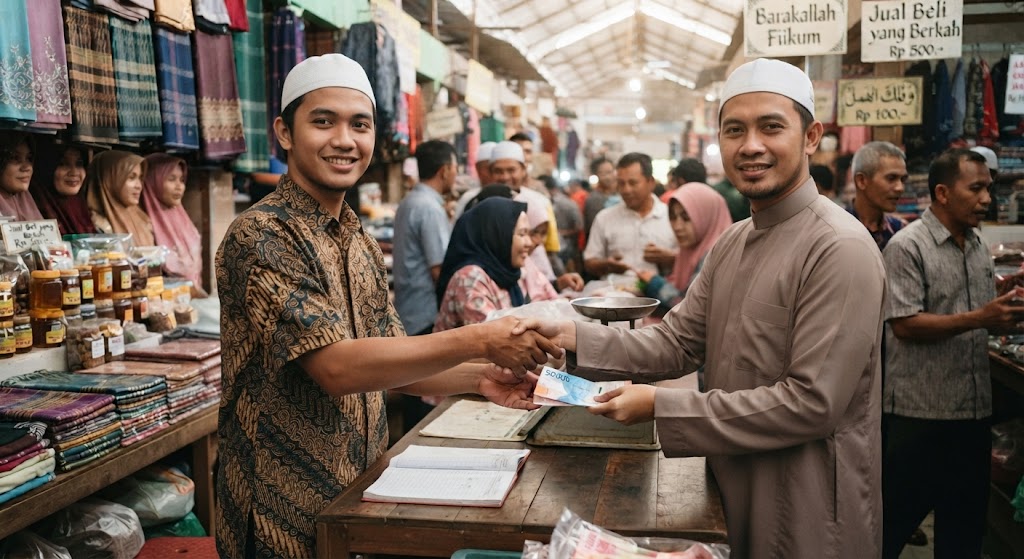
Keboncinta.com — Dalam praktik investasi, terdapat berbagai penawaran kerja sama usaha yang menjanjikan keuntungan dalam jumlah tertentu setiap bulan. Salah satunya adalah investasi peternakan sapi perah dengan skema penanaman modal dan pembagian hasil usaha.
Namun, bagaimana hukum akad qiradh atau mudharabah apabila keuntungan yang diterima pemodal sudah ditentukan nominalnya dalam bentuk rupiah?
Pertanyaan tersebut disampaikan oleh Arjuna Panah Asmara mengenai penawaran investasi dari sebuah CV yang bergerak di bidang peternakan sapi perah.
Contoh Investasi Sapi Perah dengan Keuntungan Tetap
Dalam penawaran tersebut, seseorang diminta menanamkan modal sebesar Rp20 juta. Sebagai bukti kerja sama, pemodal menerima surat perjanjian yang menyebutkan bahwa modal tersebut dialokasikan untuk dua ekor sapi perah dengan masa kontrak selama tiga tahun.
Skema keuntungan yang ditawarkan antara lain:
- Pemodal memperoleh bagi hasil sebesar Rp2 juta setiap bulan selama enam bulan pertama, yang berasal dari produksi susu dua ekor sapi perah.
- Setelah masa tersebut, sapi memasuki masa kehamilan sehingga tidak menghasilkan susu.
- Pada periode berikutnya, pemodal mendapatkan komisi sebesar Rp2 juta sebagai pengganti dua ekor anak sapi atau pedet.
- Kerja sama berlangsung dalam jangka waktu tiga tahun.
Pertanyaan utamanya adalah apakah penetapan keuntungan sebesar Rp2 juta setiap bulan dapat dibenarkan dalam akad qiradh atau mudharabah.
Baca Juga: Apakah Sukuk Aman untuk Investasi? Kupas Tuntas Risiko, Keuntungan, dan Ketentuannya
Jawaban: Keuntungan Qiradh Harus Berupa Bagian dari Laba
Dalam jawaban yang disampaikan oleh Dul, Moh Showi, akad tersebut tidak diperbolehkan apabila benar-benar menggunakan akad qiradh.
Menurut penjelasan tersebut, keuntungan dalam akad qiradh tidak boleh ditentukan dalam bentuk nominal uang tertentu. Bagian keuntungan harus ditetapkan berdasarkan persentase atau porsi dari laba usaha yang benar-benar diperoleh.
Dengan demikian, kesepakatan seperti pemodal mendapatkan Rp2 juta setiap bulan, tanpa dikaitkan dengan besaran laba aktual, tidak sesuai dengan ketentuan bagi hasil dalam akad qiradh.
Jawaban tersebut disampaikan dengan mengacu pada prinsip bahwa keuntungan dalam akad qiradh harus diketahui oleh kedua pihak dan ditetapkan dalam bentuk bagian yang proporsional.
Ketentuan Keuntungan dalam Akad Qiradh
Dalam fikih muamalah, qiradh atau mudharabah merupakan bentuk kerja sama usaha antara pemilik modal dan pengelola. Pemilik modal menyediakan dana, sedangkan pengelola menjalankan usaha. Keuntungan dibagikan berdasarkan kesepakatan yang telah ditentukan.
Salah satu ketentuan penting dalam akad ini adalah pembagian keuntungan harus berupa bagian yang diketahui dan bersifat proporsional, misalnya:
- Pemilik modal memperoleh 60 persen dari laba.
- Pengelola memperoleh 40 persen dari laba.
Pembagian tersebut dihitung berdasarkan keuntungan usaha yang benar-benar dihasilkan, bukan berdasarkan jumlah uang tertentu yang wajib dibayarkan setiap bulan.
Sebagai contoh, apabila usaha memperoleh laba Rp10 juta dan kesepakatannya adalah 60 persen untuk pemodal serta 40 persen untuk pengelola, maka pemodal memperoleh Rp6 juta dan pengelola memperoleh Rp4 juta.
Namun, apabila usaha hanya memperoleh laba Rp2 juta, pembagian dilakukan berdasarkan persentase yang sama. Keuntungan pemodal tidak otomatis tetap Rp6 juta.
Prinsip ini bertujuan agar keuntungan benar-benar menjadi hasil kerja sama usaha, bukan pembayaran tetap yang terlepas dari kondisi usaha.
Mengapa Keuntungan Tidak Boleh Ditentukan dengan Nominal Tetap?
Dalam akad qiradh, keuntungan merupakan bagian dari hasil usaha yang dibagikan kepada pemilik modal dan pengelola. Karena itu, penetapan nominal keuntungan secara pasti dapat menimbulkan persoalan.
Misalnya, apabila pemodal menetapkan bahwa dirinya harus menerima Rp2 juta setiap bulan, sementara laba usaha tidak selalu mencapai jumlah tersebut, maka pembagian keuntungan tidak lagi didasarkan pada hasil usaha yang sebenarnya.
Bisa saja usaha mengalami kerugian, tidak menghasilkan laba, atau memperoleh keuntungan yang jauh lebih kecil daripada nominal yang dijanjikan. Dalam kondisi tersebut, pembayaran tetap berpotensi membebani pengelola dan menghilangkan prinsip berbagi hasil dalam akad qiradh.
Karena itulah, referensi fikih yang dikutip dalam jawaban tersebut menegaskan bahwa bagian keuntungan harus ditetapkan dalam bentuk bagian yang diketahui, seperti setengah, sepertiga, atau seperempat dari laba. Menentukan keuntungan dengan nominal tertentu, misalnya seratus dirham, dinilai tidak memenuhi ketentuan akad mudharabah.
Baca Juga: Keputusan Hari Ini Adalah Investasi untuk Masa Depan
Bagaimana dengan Penawaran Investasi Sapi Perah?
Berdasarkan deskripsi yang disampaikan, penawaran investasi sapi perah tersebut perlu ditelaah dari sisi akad yang digunakan.
Jika kesepakatan benar-benar merupakan akad qiradh atau mudharabah, maka keuntungan yang ditentukan sebesar Rp2 juta setiap bulan tidak sesuai dengan ketentuan pembagian laba dalam akad tersebut.
Namun, penilaian hukum secara menyeluruh tidak cukup hanya berdasarkan nominal yang disebutkan dalam promosi. Perlu diperiksa pula isi surat perjanjian, kepemilikan sapi, pembagian risiko kerugian, status pembayaran ketika sapi tidak menghasilkan susu, serta apakah pembayaran Rp2 juta itu benar-benar merupakan bagi hasil atau bentuk kewajiban lain.
Apabila skema tersebut menggunakan akad selain qiradh, maka perlu dilakukan kajian tersendiri sesuai struktur transaksi yang sebenarnya. Nama “bagi hasil” atau “investasi” tidak dengan sendirinya menentukan hukum suatu akad.
Karena itu, calon pemodal sebaiknya memeriksa perjanjian secara menyeluruh dan meminta penjelasan kepada ahli fikih muamalah sebelum menyetujui transaksi.
Kesimpulannya, dalam akad qiradh, keuntungan harus berupa bagian proporsional dari laba usaha, bukan nominal rupiah yang ditetapkan secara pasti. Wallahu a'lam.
Tags:
Akad Qiradh Fikih Muamalah Investasi SyariahKomentar Pengguna
🔥 Berita Terpopuler
Berita paling banyak dibaca dalam 7 hari terakhir
Rangkuman Materi TKA 2026 Mapel Ekonomi SMA dan Kisi-Kisi yang Pe...
Cara Cek Bantuan Papan Interaktif Digital 2026 untuk PAUD dan SD,...
Materi TKA PKN Kelas 12: Kisi-Kisi, Ringkasan Materi, dan Contoh...
Amalan Mustajab: Sholawat Munjiyat 11 Kali untuk Memohon Pertolon...