Panduan Membuat Buku Inventaris Barang Sekolah: Kode Aset, Stok Opname, Mutasi, dan Contoh Format
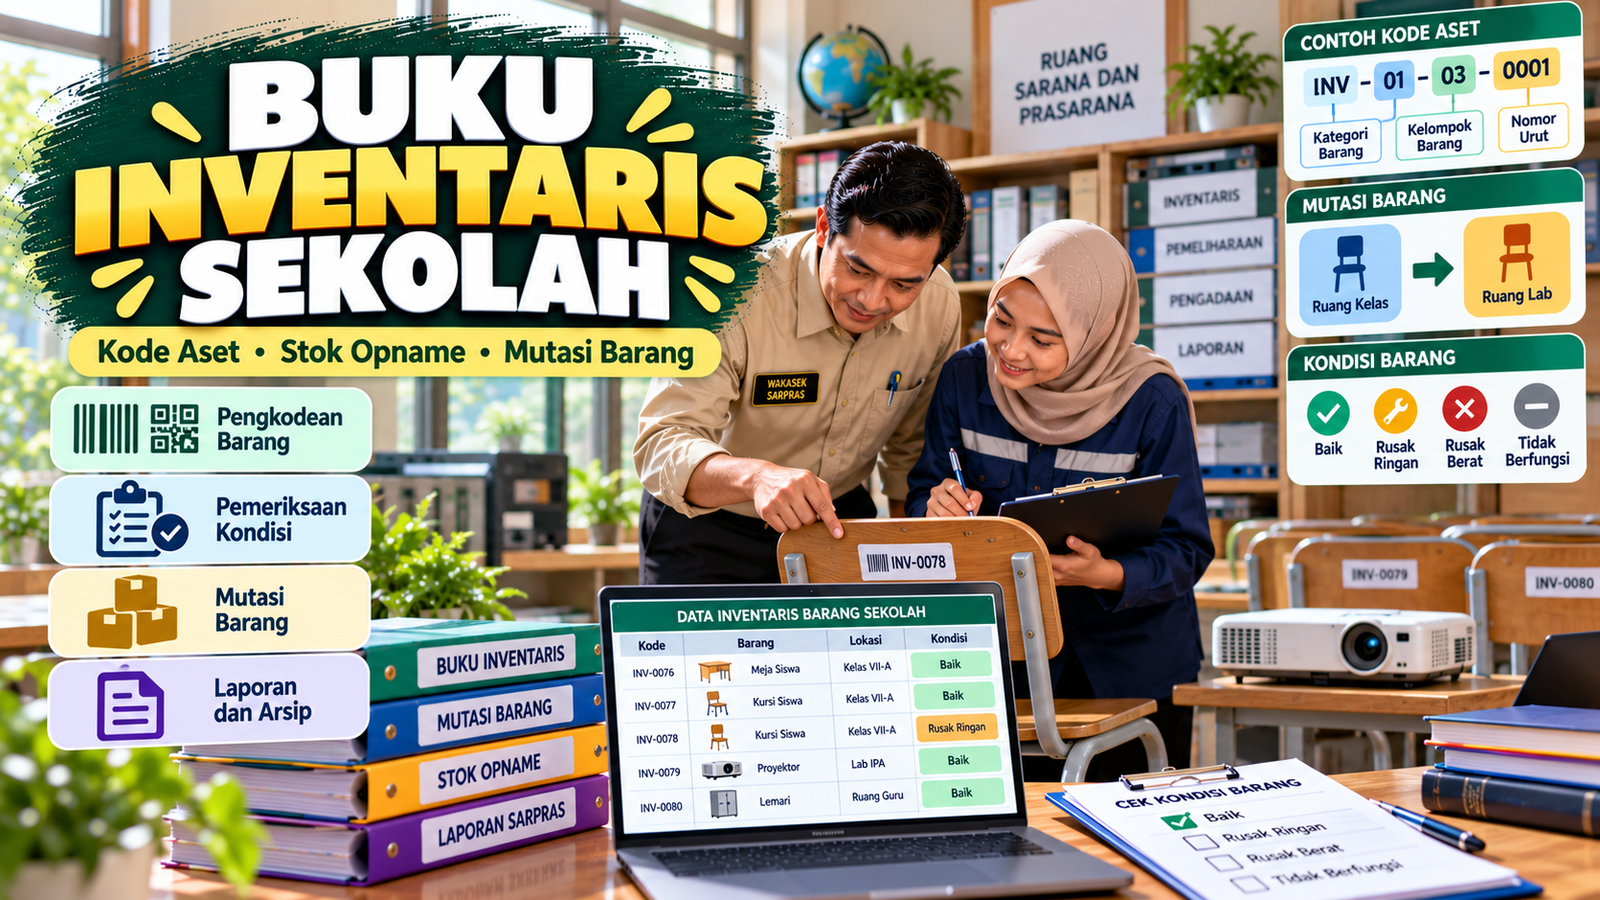
KebonCinta.com – Buku inventaris barang merupakan salah satu dokumen penting dalam pengelolaan sarana dan prasarana sekolah. Melalui pencatatan yang tertib, sekolah dapat mengetahui barang yang dimiliki atau dikelola, jumlahnya, lokasi penyimpanan, kondisi, serta riwayat perolehannya.
Inventaris tidak hanya diperlukan untuk mendata meja, kursi, papan tulis, komputer, atau proyektor. Dokumen ini juga membantu sekolah memantau penggunaan fasilitas, merencanakan pemeliharaan, serta memastikan barang yang berpindah tempat tetap dapat ditelusuri.
Namun, dalam praktiknya, pengelolaan inventaris sering menghadapi berbagai kendala.
Misalnya, sebuah sekolah mempunyai 180 kursi siswa. Ketika pemeriksaan dilakukan, beberapa kursi ternyata berpindah kelas, sebagian mengalami kerusakan, dan ada barang yang belum tercatat dengan benar.
Permasalahan lain dapat terjadi ketika sekolah membeli perangkat baru, menerima bantuan, atau mengganti perlengkapan lama tanpa memperbarui administrasi inventaris.
Akibatnya, jumlah barang dalam dokumen tidak selalu sesuai dengan kondisi sebenarnya.
Padahal, inventaris yang akurat dapat membantu kepala sekolah dan wakasek sarpras menentukan kebutuhan fasilitas secara lebih tepat.
Dalam pengelolaan sekolah negeri, pencatatan barang juga berkaitan dengan ketentuan pengelolaan Barang Milik Daerah (BMD).
Peraturan Menteri Dalam Negeri (Permendagri) Nomor 47 Tahun 2021 mengatur tata cara pembukuan, inventarisasi, dan pelaporan BMD.
Sementara itu, Permendagri Nomor 108 Tahun 2016 mengatur penggolongan dan kodefikasi BMD.
Bagi sekolah swasta, pengelolaan inventaris perlu disesuaikan dengan status kepemilikan aset, aturan yayasan atau penyelenggara pendidikan, serta ketentuan yang berlaku atas sumber perolehannya.
Lantas, bagaimana cara membuat buku inventaris sekolah yang benar? Apa perbedaan kode barang dan nomor inventaris? Bagaimana melakukan stok opname, mencatat perpindahan barang, serta menyusun laporan kondisi fasilitas?
Berikut panduan lengkap beserta contoh format yang dapat diadaptasi oleh sekolah.
Apa Itu Buku Inventaris Barang Sekolah?
Buku inventaris barang sekolah merupakan dokumen pencatatan yang digunakan untuk mendata barang atau aset yang dimiliki maupun dikelola oleh satuan pendidikan.
Informasi yang dicatat dapat meliputi identitas barang, klasifikasi, jumlah, satuan, lokasi, kondisi, nilai perolehan, tahun perolehan, sumber perolehan, dan dokumen pendukung.
Dalam administrasi modern, buku inventaris tidak harus berbentuk buku tulis.
Sekolah dapat menggunakan Microsoft Excel, Google Sheets, sistem inventaris digital, atau aplikasi resmi pengelolaan aset.
Namun, penggunaan aplikasi tidak mengurangi kewajiban untuk memastikan data sesuai kondisi sebenarnya.
Inventaris juga perlu dibedakan dari daftar kebutuhan barang.
Buku inventaris mencatat barang yang sudah ada dan dikelola oleh sekolah.
Sementara itu, daftar kebutuhan barang memuat perlengkapan atau fasilitas yang direncanakan untuk diperoleh pada masa mendatang.
Sebagai contoh, 25 meja yang telah diterima dan tercatat merupakan bagian dari inventaris.
Adapun rencana pembelian lima meja tambahan merupakan usulan kebutuhan dan belum boleh dicatat sebagai barang yang sudah diterima.
Mengapa Sekolah Perlu Membuat Buku Inventaris?
Terdapat beberapa manfaat utama pencatatan inventaris.
Pertama, membantu sekolah mengetahui jumlah barang yang tersedia.
Kedua, mempermudah pencarian lokasi barang.
Ketiga, membantu pemeriksaan kondisi fasilitas.
Keempat, mendukung perencanaan pemeliharaan dan pengadaan.
Kelima, mengurangi risiko barang tidak terlacak akibat perpindahan tanpa pencatatan.
Keenam, mempermudah proses serah terima tanggung jawab ketika terjadi pergantian petugas.
Ketujuh, mendukung laporan administrasi, akuntabilitas aset, dan penyesuaian data pada sistem resmi.
Sebagai contoh, seorang wakasek sarpras yang baru bertugas dapat menggunakan buku inventaris untuk memeriksa fasilitas yang tersedia tanpa harus mengandalkan ingatan petugas sebelumnya.
Buku inventaris yang baik juga membantu sekolah membedakan barang yang masih berfungsi, barang yang membutuhkan perbaikan, dan barang yang memerlukan pemeriksaan lebih lanjut.
Dasar Hukum Inventaris Barang Sekolah Tahun 2026
Beberapa regulasi yang perlu diperhatikan adalah sebagai berikut.
1. Permendikbudristek Nomor 22 Tahun 2023 tentang Standar Sarana dan Prasarana
Peraturan ini menjadi acuan pemenuhan kebutuhan sarana dan prasarana pendidikan.
Standar tersebut membantu sekolah mengidentifikasi jenis fasilitas yang perlu tersedia untuk mendukung pembelajaran.
2. Permendikdasmen Nomor 26 Tahun 2025 tentang Standar Pengelolaan
Peraturan ini mengatur perencanaan, pelaksanaan, dan pengawasan pengelolaan satuan pendidikan, termasuk bidang sarana dan prasarana.
3. Permendagri Nomor 19 Tahun 2016 sebagaimana diubah dengan Permendagri Nomor 7 Tahun 2024
Regulasi ini mengatur pedoman pengelolaan Barang Milik Daerah, termasuk kewenangan dan mekanisme pengelolaan aset.
4. Permendagri Nomor 108 Tahun 2016 tentang Penggolongan dan Kodefikasi Barang Milik Daerah
Peraturan ini mengatur sistem kodefikasi BMD, mencakup kode barang, kode lokasi, dan kode register.
5. Permendagri Nomor 47 Tahun 2021 tentang Tata Cara Pelaksanaan Pembukuan, Inventarisasi, dan Pelaporan Barang Milik Daerah
Peraturan ini menjadi acuan penting bagi pengelolaan BMD, termasuk pencatatan, identifikasi, inventarisasi fisik, dan pelaporan.
Sekolah negeri perlu mengikuti ketentuan pengelolaan barang pemerintah yang sesuai dengan status aset dan kewenangannya.
Untuk sekolah swasta, ketentuan pengelolaan BMD tidak otomatis diberlakukan terhadap seluruh barang milik yayasan.
Sekolah harus memeriksa status kepemilikan serta ketentuan hukum dan administrasi yang relevan.
Perbedaan Inventaris Sekolah Negeri dan Swasta
Sekolah negeri dan swasta sama-sama membutuhkan pencatatan inventaris yang akurat. Namun, keduanya dapat mempunyai mekanisme pengelolaan aset yang berbeda.
| Aspek | Sekolah Negeri | Sekolah Swasta |
|---|---|---|
| Status kepemilikan | Dapat berupa BMD atau barang dengan status lain yang perlu diverifikasi | Dapat berupa aset yayasan, barang pinjaman, bantuan, atau status lain |
| Sistem pencatatan | Mengikuti sistem pengelolaan aset pemerintah sesuai kewenangan | Mengikuti tata kelola penyelenggara dan ketentuan yang relevan |
| Kode barang | Menggunakan kodefikasi resmi untuk BMD | Dapat menggunakan kode internal sepanjang sesuai kebutuhan dan ketentuan |
| Penghapusan | Melalui prosedur dan pejabat berwenang | Mengikuti kewenangan pemilik dan aturan hukum yang relevan |
| Pelaporan | Mengikuti sistem penatausahaan aset pemerintah | Mengikuti kebijakan yayasan, akuntansi, dan kewajiban pelaporan yang berlaku |
Perbedaan tersebut perlu diperhatikan ketika sekolah menerima barang bantuan.
Barang bantuan tidak boleh langsung dianggap milik sekolah tanpa memeriksa dokumen penyerahan dan status kepemilikannya.
Sebagai contoh, sebuah yayasan meminjamkan proyektor kepada sekolah untuk digunakan selama satu semester.
Sekolah perlu mencatat keberadaan dan penggunaan proyektor tersebut, tetapi tidak seharusnya langsung mengakui barang pinjaman sebagai aset milik sekolah.
Begitu pula barang yang dibeli melalui sumber dana tertentu harus ditelaah berdasarkan dokumen perolehan dan aturan pengelolaan aset yang berlaku.
Langkah 1: Kelompokkan Barang yang Akan Dicatat
Tahap pertama adalah mengidentifikasi jenis barang yang terdapat di sekolah.
Pengelompokan mempermudah pencarian informasi, pemeriksaan, dan penyusunan laporan.
Untuk keperluan administrasi internal, sekolah dapat mengelompokkan barang menjadi beberapa kategori.
| Kelompok | Contoh Barang |
|---|---|
| Perabot | Meja, kursi, lemari, rak |
| Perangkat teknologi | Laptop, komputer, proyektor, papan tulis digital |
| Peralatan laboratorium | Mikroskop, alat praktikum, perangkat pengukuran |
| Peralatan olahraga | Bola, matras, perlengkapan latihan |
| Perlengkapan perpustakaan | Rak buku, meja baca, koleksi buku |
| Peralatan administrasi | Printer, pemindai, mesin penghancur kertas |
| Fasilitas bangunan | Ruang kelas, ruang laboratorium, perpustakaan, dan bangunan lain |
Pengelompokan tersebut hanya contoh untuk manajemen internal.
Untuk aset pemerintah, kode dan klasifikasi harus mengikuti ketentuan BMD, bukan kategori buatan sekolah.
Sekolah juga perlu membedakan barang inventaris dengan persediaan habis pakai, seperti kertas, tinta tertentu, dan bahan yang digunakan dalam kegiatan sehari-hari.
Persediaan dapat memerlukan kartu stok dan sistem pencatatan tersendiri.
Langkah 2: Tentukan Data yang Harus Dicatat
Setelah kelompok barang ditentukan, wakasek sarpras menyiapkan kolom inventaris.
Data minimal yang berguna untuk administrasi internal mencakup:
- Nomor urut atau identitas barang.
- Kode inventaris.
- Nama barang.
- Merek, tipe, atau spesifikasi.
- Tahun dan tanggal perolehan.
- Jumlah serta satuan.
- Nilai atau harga perolehan jika tersedia.
- Sumber perolehan.
- Status kepemilikan.
- Lokasi penggunaan atau penyimpanan.
- Kondisi barang.
- Nomor dokumen pendukung.
- Petugas atau penanggung jawab pencatatan.
- Keterangan tambahan.
Untuk barang yang mempunyai nomor seri, informasi tersebut sebaiknya dicatat agar identifikasi lebih akurat.
Sebagai contoh, sekolah mempunyai lima laptop dengan merek dan model yang sama.
Setiap laptop dapat mempunyai nomor seri berbeda.
Pencatatan nomor seri membantu sekolah mengetahui unit yang mengalami kerusakan atau berpindah lokasi.
Contoh Buku Inventaris Barang Sekolah
Berikut contoh tabel inventaris yang dapat dibuat menggunakan Excel.
BUKU INVENTARIS BARANG SEKOLAH
Nama Sekolah: SMP Harapan Bangsa (ilustratif)
Tahun Pemeriksaan: 2026
Penanggung Jawab: Wakasek Sarpras/Petugas yang Ditugaskan
| Kode Inventaris | Nama Barang | Tahun | Lokasi | Jumlah | Kondisi |
|---|---|---|---|---|---|
| SHB-MBL-2026-0001 | Meja siswa | 2026 | VII-A | 1 | Baik |
| SHB-MBL-2026-0002 | Kursi siswa | 2026 | VII-A | 1 | Rusak ringan |
| SHB-TIK-2025-0003 | Proyektor | 2025 | Lab IPA | 1 | Baik |
| SHB-TIK-2026-0004 | Laptop | 2026 | Ruang Guru | 1 | Baik |
| SHB-MBL-2024-0005 | Lemari | 2024 | Perpustakaan | 1 | Rusak ringan |
| SHB-TIK-2025-0006 | Papan tulis digital | 2025 | VIII-A | 1 | Baik |
Seluruh kode, nama sekolah, tahun, dan kondisi merupakan ilustrasi.
Dalam file sebenarnya, sekolah perlu menambahkan informasi spesifikasi, nilai perolehan, dokumen penerimaan, sumber perolehan, dan status kepemilikan.
Penting: Kode dalam contoh tersebut merupakan kode inventaris internal dan bukan kode resmi Barang Milik Daerah.
Langkah 3: Cara Membuat Kode Inventaris Barang
Kode inventaris berguna untuk memberikan identitas pada barang.
Kode yang konsisten membantu petugas menelusuri informasi barang di dalam buku inventaris.
Untuk sekolah swasta yang belum mempunyai sistem kode internal, salah satu pola sederhana yang dapat digunakan adalah:
SHB-MBL-2026-0001
Penjelasannya:
| Bagian Kode | Arti |
|---|---|
| SHB | Kode internal sekolah |
| MBL | Kelompok perabot atau mebel |
| 2026 | Tahun perolehan |
| 0001 | Nomor urut identitas barang |
Contoh kode kelompok yang dapat digunakan:
| Kode Internal | Kelompok |
|---|---|
| MBL | Perabot |
| TIK | Perangkat teknologi |
| LAB | Alat laboratorium |
| OLR | Peralatan olahraga |
| PRP | Perlengkapan perpustakaan |
Kode tersebut hanya rancangan internal untuk sekolah yang memang diperbolehkan menggunakan sistem sendiri.
Apakah Semua Barang Harus Mempunyai Kode Berbeda?
Untuk barang yang dicatat dan dikendalikan per unit, kode unik membantu identifikasi.
Misalnya, sekolah mempunyai tiga proyektor.
Kode dapat dibuat sebagai berikut:
- SHB-TIK-2026-0001
- SHB-TIK-2026-0002
- SHB-TIK-2026-0003
Dengan cara tersebut, kondisi dan lokasi setiap proyektor dapat dicatat secara terpisah.
Namun, tidak semua jenis barang harus dikelola menggunakan label individual yang sama.
Persediaan habis pakai, buku dalam sistem katalog perpustakaan, dan barang yang dicatat secara kelompok dapat mempunyai mekanisme pencatatan berbeda.
Sekolah harus mengikuti kebijakan pencatatan yang sesuai jenis barang dan status kepemilikannya.
Bagaimana dengan Kode Barang Sekolah Negeri?
Untuk BMD, kode barang tidak boleh diganti dengan kode internal sekolah.
Permendagri Nomor 108 Tahun 2016 mengatur penggolongan dan kodefikasi barang, termasuk kode lokasi serta kode register.
Permendagri Nomor 47 Tahun 2021 juga mengatur pembukuan BMD menggunakan sistem identifikasi dan pencatatan yang ditetapkan dalam regulasi.
Di dalam ketentuan tersebut dikenal informasi seperti Nomor Induk Barang (NIBAR) dan Kartu Inventaris Barang (KIBAR).
Karena itu, sekolah negeri perlu berkoordinasi dengan pengurus barang atau pihak pengelola aset pemerintah daerah.
Kode sederhana dapat digunakan sebagai label operasional tambahan apabila diperbolehkan, tetapi tidak menggantikan identitas resmi aset.
Langkah 4: Periksa dan Klasifikasikan Kondisi Barang
Kondisi barang perlu dicatat berdasarkan pemeriksaan, bukan perkiraan.
Untuk administrasi internal, sekolah dapat menggunakan kategori berikut.
Baik: Barang dapat digunakan sesuai fungsi dan dalam kondisi aman.
Rusak ringan: Barang mengalami gangguan terbatas dan membutuhkan perbaikan, dengan keamanan penggunaannya tetap diperiksa.
Rusak berat: Barang tidak dapat digunakan sebagaimana mestinya atau membutuhkan penanganan yang lebih besar.
Perlu pemeriksaan: Kondisi belum dapat dipastikan dan membutuhkan pemeriksaan teknis.
Kategori tersebut merupakan contoh.
Untuk laporan BMD, klasifikasi dan penilaian kondisi harus mengikuti ketentuan resmi yang berlaku.
Sebagai contoh, proyektor yang tidak dapat menyala belum tentu langsung dikategorikan rusak berat.
Gangguan dapat disebabkan kabel, sumber listrik, atau komponen lainnya.
Wakasek perlu meminta pemeriksaan yang kompeten sebelum menentukan penanganan.
Sebaliknya, meja dengan sambungan patah yang berpotensi mencederai siswa harus segera dipisahkan dari penggunaan meskipun secara administratif masih tercatat sebagai barang yang dapat diperbaiki.
Langkah 5: Lakukan Stok Opname atau Pemeriksaan Fisik
Stok opname adalah kegiatan mencocokkan catatan persediaan atau inventaris dengan kondisi fisik yang ditemukan.
Dalam administrasi aset sekolah, istilah tersebut sering digunakan untuk pemeriksaan jumlah dan keberadaan barang.
Untuk pengelolaan BMD, kegiatan inventarisasi formal harus mengikuti ruang lingkup, jadwal, prosedur, dan dokumen yang ditetapkan pemerintah.
PP Nomor 27 Tahun 2014 mengatur inventarisasi BMN/BMD oleh Pengguna Barang paling sedikit satu kali dalam lima tahun, sedangkan persediaan dan konstruksi dalam pengerjaan diinventarisasi setiap tahun.
Sekolah dapat melakukan pemeriksaan internal lebih sering, misalnya setiap semester.
Namun, pemeriksaan internal tersebut tidak otomatis menggantikan inventarisasi formal yang diwajibkan bagi BMD.
SOP Stok Opname Barang Sekolah
Tujuan: Memastikan data inventaris sesuai keberadaan dan kondisi barang.
Tahapan:
- Kepala sekolah atau pihak berwenang menetapkan penugasan pemeriksaan sesuai kebutuhan.
- Petugas menyiapkan daftar barang berdasarkan lokasi.
- Barang diperiksa secara fisik.
- Kode barang dan identitas dicocokkan.
- Jumlah fisik dibandingkan dengan catatan.
- Kondisi dan lokasi barang diperiksa.
- Barang yang tidak ditemukan dicatat sebagai selisih sementara.
- Riwayat peminjaman atau mutasi diperiksa.
- Selisih dan perubahan didokumentasikan.
- Hasil pemeriksaan disampaikan untuk ditindaklanjuti melalui mekanisme yang sesuai.
Contoh Format Stok Opname
LEMBAR PEMERIKSAAN FISIK INVENTARIS
Tanggal: ..........................................
Ruang: ..........................................
Petugas: ..........................................
| Barang | Jumlah Tercatat | Jumlah Fisik | Selisih | Keterangan |
|---|---|---|---|---|
| Kursi siswa | 30 | 28 | -2 | Dua kursi perlu ditelusuri |
| Meja siswa | 30 | 30 | 0 | Sesuai |
| Papan tulis | 1 | 1 | 0 | Sesuai |
| Lemari | 2 | 2 | 0 | Sesuai |
Angka tersebut merupakan contoh simulasi.
Selisih dua kursi tidak boleh langsung disimpulkan sebagai kehilangan.
Petugas perlu memeriksa apakah kursi dipindahkan ke ruangan lain, dipinjam, sedang diperbaiki, atau memang belum ditemukan.
Apabila hasil penelusuran menunjukkan dua kursi dipindahkan ke kelas VII-B, maka data lokasi perlu diperbaiki berdasarkan dokumen mutasi dan pemeriksaan yang sesuai.
Langkah 6: Cara Mencatat Mutasi Barang Sekolah
Mutasi barang merupakan perubahan yang perlu dicatat dalam administrasi aset.
Dalam praktik internal, istilah ini dapat digunakan untuk perpindahan barang dari satu ruangan ke ruangan lain.
Namun, mutasi dalam sistem pengelolaan aset pemerintah mempunyai klasifikasi dan prosedur resmi yang harus diikuti.
Karena itu, sekolah perlu membedakan perpindahan lokasi, peminjaman sementara, pengalihan tanggung jawab, dan perubahan status kepemilikan.
Contoh Perpindahan Barang
Sebuah proyektor yang sebelumnya digunakan di laboratorium IPA dipindahkan secara tetap ke ruang kelas VIII-A.
Perubahan tersebut perlu dicatat agar lokasi barang dalam inventaris tetap sesuai kenyataan.
Contoh Format Mutasi Internal Barang
BUKU MUTASI BARANG SEKOLAH
| Tanggal | Kode Barang | Barang | Lokasi Asal | Lokasi Tujuan | Keterangan |
|---|---|---|---|---|---|
| 25 Oktober 2026 | SHB-TIK-2025-0003 | Proyektor | Lab IPA | VIII-A | Pemindahan tetap |
| 26 Oktober 2026 | SHB-MBL-2026-0002 | Kursi siswa | VII-A | VII-B | Penataan ruang |
| 27 Oktober 2026 | SHB-MBL-2024-0005 | Lemari | Perpustakaan | Gudang | Menunggu pemeriksaan |
Data tersebut hanya simulasi.
Untuk pencatatan nyata, tambahkan petugas yang menyerahkan dan menerima, dasar pemindahan, tanggal, serta pengesahan sesuai mekanisme sekolah.
SOP Mutasi Internal
- Unit pengguna menyampaikan kebutuhan perpindahan.
- Wakasek memeriksa alasan dan ketersediaan barang.
- Kode serta kondisi barang dicocokkan.
- Persetujuan diperoleh sesuai kewenangan.
- Barang diserahkan melalui petugas terkait.
- Kondisi barang diperiksa setelah perpindahan.
- Lokasi baru dicatat.
- Dokumen mutasi diarsipkan.
- Penanggung jawab penggunaan diperbarui.
- Rekap inventaris diperiksa kembali.
Perpindahan antarlembaga, pemindahtanganan, atau penghapusan barang bukan sekadar pemindahan ruangan dan harus mengikuti prosedur yang berbeda.
Langkah 7: Catat Barang Masuk, Keluar, dan Perubahan Status
Buku inventaris perlu diperbarui apabila terjadi perubahan yang sah.
Perubahan dapat mencakup penerimaan barang baru, pengembalian pinjaman, perpindahan, atau perubahan status aset.
Barang Masuk
Barang yang diterima melalui pengadaan atau bantuan perlu diperiksa jumlah, kondisi, dokumen penerimaan, serta status kepemilikannya.
Apabila telah memenuhi persyaratan pengakuan dan pencatatan sesuai sistem yang berlaku, barang dimasukkan ke register yang relevan.
Barang Keluar
Tidak seluruh barang yang keluar dari ruangan harus dikeluarkan dari inventaris.
Contohnya, laptop yang dipinjam guru untuk kegiatan resmi tetap merupakan barang yang dikelola sekolah.
Catatannya dapat ditempatkan dalam buku peminjaman.
Barang Rusak Berat
Barang yang rusak berat tidak otomatis boleh dihapus dari daftar inventaris.
Petugas perlu memeriksa prosedur penghapusan serta kewenangan pemilik atau pengelola aset.
Barang Hilang atau Tidak Ditemukan
Barang yang tidak ditemukan saat pemeriksaan perlu ditelusuri.
Sekolah tidak boleh langsung menghapus catatannya hanya untuk menyamakan jumlah dalam buku dengan hasil pemeriksaan fisik.
Hasil penelusuran dan keputusan administratif harus mengikuti prosedur yang sah.
Contoh Berita Acara Stok Opname
Berikut contoh dokumen yang dapat dijadikan referensi administrasi sekolah.
BERITA ACARA PEMERIKSAAN FISIK BARANG INVENTARIS
Nomor: ..........................................
Pada hari .......... tanggal .......... bulan .......... tahun .........., telah dilaksanakan pemeriksaan fisik barang inventaris pada:
Nama Sekolah: ..........................................
Lokasi/Ruangan: ..........................................
Periode Pemeriksaan: ..........................................
Petugas Pemeriksa: ..........................................
A. Dasar Pemeriksaan
..........................................
B. Hasil Pemeriksaan
Jumlah barang menurut daftar: ..........................................
Jumlah barang fisik: ..........................................
Jumlah barang yang sesuai: ..........................................
Jumlah barang dengan selisih: ..........................................
Barang yang perlu pemeriksaan lanjutan: ..........................................
C. Temuan dan Penjelasan
..........................................
D. Rekomendasi Tindak Lanjut
..........................................
E. Dokumen Pendukung
Daftar pemeriksaan, foto yang relevan, catatan mutasi, atau dokumen lainnya.
Demikian berita acara ini dibuat berdasarkan kegiatan pemeriksaan yang benar-benar dilaksanakan.
Petugas Pemeriksa:
..........................................
Penanggung Jawab/Pengesahan:
..........................................
Format ini merupakan contoh internal, bukan pengganti berita acara resmi yang ditetapkan dalam sistem pengelolaan BMD.
Cara Membuat Laporan Inventaris Semesteran atau Tahunan
Laporan inventaris sebaiknya tidak hanya menampilkan daftar barang.
Wakasek sarpras dapat membuat ringkasan kondisi fasilitas, perubahan jumlah, hasil pemeriksaan, serta kebutuhan tindak lanjut.
Contoh Rekap Kondisi Barang
REKAPITULASI KONDISI INVENTARIS
Nama Sekolah: ..........................................
Periode: ..........................................
| Kelompok Barang | Baik | Rusak Ringan | Rusak Berat | Total Unit |
|---|---|---|---|---|
| Perabot | 120 | 8 | 2 | 130 |
| Perangkat TIK | 18 | 2 | 0 | 20 |
| Peralatan Laboratorium | 27 | 3 | 0 | 30 |
| Peralatan Olahraga | 39 | 5 | 1 | 45 |
| Total | 204 | 18 | 3 | 225 |
Seluruh angka merupakan simulasi.
Dari contoh tersebut, terdapat 225 unit barang, terdiri atas 204 unit berkondisi baik, 18 unit rusak ringan, dan tiga unit rusak berat.
Sekolah dapat menambahkan persentase kondisi barang, tetapi angka tersebut tidak menggantikan pemeriksaan risiko dan fungsi setiap fasilitas.
Selain kondisi, laporan juga dapat memuat barang yang diperoleh, dipindahkan, diperbaiki, atau masih memerlukan verifikasi.
Untuk BMD, laporan resmi harus mengikuti sistem dan periode pelaporan yang ditetapkan oleh pengelola aset.
Cara Membuat Buku Inventaris di Excel
Sekolah dapat menggunakan Microsoft Excel atau Google Sheets untuk mengelola administrasi inventaris.
Agar data tidak tersebar, salah satu alternatif adalah membuat satu file dengan beberapa lembar kerja.
Nama File: INVENTARIS_SARPRAS_SEKOLAH_2026
| Nama Sheet | Fungsi |
|---|---|
| 01_Master_Inventaris | Data identitas, jumlah, kondisi, dan lokasi barang |
| 02_Inventaris_Ruangan | Rekap barang berdasarkan lokasi |
| 03_Stok_Opname | Hasil pemeriksaan fisik |
| 04_Mutasi_Barang | Riwayat perpindahan dan perubahan lokasi |
| 05_Barang_Masuk | Penerimaan barang baru |
| 06_Peminjaman | Penggunaan barang sementara |
| 07_Kondisi_dan_Perbaikan | Hasil pemeriksaan dan pemeliharaan |
| 08_Rekap_Laporan | Ringkasan kondisi dan perubahan barang |
Format tersebut hanya contoh untuk membantu pekerjaan internal.
Sekolah yang menggunakan aplikasi pengelolaan aset resmi tidak perlu menggantikan sistem tersebut dengan spreadsheet.
Excel dapat digunakan sebagai alat bantu pemeriksaan atau pengolahan data sesuai kewenangan.
Contoh Rumus Excel untuk Inventaris
Apabila kolom F memuat jumlah unit dan kolom H memuat nilai perolehan per unit, kolom I dapat berisi total nilai baris.
Rumus:
=F2*H2
Untuk memeriksa apakah sebuah kode inventaris tercatat lebih dari satu kali pada kolom A, gunakan:
=COUNTIF($A$2:$A$1000,A2)
Hasil lebih dari satu perlu diperiksa apabila sekolah menggunakan satu kode unik untuk setiap unit barang.
Namun, apabila kode tersebut memang merupakan kode kelompok dan satu baris mencatat beberapa barang, hasil berulang belum tentu berarti kesalahan.
Untuk menghitung jumlah unit dengan kondisi "Baik", jika kolom F berisi jumlah dan kolom G berisi kondisi, gunakan:
=SUMIF(G2:G1000,"Baik",F2:F1000)
Rumus tersebut sesuai apabila setiap baris mempunyai satu kategori kondisi yang jelas.
Jika satu baris berisi beberapa unit dengan kondisi berbeda, data harus dipisahkan atau ditambahkan rincian kondisi agar hasil perhitungan akurat.
Bagaimana Mengelola Label atau QR Inventaris?
Sekolah dapat menggunakan label fisik untuk membantu identifikasi barang.
Label dapat memuat kode inventaris, nama sekolah, serta informasi singkat yang relevan.
Beberapa sekolah juga menggunakan QR Code atau barcode.
Ketika dipindai, kode tersebut dapat membantu petugas membuka informasi barang dalam sistem yang digunakan.
Namun, penggunaan QR bukan persyaratan umum yang harus diterapkan oleh seluruh sekolah.
Manfaatnya perlu dibandingkan dengan biaya, kemudahan penggunaan, serta kebutuhan pengamanan data.
Sebagai contoh, label proyektor dapat menampilkan kode internal dan nama sekolah.
Informasi yang lebih rinci, seperti dokumen pengadaan dan nilai perolehan, tetap disimpan pada sistem administrasi yang hanya dapat diakses petugas berwenang.
Jika sekolah mempunyai kode aset resmi pemerintah, label dan QR harus tetap mengikuti kebijakan pengelolaan aset terkait.
Perbedaan Buku Inventaris, Kartu Inventaris Ruangan, dan Daftar Mutasi
Ketiga dokumen mempunyai kegunaan berbeda.
Buku inventaris merupakan register utama barang yang dimiliki atau dikelola berdasarkan ruang lingkup pencatatannya.
Kartu atau daftar inventaris ruangan membantu mengetahui barang yang berada pada ruangan tertentu.
Daftar mutasi membantu mencatat perubahan lokasi atau status barang yang perlu ditelusuri.
Contohnya, sebuah kursi tercatat dalam register utama.
Dalam daftar ruang, kursi tersebut berada di kelas VII-A.
Ketika kursi dipindahkan secara tetap ke kelas VII-B, perubahan dicatat pada administrasi mutasi serta daftar lokasi barang.
Dengan demikian, informasi antarregister dapat tetap konsisten.
Untuk barang pemerintah, nama dan format dokumen resmi harus mengikuti ketentuan penatausahaan BMD yang berlaku, termasuk format terbaru yang digunakan instansi pengelola aset.
SOP Pembaruan Data Inventaris
Agar pencatatan konsisten, sekolah dapat menggunakan prosedur sederhana berikut.
Tujuan: Memastikan perubahan data inventaris mempunyai dasar dan dapat ditelusuri.
Tahapan:
- Petugas menerima informasi perubahan barang.
- Dokumen atau bukti pendukung diperiksa.
- Identitas dan kode barang dicocokkan.
- Perubahan diverifikasi oleh pihak yang berwenang.
- Data register diperbarui melalui prosedur yang sesuai.
- Tanggal serta alasan perubahan dicatat.
- Dokumen pendukung disimpan.
- Jika perubahan memengaruhi lokasi, daftar inventaris ruangan diperbarui.
- Jika terkait BMD, perubahan diproses pada sistem resmi sesuai ketentuan.
- Hasil pembaruan diperiksa kembali.
Petugas tidak seharusnya mengubah nilai atau status kepemilikan aset hanya karena ada informasi lisan yang belum diverifikasi.
Kesalahan yang Sering Terjadi dalam Inventaris Sekolah
Terdapat beberapa kesalahan yang perlu dihindari.
Pertama, barang tidak mempunyai identitas yang jelas. Akibatnya, barang yang serupa sulit dibedakan.
Kedua, menggunakan kode inventaris ganda tanpa sistem yang tepat. Hal ini dapat menyebabkan salah pencatatan.
Ketiga, mencatat barang tanpa pemeriksaan fisik. Informasi dapat berbeda dari kondisi sebenarnya.
Keempat, tidak membedakan barang milik sekolah dan barang pinjaman. Kesalahan tersebut dapat memengaruhi laporan kepemilikan aset.
Kelima, tidak mencatat perpindahan barang. Lokasi dalam register menjadi tidak akurat.
Keenam, langsung menghapus barang yang tidak ditemukan. Selisih perlu ditelusuri terlebih dahulu.
Ketujuh, menganggap barang rusak berat otomatis boleh dibuang. Penghapusan mempunyai prosedur dan kewenangan tersendiri.
Kedelapan, menggunakan kode internal sebagai pengganti kode BMD. Sekolah negeri harus mengikuti kodefikasi resmi yang berlaku.
Kesembilan, tidak memeriksa nilai perolehan dan dokumen penerimaan. Data keuangan aset harus dapat ditelusuri.
Kesepuluh, tidak mengarsipkan berita acara atau hasil pemeriksaan. Perubahan menjadi sulit dipertanggungjawabkan.
Kesebelas, menempatkan seluruh dokumen pada akun pribadi petugas. Arsip sekolah perlu dikelola dengan akses dan keberlanjutan yang sesuai.
Kedua belas, hanya memperbarui data menjelang pemeriksaan. Inventaris seharusnya dikelola sebagai bagian dari pekerjaan rutin.
Baca Juga: Sekolah Wajib Berbenah, Pengelolaan Sarpras Kini Jadi Penentu Mutu
Checklist Administrasi Buku Inventaris Barang Sekolah
Wakasek sarpras dapat menggunakan checklist berikut sebelum menyelesaikan laporan inventaris.
- Penanggung jawab administrasi inventaris telah ditetapkan.
- Daftar barang telah tersedia.
- Status kepemilikan barang telah diperiksa.
- Klasifikasi barang menggunakan sistem yang sesuai.
- Kode barang tidak bertentangan dengan kode aset resmi.
- Barang yang dicatat mempunyai identitas yang memadai.
- Nomor seri dicatat untuk barang yang memerlukannya.
- Tahun dan tanggal perolehan diperiksa.
- Sumber perolehan barang diketahui.
- Dokumen penerimaan tersedia atau status kekurangannya dicatat.
- Jumlah barang dalam register telah diperiksa.
- Lokasi barang sesuai hasil pemeriksaan.
- Kondisi barang tercatat secara benar.
- Barang yang tidak aman telah memperoleh pengamanan.
- Data persediaan dipisahkan sesuai kebutuhan pencatatan.
- Pemeriksaan fisik dilaksanakan sesuai rencana.
- Selisih inventaris ditelusuri.
- Perubahan lokasi barang dicatat.
- Peminjaman sementara dibedakan dari perpindahan tetap.
- Penerimaan barang baru dicatat melalui mekanisme yang sesuai.
- Barang rusak berat tidak dihapus secara sepihak.
- Usulan penghapusan mengikuti kewenangan dan prosedur yang sah.
- Format laporan sesuai kebutuhan internal atau sistem resmi.
- Nilai perolehan dan total nilai diperiksa jika dicantumkan.
- Data inventaris ruangan sesuai register utama.
- Riwayat perubahan data dapat ditelusuri.
- Dokumen berita acara dibuat berdasarkan pemeriksaan sebenarnya.
- Bukti pendukung tersimpan dengan tertib.
- Sistem penyimpanan digital mempunyai hak akses yang sesuai.
- Data resmi BMD diperbarui oleh petugas berwenang.
- Rekap kondisi barang tersedia.
- Kebutuhan pemeliharaan dapat diidentifikasi dari hasil inventaris.
- Laporan disampaikan kepada pihak yang berwenang.
- Hasil pemeriksaan digunakan untuk memperbaiki pengelolaan.
- Jadwal pemeriksaan berikutnya telah direncanakan.
Checklist tersebut merupakan instrumen internal yang dapat disesuaikan dengan kondisi sekolah.
Buku Inventaris Harus Menjadi Dasar Pengelolaan Sarpras
Buku inventaris barang bukan sekadar daftar meja, kursi, komputer, dan fasilitas lainnya.
Dokumen tersebut merupakan bagian dari sistem pengelolaan yang membantu sekolah mengetahui keberadaan, kondisi, dan perubahan barang.
Inventaris yang baik dapat digunakan untuk menentukan kebutuhan pemeliharaan, memeriksa ketepatan data, serta mengurangi risiko barang yang tidak terlacak.
Dalam pelaksanaannya, wakasek sarpras perlu bekerja sama dengan petugas inventaris, kepala sekolah, operator, pengelola aset, bendahara, dan pihak terkait.
Untuk sekolah negeri, pencatatan BMD harus mengikuti sistem kodefikasi, pembukuan, inventarisasi, dan pelaporan yang ditetapkan pemerintah.
Sementara itu, sekolah swasta perlu memastikan pengelolaan aset sesuai dengan status kepemilikan, ketentuan yayasan atau penyelenggara, dan kewajiban hukum lainnya.
Penggunaan Excel, Google Sheets, barcode, atau QR Code dapat membantu pekerjaan, tetapi tidak menggantikan kebutuhan pemeriksaan fisik dan verifikasi dokumen.
Setiap perubahan barang juga perlu mempunyai catatan yang jelas agar dapat ditelusuri ketika terjadi pergantian petugas.
Melalui inventaris yang akurat, sekolah dapat menyusun rencana pemeliharaan dan pengadaan secara lebih terarah.
Pada akhirnya, keberhasilan administrasi inventaris bukan ditentukan oleh banyaknya tabel yang dibuat, melainkan oleh kemampuannya memberikan informasi yang benar untuk menjaga fasilitas pendidikan tetap aman, berfungsi, dan bermanfaat bagi kegiatan pembelajaran.
Tags:
Buku Inventaris Sekolah Kode Aset Sekolah Stok Opname Mutasi Barang Administrasi Sarpras Wakasek SarprasKomentar Pengguna
🔥 Berita Terpopuler
Berita paling banyak dibaca dalam 7 hari terakhir
Cara Cek Bantuan Papan Interaktif Digital 2026 untuk PAUD dan SD,...
Cara Mudah Cetak Kartu Pengawas TKA dan Masuk Link Zoom Resmi Pen...
Jadwal Lengkap PPG Daljab Kemenag 2026 hingga Februari 2027, Cek...
Rangkuman Materi TKA 2026 Mapel Ekonomi SMA dan Kisi-Kisi yang Pe...