Perbandingan Lengkap KUR Syariah dan Konvensional: Dari Prinsip hingga Dasar Transaksi
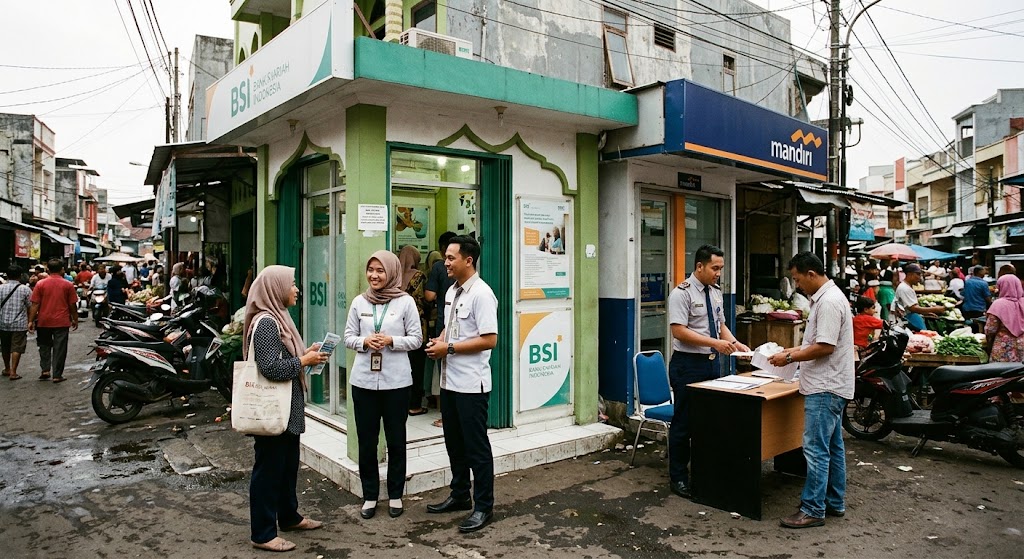
Keboncinta.com — Kredit Usaha Rakyat (KUR) menjadi salah satu program pemerintah yang ditujukan untuk membantu pelaku usaha mikro, kecil, dan menengah (UMKM) memperoleh akses permodalan dengan biaya pembiayaan yang terjangkau. Melalui program ini, pengusaha dapat memperoleh tambahan modal untuk mengembangkan bisnis, meningkatkan kapasitas produksi, hingga memperluas pasar.
Seiring berkembangnya industri keuangan syariah di Indonesia, masyarakat kini memiliki pilihan pembiayaan melalui KUR Syariah maupun KUR konvensional. Keduanya sama-sama bertujuan mendukung pertumbuhan UMKM, tetapi memiliki perbedaan dalam mekanisme transaksi, akad, serta pengelolaan pembiayaannya.
Lantas, KUR Syariah vs KUR konvensional, mana yang lebih menguntungkan? Untuk mengetahuinya, calon debitur perlu memahami karakteristik, keunggulan, serta perbedaan biaya dari kedua jenis pembiayaan tersebut.
Mengenal Perbedaan KUR Syariah dan KUR Konvensional
Melansir informasi Nano Bank Syariah, KUR Syariah dan KUR konvensional pada dasarnya memiliki tujuan yang sama, yaitu memberikan akses pembiayaan kepada pelaku UMKM yang memiliki usaha produktif dan layak.
Perbedaan paling mendasar terletak pada prinsip transaksi yang digunakan. KUR konvensional menerapkan sistem bunga dalam pemberian kredit, sedangkan KUR Syariah menggunakan akad pembiayaan berdasarkan prinsip ekonomi Islam.
Pada KUR konvensional, nasabah memperoleh pinjaman dana yang harus dikembalikan sesuai jumlah pokok dan bunga berdasarkan ketentuan perjanjian kredit.
Sementara itu, KUR Syariah menggunakan akad seperti murabahah, mudharabah, atau musyarakah sesuai karakteristik pembiayaannya. Mekanisme tersebut mengatur hubungan antara lembaga keuangan dan nasabah berdasarkan prinsip jual beli atau kerja sama usaha.
Dengan demikian, KUR Syariah tidak menggunakan bunga pinjaman, melainkan menerapkan margin keuntungan, bagi hasil, atau imbalan sesuai akad yang disepakati.
Keunggulan KUR Syariah untuk Pelaku UMKM
KUR Syariah memiliki sejumlah keunggulan yang dapat menjadi pertimbangan bagi pelaku usaha. Keunggulannya bukan hanya berkaitan dengan prinsip bebas riba, tetapi juga menyangkut transparansi dan kesesuaian transaksi dengan ketentuan Islam.
Berikut beberapa keunggulan KUR Syariah yang perlu diketahui.
1. Menggunakan Prinsip Bebas Riba
Salah satu alasan masyarakat memilih KUR Syariah adalah mekanisme pembiayaannya tidak menggunakan sistem bunga. Seluruh transaksi harus mengikuti ketentuan syariah yang menghindari unsur riba.
Bagi pelaku usaha Muslim yang ingin menjalankan kegiatan ekonomi sesuai prinsip Islam, pembiayaan ini dapat menjadi alternatif untuk memperoleh modal usaha.
2. Akad dan Biaya Lebih Transparan
Dalam pembiayaan syariah, setiap transaksi harus didasarkan pada akad yang jelas. Nasabah perlu mengetahui jenis akad, nilai pembiayaan, margin atau nisbah bagi hasil, serta kewajiban pembayaran sebelum menyetujui perjanjian.
Kejelasan tersebut membantu pelaku UMKM memahami hak dan kewajibannya selama masa pembiayaan berlangsung.
3. Mengutamakan Prinsip Keadilan
KUR Syariah menerapkan prinsip keadilan dalam hubungan antara lembaga keuangan dan nasabah. Mekanisme pembiayaan disesuaikan dengan akad yang digunakan.
Misalnya, dalam akad mudharabah, keuntungan usaha dibagikan berdasarkan nisbah yang telah disepakati. Sementara itu, dalam akad murabahah, lembaga keuangan menetapkan harga jual barang beserta margin keuntungan yang diketahui nasabah.
4. Mendukung Usaha yang Sesuai Prinsip Islam
Pembiayaan syariah juga memperhatikan tujuan dan objek transaksi. Dana pembiayaan harus digunakan untuk kegiatan usaha yang tidak bertentangan dengan prinsip syariah.
Dengan demikian, pelaku UMKM memiliki pilihan pembiayaan yang memperhatikan aspek ekonomi sekaligus ketentuan agama.
Keunggulan KUR Konvensional bagi Pelaku Usaha
Meskipun KUR Syariah menawarkan pendekatan berdasarkan prinsip Islam, KUR konvensional juga memiliki sejumlah keunggulan yang dapat dipertimbangkan.
Pertama, mekanisme kredit konvensional relatif mudah dipahami oleh masyarakat yang sudah terbiasa menggunakan layanan perbankan konvensional.
Kedua, pilihan bank penyalur dan jaringan layanan dapat menjadi pertimbangan tersendiri. Pelaku usaha bisa memilih lembaga keuangan berdasarkan lokasi, kemudahan pengajuan, serta pelayanan yang tersedia.
Ketiga, ketentuan bunga dan angsuran biasanya dijelaskan dalam perjanjian kredit sehingga calon debitur dapat menghitung kewajiban pembayaran berdasarkan tenor yang dipilih.
Oleh karena itu, pemilihan KUR tidak hanya bergantung pada jenis pembiayaan, tetapi juga kebutuhan modal, kemampuan membayar, dan layanan lembaga penyalur.
Perbandingan KUR Syariah dan KUR Konvensional
Untuk memudahkan pemahaman, berikut perbedaan mendasar antara KUR Syariah dan KUR konvensional.
| Aspek | KUR Syariah | KUR Konvensional |
|---|---|---|
| Prinsip | Berdasarkan syariah Islam | Sistem kredit konvensional |
| Mekanisme | Akad pembiayaan | Pinjaman atau kredit |
| Imbalan | Margin, bagi hasil, atau ujrah sesuai akad | Bunga |
| Dasar transaksi | Akad yang disepakati | Perjanjian kredit |
| Tujuan pembiayaan | Usaha sesuai prinsip syariah | Usaha produktif sesuai ketentuan KUR |
| Pertimbangan utama | Kepatuhan syariah dan biaya akad | Suku bunga dan biaya kredit |
Dalam kebijakan KUR tahun 2026, pemerintah menetapkan suku bunga atau margin efektif sebesar 3% per tahun untuk KUR Super Mikro dan 6% per tahun untuk KUR Mikro serta KUR Kecil pada sektor produksi dan perdagangan berorientasi ekspor.
Ketentuan tersebut menunjukkan bahwa KUR Syariah juga memiliki skema subsidi margin dari pemerintah. Karena itu, calon penerima pembiayaan perlu membandingkan penawaran aktual dari bank penyalur, termasuk jumlah angsuran dan total kewajiban pembayaran.
Tips Memilih KUR yang Sesuai Kebutuhan
Sebelum mengajukan pembiayaan, pelaku UMKM sebaiknya mempertimbangkan beberapa hal agar tidak mengalami kesulitan dalam membayar angsuran.
Pertama, hitung kebutuhan modal secara realistis. Hindari mengambil pembiayaan melebihi kebutuhan usaha karena dapat meningkatkan beban pembayaran.
Kedua, bandingkan total biaya pembiayaan dari beberapa lembaga penyalur. Jangan hanya melihat besaran angsuran bulanan, tetapi perhatikan pula tenor, margin atau bunga, dan biaya administrasi jika ada.
Ketiga, sesuaikan jumlah pembiayaan dengan kemampuan keuangan usaha.
Tags:
Keuangan Ekonomi Perbankan SyariahKomentar Pengguna
🔥 Berita Terpopuler
Berita paling banyak dibaca dalam 7 hari terakhir
Cara Cek Bantuan Papan Interaktif Digital 2026 untuk PAUD dan SD,...
Rangkuman Materi TKA 2026 Mapel Ekonomi SMA dan Kisi-Kisi yang Pe...
Materi TKA PKN Kelas 12: Kisi-Kisi, Ringkasan Materi, dan Contoh...
Amalan Mustajab: Sholawat Munjiyat 11 Kali untuk Memohon Pertolon...