Saat Rupiah Dipatok ke Blockchain: Antara Kemudahan Digital dan Celah Hukum
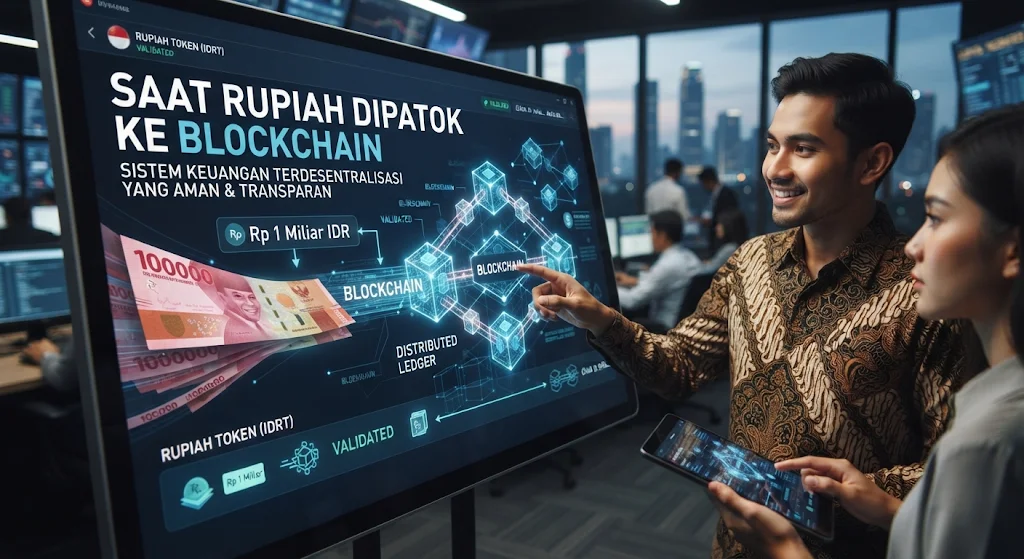
KebonCinta.com — Teknologi blockchain membuka peluang baru dalam transaksi keuangan, termasuk melalui stablecoin rupiah. Aset digital ini dirancang memiliki nilai yang mengikuti mata uang resmi, misalnya satu token setara dengan satu rupiah. Namun, muncul pertanyaan penting: apakah stablecoin rupiah yang diterbitkan perusahaan swasta dapat dianggap sebagai Rupiah yang sah?
Di Indonesia, sejumlah token seperti IDRT dan IDRX telah diperkenalkan kepada publik. Kehadirannya menawarkan kemudahan pemindahan nilai melalui jaringan blockchain, tetapi sekaligus menimbulkan persoalan mengenai legalitas pembayaran, pengawasan, dan keamanan dana pengguna.
Baca Juga: Banyak Program Pendidikan Diluncurkan, Mengapa Perubahan di Ruang Kelas Belum Merata?
Apa Itu Stablecoin Rupiah?
Stablecoin rupiah merupakan aset kripto yang nilainya dipatok terhadap Rupiah. Berbeda dari aset kripto yang harganya berfluktuasi tajam, stablecoin berupaya menjaga kestabilan melalui mekanisme tertentu, termasuk penyediaan cadangan aset oleh penerbit.
Meski menggunakan denominasi rupiah, token tersebut bukan otomatis mata uang resmi. Pemegangnya pada dasarnya bergantung pada janji penerbit untuk menukarkan token kembali menjadi uang sesuai ketentuan yang berlaku. Karena itu, kesamaan nilai tidak berarti kesamaan status hukum.
Status Hukum Stablecoin Rupiah Masih Menjadi Perdebatan
Undang-Undang Nomor 7 Tahun 2011 tentang Mata Uang mewajibkan penggunaan Rupiah untuk transaksi pembayaran di wilayah Indonesia, dengan pengecualian tertentu.
Sementara itu, Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan mengakui Rupiah digital dalam kerangka mata uang nasional, yang pengelolaannya menjadi kewenangan Bank Indonesia (BI).
Persoalannya, stablecoin yang diterbitkan swasta tidak sama dengan Rupiah digital terbitan bank sentral. Apabila token tersebut digunakan membayar barang atau jasa, timbul pertanyaan apakah transaksi itu memenuhi kewajiban penggunaan Rupiah.
Larangan penggunaan mata uang virtual dalam pemrosesan pembayaran sudah tercantum dalam ketentuan BI. Namun, transaksi token dapat berlangsung langsung antardompet blockchain tanpa melalui penyedia jasa pembayaran.
Perbedaan karakteristik ini memperlihatkan perlunya penegasan aturan, bukan sekadar menyamakan stablecoin dengan uang tunai ataupun uang elektronik.
Penting dipahami, keberadaan stablecoin rupiah tidak dengan sendirinya membuktikan bahwa setiap pemegang atau transaksinya melakukan tindak pidana. Penilaian hukum tetap bergantung pada aktivitas, aturan yang berlaku, serta unsur pelanggaran yang dapat dibuktikan.
Pengawasan BI dan OJK Perlu Diperjelas
Sejak Januari 2025, pengawasan aset keuangan digital, termasuk aset kripto, beralih dari Bappebti kepada Otoritas Jasa Keuangan (OJK).
Melalui POJK Nomor 27 Tahun 2024, OJK mengatur perdagangan aset keuangan digital. Akan tetapi, perdagangan token dan penerbitan instrumen yang berpotensi digunakan untuk pembayaran merupakan dua persoalan berbeda.
BI berwenang mengatur sistem pembayaran, termasuk uang elektronik, sedangkan OJK menangani sektor aset keuangan digital. Ketika stablecoin rupiah diperdagangkan sekaligus digunakan untuk memindahkan nilai sebagai pembayaran, batas pengawasan kedua lembaga menjadi penting.
Kelulusan suatu produk dari regulatory sandbox OJK juga tidak boleh disalahartikan sebagai izin operasional penuh. Pengujian inovasi merupakan tahapan penilaian, sementara persyaratan perizinan dan kepatuhan tetap harus dipenuhi.
Risiko bagi Pemegang Stablecoin Rupiah
Salah satu persoalan utama adalah kepastian pengembalian dana. Stablecoin swasta bukan simpanan bank yang otomatis memperoleh jaminan Lembaga Penjamin Simpanan.
Jika penerbit gagal memenuhi kewajiban, pemegang token berisiko mengalami kerugian, terutama apabila cadangan dana tidak dipisahkan dari kekayaan perusahaan.
Karena itu, aturan khusus perlu mensyaratkan cadangan memadai, pemeriksaan independen, keterbukaan informasi, serta mekanisme penebusan yang jelas. Perlindungan konsumen tidak cukup hanya mengandalkan janji bahwa satu token bernilai satu rupiah.
Aspek lainnya adalah risiko pencucian uang. Transaksi blockchain memang dapat tercatat secara digital, tetapi alamat dompet tidak selalu menunjukkan identitas pemilik sebenarnya.
Penerapan verifikasi identitas, pemantauan transaksi, dan pertukaran informasi sesuai standar pencegahan pencucian uang menjadi kebutuhan penting.
Bagaimana Nasib Stablecoin ketika Rupiah Digital Hadir?
Melalui Proyek Garuda, BI mengembangkan Rupiah digital sebagai bentuk uang bank sentral.
Instrumen tersebut berbeda secara mendasar dari stablecoin swasta: Rupiah digital berkaitan dengan kewajiban bank sentral, sedangkan stablecoin mengandung risiko penerbit privat.
Kehadiran Rupiah digital bukan alasan untuk langsung menutup seluruh inovasi stablecoin. Namun, pemerintah perlu menetapkan apakah token swasta hanya boleh menjadi aset digital, dapat digunakan dalam skema tertentu dengan izin, atau harus dibatasi sebagai instrumen pembayaran.
Baca Juga: Banyak Program Pendidikan Diluncurkan, Mengapa Perubahan di Ruang Kelas Belum Merata?
Perlunya Regulasi Stablecoin yang Tegas
Indonesia membutuhkan aturan yang menentukan status stablecoin rupiah, membagi kewenangan OJK dan BI, serta memastikan perlindungan pemegang token.
Sebagai pembanding, Uni Eropa dan Singapura menerapkan pendekatan yang menitikberatkan pada fungsi stablecoin, kualitas cadangan, dan hak penebusan pemegang token.
Kewajiban cadangan, audit, hak penebusan, dan pencegahan pencucian uang seharusnya menjadi bagian dari kerangka tersebut.
Dengan kepastian hukum, inovasi blockchain tetap memiliki ruang berkembang tanpa mengaburkan kedaulatan Rupiah maupun menempatkan masyarakat pada risiko yang tidak dipahami.
Tags:
tablecoin Rupiah Stablecoin Indonesia Hukum Stablecoin Tokenisasi Rupiah Rupiah Digital Bank Indonesia OJK Regulasi Kripto Indonesia Aset Kripto Hukum Mata Uang perlindungan konsumen Blockchain Indonesia Stablecoin Swasta UU P2SK Sistem Pembayaran Digital Risiko Stablecoin Regulasi Keuangan DigitalKomentar Pengguna
🔥 Berita Terpopuler
Berita paling banyak dibaca dalam 7 hari terakhir
Stok Melimpah tapi Sepi Peminat: Harga Bekas Fortuner dan Pajero...
Bingung Pilih Mobil Pertama? Simak 5 Tips Menentukan Kendaraan ya...
Cara Menyiapkan Dokumen RPL PPG Daljab Kemenag 2026, Lengkap deng...
Panduan Lengkap Menggunakan Papan Interaktif Digital (PID) untuk...