SOP Penerimaan dan Pengeluaran Uang Sekolah 2026, Lengkap dengan Alur, Formulir, dan Contoh Administrasi
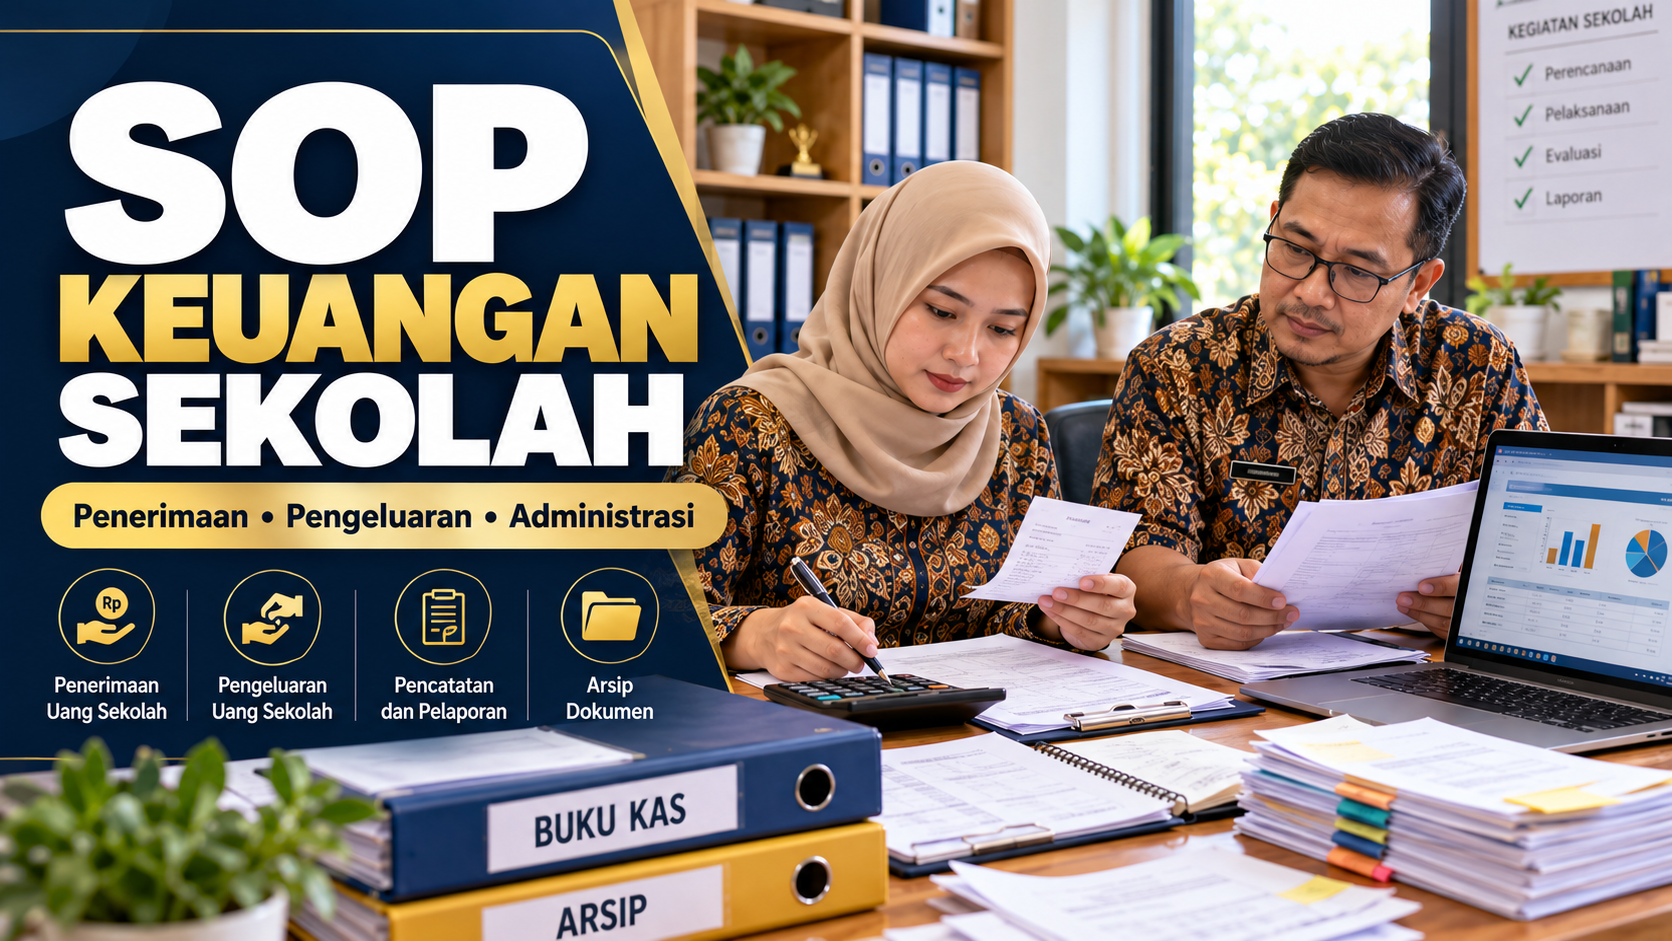
KebonCinta.com – Setiap sekolah membutuhkan sistem pengelolaan keuangan yang tertib agar penerimaan dan pengeluaran dana dapat dipantau secara jelas. Tanpa prosedur yang teratur, sekolah berisiko mengalami kesalahan pencatatan, kehilangan bukti transaksi, perbedaan saldo, hingga kesulitan menyusun laporan pertanggungjawaban.
Salah satu langkah untuk mencegah persoalan tersebut adalah menyusun Standar Operasional Prosedur (SOP) penerimaan dan pengeluaran uang sekolah.
SOP menjadi pedoman bagi kepala sekolah, bendahara, dan petugas terkait dalam melaksanakan transaksi keuangan sesuai kewenangan masing-masing.
Sebagai contoh, sekolah menerima dana operasional melalui rekening bank. Bendahara perlu memastikan asal dana, nominal, tanggal penerimaan, serta bukti penyalurannya sebelum melakukan pencatatan sesuai mekanisme yang berlaku.
Begitu pula ketika sekolah akan membeli perlengkapan pembelajaran. Pengeluaran tidak seharusnya dilakukan hanya berdasarkan permintaan lisan tanpa pemeriksaan kebutuhan, ketersediaan anggaran, dan persetujuan pihak berwenang.
Pada tahun 2026, pengelolaan Dana Bantuan Operasional Satuan Pendidikan (BOSP) mengacu pada Permendikdasmen Nomor 8 Tahun 2026 tentang Petunjuk Teknis Pengelolaan Dana BOSP.
Peraturan tersebut mengatur tahapan perencanaan dan penganggaran, pelaksanaan penatausahaan, serta pelaporan dan pertanggungjawaban.
Selain Dana BOSP, sekolah juga dapat mengelola sumber pendanaan lain yang sah. Karena setiap sumber dana dapat memiliki ketentuan berbeda, SOP internal perlu disusun secara cermat.
Apa Itu SOP Keuangan Sekolah?
Standar Operasional Prosedur keuangan sekolah merupakan pedoman tertulis yang menjelaskan tahapan, pihak yang bertanggung jawab, dokumen pendukung, serta mekanisme pemeriksaan dalam kegiatan administrasi keuangan.
SOP membantu memastikan pekerjaan dilakukan secara konsisten dan tidak bergantung pada kebiasaan seseorang.
Dalam penerimaan uang, prosedur perlu menjelaskan bagaimana dana diterima, diverifikasi, dicatat, dan diarsipkan.
Sementara itu, dalam pengeluaran uang, prosedur menjelaskan bagaimana kebutuhan diajukan, anggaran diperiksa, pembayaran disetujui, transaksi dilakukan, serta dokumen pertanggungjawaban disimpan.
SOP internal merupakan alat pengendalian administrasi. Dokumen ini tidak menggantikan ketentuan pemerintah, keputusan penyelenggara pendidikan, atau mekanisme resmi pengelolaan sumber dana tertentu.
Tujuan Penerapan SOP Penerimaan dan Pengeluaran Uang
Penyusunan SOP keuangan mempunyai beberapa tujuan penting.
Pertama, menjaga ketertiban administrasi. Setiap transaksi mempunyai alur pencatatan dan dokumen pendukung yang jelas.
Kedua, meningkatkan transparansi. Informasi keuangan dapat diperiksa oleh pihak yang mempunyai kewenangan.
Ketiga, mencegah kesalahan pencatatan. Bendahara memiliki pedoman untuk membedakan penerimaan, pengeluaran, pemindahbukuan, dan penyesuaian.
Keempat, memperjelas tanggung jawab. Petugas mengetahui siapa yang berwenang mengajukan, memeriksa, menyetujui, dan melaksanakan pembayaran.
Kelima, mempermudah pelaporan. Dokumen transaksi sudah tersedia ketika sekolah menyusun laporan realisasi atau pertanggungjawaban.
Keenam, mengurangi risiko penyalahgunaan. Setiap pengeluaran melalui tahapan pemeriksaan yang dapat ditelusuri.
Melalui tujuan tersebut, SOP bukan sekadar dokumen administratif, tetapi menjadi bagian dari sistem pengendalian keuangan sekolah.
Dasar Hukum Pengelolaan Keuangan Sekolah Tahun 2026
Pengelolaan Dana BOSP tahun 2026 berpedoman pada Permendikdasmen Nomor 8 Tahun 2026.
Pasal 51 mengatur bahwa satuan pendidikan menentukan komponen penggunaan dana berdasarkan kebutuhan yang dituangkan dalam dokumen perencanaan.
Pasal 53 mengatur bahwa pengadaan barang dan jasa menggunakan Dana BOSP harus mengikuti mekanisme pengadaan yang berlaku bagi satuan pendidikan.
Dalam Lampiran II dijelaskan bahwa penggunaan Dana BOSP harus dilaksanakan sesuai dokumen perencanaan dan penganggaran yang telah dimasukkan ke sistem kementerian.
Setiap penggunaan dana juga harus dicatat secara lengkap dan disertai bukti pendukung, termasuk dokumentasi pengadaan apabila relevan.
Ketentuan tersebut penting sebagai landasan penyusunan prosedur penerimaan, pengeluaran, dan pencatatan dana.
Namun, SOP yang disajikan dalam artikel ini merupakan contoh pengendalian internal yang dapat disesuaikan sekolah, bukan format SOP baku yang diwajibkan secara khusus oleh peraturan tersebut.
Pembagian Tanggung Jawab Pengelolaan Keuangan
Sebelum menyusun SOP, sekolah perlu menentukan pembagian tugas agar tidak terjadi tumpang tindih kewenangan.
Kepala sekolah bertanggung jawab memimpin dan mengendalikan pengelolaan dana sesuai ketentuan.
Bendahara sekolah membantu penatausahaan transaksi, pemeriksaan bukti, pembukuan, rekonsiliasi, dan persiapan laporan sesuai penugasan.
Pelaksana kegiatan mengajukan kebutuhan serta memberikan dokumen yang menjelaskan pelaksanaan kegiatan.
Petugas pengadaan atau penerima barang melaksanakan fungsi yang ditetapkan dalam mekanisme pengadaan dan memeriksa hasil barang atau jasa sesuai kewenangan.
Operator ARKAS, apabila ditugaskan, membantu proses penginputan dan administrasi sistem tanpa mengambil alih tanggung jawab pihak yang berwenang.
Pembagian tersebut merupakan gambaran operasional. Khusus BOSP, pembentukan dan tanggung jawab tim BOS mengikuti ketentuan juknis yang berlaku.
SOP 1: Prosedur Penerimaan Uang Sekolah
Penerimaan uang sekolah dapat berasal dari berbagai sumber yang sah, seperti Dana BOSP, bantuan pemerintah daerah, dana penyelenggara atau yayasan, serta sumber pendanaan lain yang sesuai ketentuan.
Sebelum pencatatan, sekolah perlu mengidentifikasi sumber dan dasar penerimaan.
Berikut contoh alur SOP penerimaan dana.
Tahap 1: Identifikasi Sumber Dana
Petugas memastikan asal dana, jenis penerimaan, tujuan penggunaan, dan aturan yang mengaturnya.
Dana BOSP tidak boleh diperlakukan sebagai penerimaan bebas yang dapat digunakan untuk seluruh kebutuhan sekolah tanpa batasan.
Demikian pula penerimaan dari sumber lain harus mengikuti ketentuan yang berlaku untuk sumber tersebut.
Tahap 2: Pemeriksaan Bukti Penerimaan
Untuk penerimaan melalui rekening bank, petugas memeriksa mutasi rekening atau bukti perbankan yang sesuai.
Jika sekolah menerima uang tunai melalui mekanisme yang sah, petugas perlu menyiapkan bukti penerimaan dan mengikuti aturan penyimpanan serta penyetoran yang berlaku.
Pada Dana BOSP, konfirmasi penerimaan dilakukan melalui prosedur sistem resmi yang ditentukan kementerian.
Tahap 3: Verifikasi Nominal
Bendahara membandingkan jumlah uang yang diterima dengan dokumen penetapan atau informasi penerimaan yang sah.
Jika terdapat perbedaan, sekolah perlu melakukan penelusuran sebelum menyelesaikan proses administrasi.
Tahap 4: Pencatatan Penerimaan
Penerimaan dicatat berdasarkan tanggal, nominal, sumber dana, dan bukti yang sebenarnya.
Untuk Dana BOSP, pencatatan harus mengikuti mekanisme ARKAS dan data penyaluran yang berlaku.
Tahap 5: Pengarsipan
Dokumen penerimaan disimpan secara sistematis berdasarkan sumber dana, tahun, dan periode transaksi.
Sekolah juga perlu melindungi dokumen yang berisi informasi rekening atau data keuangan yang bersifat terbatas.
Tahap 6: Rekonsiliasi
Catatan penerimaan dicocokkan dengan rekening bank, dokumen penyaluran, serta sistem resmi.
Jika ditemukan selisih, bendahara perlu melaporkannya kepada pihak berwenang untuk ditindaklanjuti.
Baca Juga: Panduan Cek Status Penyaluran Dana BOSP di Portal BOS Salur untuk Sekolah
Contoh Formulir Penerimaan Uang Sekolah
Berikut contoh dokumen administrasi internal untuk sumber penerimaan yang memang memerlukan formulir penerimaan.
FORMULIR PENERIMAAN UANG SEKOLAH
Nama Sekolah: ....................................
Nomor Dokumen: ....................................
Tanggal Penerimaan: ....................................
Sumber Dana: ....................................
Dasar Penerimaan: ....................................
Nominal Diterima: Rp............................
Terbilang: ....................................
Metode Penerimaan: Tunai / Transfer
Rekening Tujuan (jika relevan): ....................................
Nomor Referensi Transaksi: ....................................
Keterangan: ....................................
Dokumen Pendukung: ....................................
Diterima/Dicatat oleh: ....................................
Diperiksa oleh: ....................................
Tanggal Pemeriksaan: ....................................
Format tersebut dapat digunakan sebagai alat kontrol internal. Untuk Dana BOSP, dokumen ini tidak menggantikan konfirmasi penerimaan dan penatausahaan melalui sistem resmi.
SOP 2: Prosedur Pengeluaran Uang Sekolah
Pengeluaran dana harus didasarkan pada kebutuhan yang jelas serta mengikuti mekanisme persetujuan dan pengadaan yang berlaku.
Berikut contoh SOP yang dapat dikembangkan satuan pendidikan.
Tahap 1: Pengajuan Kebutuhan
Guru, pegawai, atau pelaksana kegiatan mengajukan kebutuhan barang, jasa, atau pembiayaan kegiatan kepada pihak yang berwenang.
Pengajuan sebaiknya memuat tujuan, rincian kebutuhan, jumlah, perkiraan biaya, dan waktu pelaksanaan.
Tahap 2: Pemeriksaan Anggaran
Bendahara atau petugas terkait memeriksa ketersediaan anggaran serta kesesuaian kegiatan dengan dokumen perencanaan.
Untuk Dana BOSP, pemeriksaan perlu memperhatikan RKAS yang telah disahkan, komponen penggunaan yang diperbolehkan, serta rincian belanja pada ARKAS.
Apabila kegiatan belum memiliki dasar penganggaran yang sesuai, pengeluaran tidak boleh langsung dilaksanakan hanya karena dana masih tersedia.
Tahap 3: Persetujuan Pengeluaran
Pengajuan disampaikan kepada pejabat yang memiliki kewenangan untuk memberikan persetujuan sesuai pembagian tugas dan sumber dana.
Persetujuan harus didasarkan pada hasil pemeriksaan kebutuhan dan kesesuaian anggaran.
Tahap 4: Pelaksanaan Pengadaan atau Kegiatan
Barang atau jasa diperoleh melalui mekanisme pengadaan yang berlaku.
Untuk pengadaan menggunakan Dana BOSP, sekolah perlu mengikuti peraturan pengadaan barang dan jasa oleh satuan pendidikan, termasuk penggunaan sistem pengadaan yang diwajibkan apabila relevan.
Tahap 5: Pemeriksaan Barang atau Jasa
Sebelum pembayaran diselesaikan sesuai mekanisme transaksi, petugas yang berwenang memeriksa dokumen dan hasil pekerjaan.
Pemeriksaan dapat mencakup kesesuaian spesifikasi, jumlah barang, kondisi, serta kelengkapan bukti penyerahan.
Pada pembayaran yang sah dilakukan di muka, pemeriksaan dan pertanggungjawaban mengikuti tahapan khusus yang berlaku.
Tahap 6: Verifikasi Pembayaran
Bendahara memeriksa identitas penerima, nominal, rincian transaksi, serta dokumen pendukung yang diperlukan.
Apabila terdapat kewajiban perpajakan, penanganannya harus mengikuti ketentuan sesuai jenis transaksi.
Tahap 7: Pelaksanaan Pembayaran
Pembayaran dilakukan melalui metode yang diperbolehkan dan sesuai kewenangan.
Bukti pembayaran perlu disimpan agar transaksi dapat ditelusuri.
Tahap 8: Pencatatan Pengeluaran
Setelah transaksi terjadi, pengeluaran dicatat sesuai tanggal, nominal, kegiatan, sumber dana, dan bukti pendukung.
Untuk BOSP, realisasi penggunaan dana harus dimasukkan ke ARKAS berdasarkan transaksi yang sebenarnya.
Tahap 9: Pengarsipan dan Pemeriksaan
Dokumen pengajuan, persetujuan, pengadaan, pembayaran, dan penerimaan barang atau jasa dikumpulkan sesuai kebutuhan administrasi.
Bendahara melakukan pemeriksaan ulang untuk memastikan tidak terdapat kesalahan atau pencatatan ganda.
Contoh Formulir Pengajuan Pengeluaran Dana
FORMULIR PERMINTAAN PENGELUARAN DANA SEKOLAH
Nama Sekolah: ....................................
Nomor Pengajuan: ....................................
Tanggal Pengajuan: ....................................
Nama Pemohon: ....................................
Unit atau Bidang: ....................................
Nama Kegiatan: ....................................
Tujuan Pengeluaran: ....................................
Rincian Kebutuhan:
- Barang/Jasa: ....................................
Jumlah: ....................................
Perkiraan Biaya: Rp............................ - Barang/Jasa: ....................................
Jumlah: ....................................
Perkiraan Biaya: Rp............................
Total Pengajuan: Rp............................
Sumber Dana: ....................................
Referensi Anggaran: ....................................
Waktu Pelaksanaan: ....................................
Dokumen Pendukung: ....................................
Diajukan oleh: ....................................
Hasil Pemeriksaan Anggaran: Sesuai / Perlu Revisi
Catatan Pemeriksaan: ....................................
Persetujuan Pejabat Berwenang: Disetujui / Ditolak / Perlu Perbaikan
Tanggal Persetujuan: ....................................
Tanda Tangan: ....................................
Formulir ini merupakan contoh administrasi pengajuan internal, bukan dokumen pengesahan belanja yang berlaku otomatis untuk semua jenis dana.
SOP 3: Penanganan Uang Tunai dan Transaksi Bank
Sekolah perlu membedakan uang yang berada pada rekening bank dengan uang tunai yang dikelola secara sah.
Penarikan uang dari rekening bank tidak otomatis berarti sekolah telah melakukan pengeluaran belanja.
Sebagai contoh, sekolah menarik uang tunai Rp2.000.000 dari rekening operasional.
Dalam pencatatan, transaksi tersebut dapat merupakan perpindahan uang dari rekening bank ke kas tunai, bukan belanja barang atau jasa.
Pengeluaran belanja dicatat ketika pembayaran yang sebenarnya terjadi sesuai ketentuan.
Agar pengendalian berjalan baik, sekolah dapat menerapkan prosedur berikut:
- Setiap penarikan tunai harus mempunyai dasar kebutuhan dan persetujuan sesuai kewenangan.
- Bukti penarikan atau penyetoran disimpan.
- Saldo kas tunai dicatat dan diperiksa.
- Uang tunai disimpan dengan pengamanan yang memadai.
- Transaksi kas tidak dicampurkan dengan uang pribadi petugas.
- Perbedaan saldo harus ditelusuri dan dilaporkan.
- Pemeriksaan kas dilakukan secara berkala oleh pihak yang ditetapkan.
Untuk Dana BOSP, pencatatan tarik tunai, setor tunai, dan pembelanjaan harus mengikuti mekanisme yang tersedia di ARKAS.
Contoh Lembar Pemeriksaan Kas Tunai
BERITA ACARA PEMERIKSAAN KAS TUNAI
Nama Sekolah: ....................................
Tanggal Pemeriksaan: ....................................
Sumber Dana: ....................................
Saldo Menurut Pembukuan: Rp............................
Jumlah Uang Tunai Hasil Pemeriksaan: Rp............................
Selisih: Rp............................
Hasil Pemeriksaan:
[ ] Sesuai
[ ] Terdapat selisih
Penjelasan Selisih (jika ada): ....................................
Dokumen yang Diperiksa: ....................................
Tindak Lanjut: ....................................
Petugas yang Diperiksa: ....................................
Pemeriksa: ....................................
Mengetahui: ....................................
Tanda Tangan: ....................................
Berita acara ini merupakan contoh dokumen pengendalian internal. Apabila terdapat selisih, penyelesaiannya harus dilakukan melalui pemeriksaan dan prosedur yang sah, bukan dengan mengubah catatan agar terlihat sesuai.
SOP 4: Pencatatan Transaksi melalui ARKAS 4
Untuk satuan pendidikan penerima Dana BOSP yang menggunakan ARKAS, pencatatan realisasi dilakukan melalui menu Penatausahaan.
Panduan resmi Kemendikdasmen menjelaskan bahwa aktivasi Buku Kas Umum dilakukan setelah persyaratan anggaran dan penerimaan dana terpenuhi.
Sekolah perlu memastikan RKAS telah disahkan serta dana yang akan dicatat telah diterima sesuai mekanisme sumber dananya.
Setelah BKU aktif, pencatatan dilakukan sesuai bulan transaksi.
Secara umum, prosesnya meliputi:
- Membuka aplikasi ARKAS.
- Memilih menu Penatausahaan.
- Menentukan sumber dana.
- Mengaktifkan BKU sesuai persyaratan aplikasi.
- Memilih bulan pembukuan.
- Mencatat transaksi berdasarkan realisasi.
- Memasukkan rincian pembelanjaan yang diperlukan.
- Memeriksa kesesuaian saldo dan bukti.
- Menyelesaikan pencatatan.
- Melakukan Tutup BKU sesuai prosedur aplikasi.
Panduan ARKAS menyatakan bahwa pencatatan realisasi harus sesuai dengan pembelanjaan sebenarnya.
Sekolah juga perlu melakukan pencatatan secara kronologis agar transaksi dapat ditelusuri.
Jika terjadi kesalahan, pembetulan harus mengikuti mekanisme resmi pada aplikasi.
Untuk penutupan BKU, sekolah perlu memastikan seluruh transaksi telah diperiksa dan perangkat terhubung ke internet ketika proses sinkronisasi diperlukan.
Contoh Administrasi Rekap Penerimaan dan Pengeluaran
Berikut contoh ringkas pencatatan untuk membantu memahami perhitungan saldo tanpa menggunakan tabel yang terlalu lebar.
REKAP KEUANGAN SEKOLAH
Nama Sekolah: SMP Harapan Bangsa (simulasi)
Periode: Oktober 2026
A. Saldo Awal
Saldo awal periode: Rp5.000.000
B. Penerimaan
Tanggal: 2 Oktober 2026
Uraian: Penerimaan dana operasional
Nominal: Rp20.000.000
Total Penerimaan: Rp20.000.000
C. Pengeluaran
Transaksi 1
Tanggal: 5 Oktober 2026
Uraian: Pembelian alat tulis kantor
Nominal: Rp1.500.000
Transaksi 2
Tanggal: 8 Oktober 2026
Uraian: Pembayaran listrik
Nominal: Rp750.000
Transaksi 3
Tanggal: 12 Oktober 2026
Uraian: Pembelian bahan pembelajaran
Nominal: Rp2.250.000
Total Pengeluaran: Rp4.500.000
D. Rekapitulasi Saldo
Saldo awal: Rp5.000.000
Total penerimaan: Rp20.000.000
Total pengeluaran: Rp4.500.000
Saldo akhir: Rp20.500.000
Rumus perhitungan:
Saldo Akhir = Saldo Awal + Penerimaan − Pengeluaran.
Rp5.000.000 + Rp20.000.000 − Rp4.500.000 = Rp20.500.000.
Seluruh angka tersebut merupakan simulasi administrasi, bukan laporan keuangan yang sebenarnya.
Format ini dapat digunakan sebagai alat bantu pembelajaran atau rekap internal. Untuk BOSP, pencatatan resmi tetap mengikuti ARKAS.
Baca Juga: Sekolah Wajib Alokasikan 10% Dana BOS untuk Pembelian Buku
Catatan: Artikel Baca Juga tersebut membahas ketentuan penganggaran buku. Untuk penerapan tahun 2026, sekolah tetap harus merujuk pada Permendikdasmen Nomor 8 Tahun 2026 sebagai regulasi yang berlaku.
SOP 5: Rekonsiliasi dan Pemeriksaan Keuangan Bulanan
Rekonsiliasi merupakan proses mencocokkan catatan pembukuan dengan bukti transaksi dan posisi keuangan yang sebenarnya.
Sekolah sebaiknya melakukan pemeriksaan secara teratur agar selisih dapat diketahui lebih awal.
Tahapan pemeriksaan bulanan dapat meliputi:
Pertama, memeriksa penerimaan.
Cocokkan seluruh penerimaan dengan mutasi rekening, bukti transfer, atau dokumen lain yang sah.
Kedua, memeriksa pengeluaran.
Pastikan transaksi pengeluaran mempunyai dasar, bukti pembayaran, dan dokumen pendukung.
Ketiga, memeriksa saldo bank.
Bandingkan saldo rekening dengan pencatatan transaksi bank.
Keempat, memeriksa kas tunai.
Lakukan pemeriksaan apabila sekolah mengelola uang tunai.
Kelima, memeriksa kewajiban perpajakan.
Identifikasi transaksi yang membutuhkan penanganan pajak berdasarkan ketentuan yang berlaku.
Keenam, memeriksa realisasi anggaran.
Pastikan penggunaan dana sesuai dengan kegiatan dan anggaran yang sah.
Ketujuh, mencatat temuan.
Jika terdapat ketidaksesuaian, buat catatan pemeriksaan serta tentukan tindak lanjut.
Pemeriksaan tersebut dapat dilakukan sebagai pengendalian internal dan tidak menggantikan pemeriksaan oleh pihak berwenang.
SOP Penanganan Kesalahan Transaksi
Kesalahan administrasi dapat terjadi ketika nominal pembayaran tidak sesuai, penerimaan belum dicatat, transaksi tercatat ganda, atau bukti pembayaran belum tersedia.
Jika ditemukan kesalahan, petugas sebaiknya tidak langsung menghapus atau mengganti catatan tanpa penelusuran.
Prosedur penanganan dapat dilakukan melalui langkah berikut:
- Identifikasi transaksi yang bermasalah.
- Kumpulkan dokumen dan bukti terkait.
- Bandingkan catatan dengan transaksi sebenarnya.
- Laporkan ketidaksesuaian kepada pihak berwenang.
- Tentukan mekanisme koreksi yang sah.
- Lakukan pembetulan sesuai aturan atau aplikasi resmi.
- Simpan catatan koreksi dan dokumen pendukung.
- Periksa kembali saldo setelah pembetulan.
Khusus ARKAS, Kemendikdasmen menyediakan panduan pembaruan data BKU untuk kondisi tertentu, termasuk perbedaan informasi penerimaan dana dan pencatatan ganda yang dapat ditangani melalui fitur resmi.
Jika kesalahan berkaitan dengan perubahan RKAS atau realisasi anggaran, sekolah harus mengikuti mekanisme yang berlaku untuk kondisi tersebut.
Checklist SOP Penerimaan dan Pengeluaran Keuangan Sekolah
Berikut checklist sederhana yang dapat digunakan sebagai alat pemeriksaan internal.
A. Penerimaan Dana
- Sumber dana telah diidentifikasi.
- Dasar penerimaan tersedia.
- Nominal penerimaan telah diverifikasi.
- Bukti transfer atau penerimaan tersedia.
- Transaksi telah dicatat sesuai sumber dana.
- Konfirmasi pada aplikasi resmi telah dilakukan apabila diwajibkan.
- Dokumen penerimaan telah diarsipkan.
B. Pengeluaran Dana
- Pengajuan kegiatan mempunyai dasar kebutuhan.
- Ketersediaan anggaran telah diperiksa.
- Pengeluaran sesuai ketentuan sumber dana.
- Persetujuan pihak berwenang tersedia.
- Prosedur pengadaan telah dipenuhi.
- Barang atau jasa telah diperiksa sesuai mekanisme.
- Bukti pembayaran telah disimpan.
- Kewajiban perpajakan telah diverifikasi.
- Transaksi telah dicatat.
- Berkas pertanggungjawaban telah diarsipkan.
C. Pemeriksaan Berkala
- Saldo bank telah direkonsiliasi.
- Kas tunai telah diperiksa jika tersedia.
- Tidak terdapat transaksi ganda.
- Selisih telah ditelusuri.
- Laporan realisasi telah diperiksa.
- Kewajiban pelaporan resmi telah dipenuhi.
- Hasil pemeriksaan telah didokumentasikan.
Checklist dapat dikembangkan berdasarkan ukuran sekolah, jenis pendanaan, serta pembagian tanggung jawab yang berlaku.
Kesalahan yang Perlu Dihindari dalam Pengelolaan Uang Sekolah
Beberapa kebiasaan dapat meningkatkan risiko masalah administrasi, seperti melakukan pembayaran tanpa pemeriksaan anggaran, menerima dana tanpa bukti, mencampurkan uang sekolah dengan uang pribadi, serta menunda pencatatan transaksi.
Sekolah juga perlu menghindari pengeluaran berdasarkan permintaan lisan tanpa prosedur yang jelas.
Selain itu, bukti transaksi harus mencerminkan keadaan sebenarnya. Dokumen fiktif, perubahan nominal tanpa dasar, dan pencatatan ganda tidak dapat dibenarkan.
Pengendalian keuangan yang baik membutuhkan pembagian kewenangan, pemeriksaan dokumen, serta kebiasaan melakukan rekonsiliasi secara berkala.
Bagi satuan pendidikan yang menggunakan Dana BOSP, penerapan SOP internal harus berjalan seiring dengan ketentuan juknis dan pencatatan melalui ARKAS.
Dengan prosedur penerimaan dan pengeluaran yang jelas, bendahara dapat melaksanakan pekerjaan secara lebih terarah, sementara kepala sekolah mempunyai dasar pengawasan yang lebih baik.
Pada akhirnya, administrasi keuangan yang tertib membantu memastikan dana pendidikan digunakan sesuai tujuan, mendukung kebutuhan pembelajaran, dan dapat dipertanggungjawabkan kepada pihak yang berwenang.
Referensi
- Kementerian Pendidikan Dasar dan Menengah Republik Indonesia. (2026).
Tags:
SOP keuangan sekolah bendahara sekolah penerimaan uang sekolah pengeluaran kas sekolah administrasi BOS BOSP 2026Komentar Pengguna
🔥 Berita Terpopuler
Berita paling banyak dibaca dalam 7 hari terakhir
Cara Cek Bantuan Papan Interaktif Digital 2026 untuk PAUD dan SD,...
Cara Mudah Cetak Kartu Pengawas TKA dan Masuk Link Zoom Resmi Pen...
Jadwal Lengkap PPG Daljab Kemenag 2026 hingga Februari 2027, Cek...
Rangkuman Materi TKA 2026 Mapel Ekonomi SMA dan Kisi-Kisi yang Pe...