Suami atau Istri Diam-Diam Memiliki Utang Paylater? Ini Cara Membicarakannya Tanpa Memperkeruh Rumah Tangga
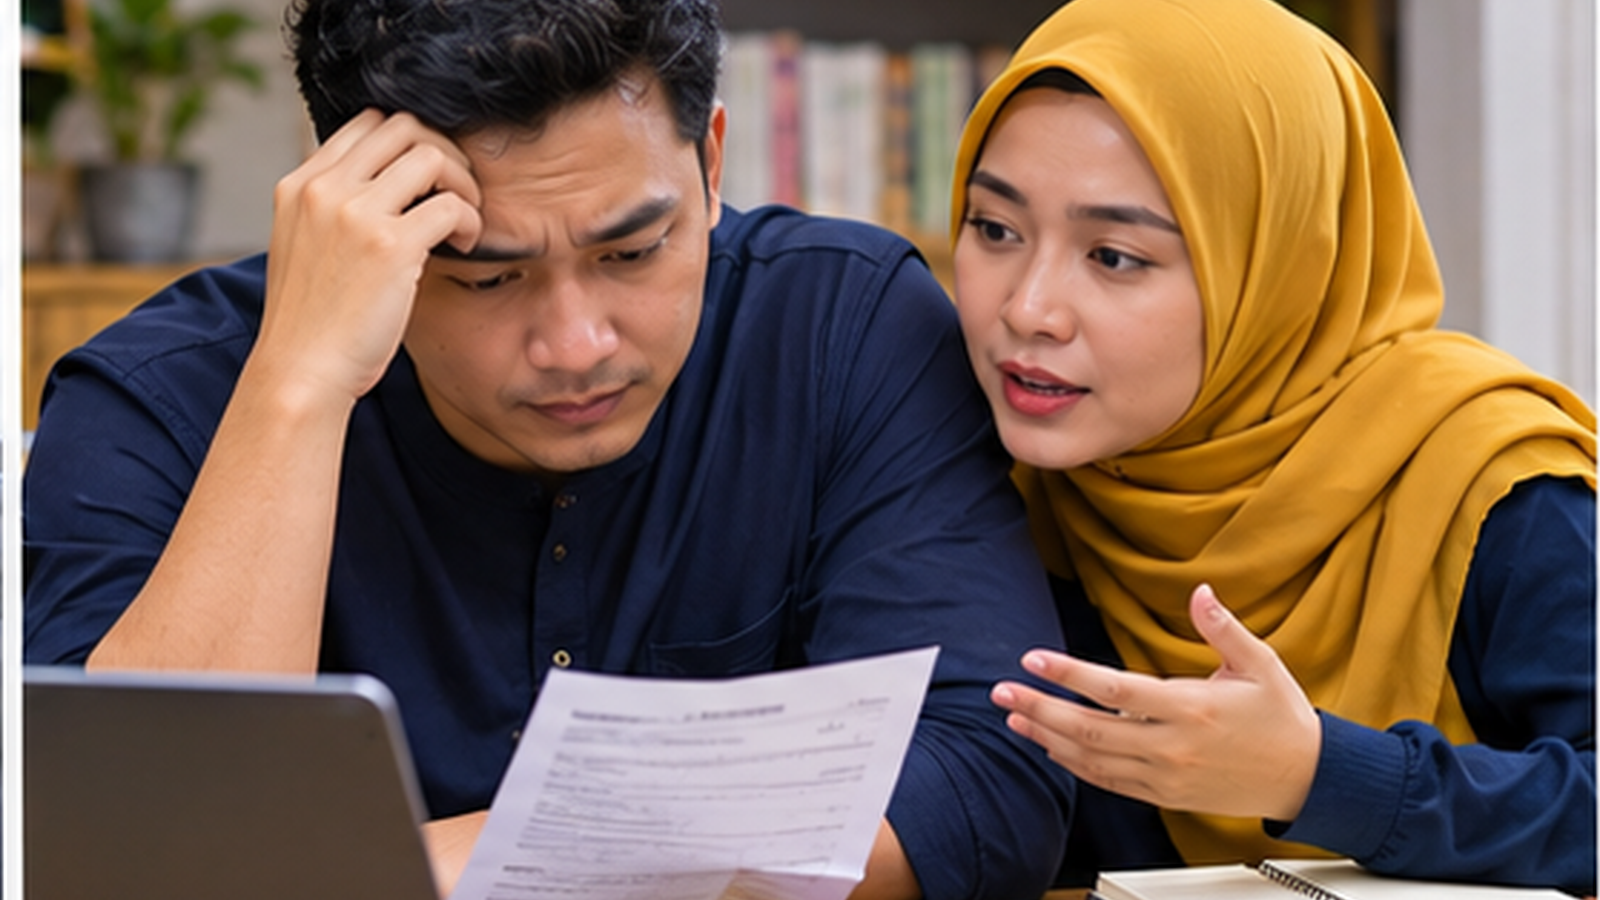
KebonCinta.com – Mengetahui bahwa suami atau istri memiliki utang paylater yang selama ini tidak pernah dibicarakan dapat menjadi pengalaman yang mengejutkan.
Persoalannya bukan hanya mengenai jumlah cicilan.
Ada rasa kecewa, kekhawatiran terhadap kondisi keuangan keluarga, hingga pertanyaan mengapa pasangan memilih menyembunyikan kewajiban tersebut.
Sebagian orang mungkin langsung menuduh pasangannya tidak bertanggung jawab. Sebagian lainnya memilih diam meskipun merasa cemas.
Padahal, persoalan ini membutuhkan komunikasi yang jujur sekaligus langkah penyelesaian keuangan yang realistis.
Paylater atau layanan beli sekarang bayar nanti memungkinkan konsumen melakukan pembelian dengan pembayaran yang ditunda atau dicicil sesuai ketentuan penyedia.
Kemudahan tersebut tetap disertai kewajiban pembayaran, dan pada produk tertentu terdapat bunga, biaya layanan, serta konsekuensi keterlambatan.
Karena itu, ketika salah satu pasangan memiliki utang yang tidak diketahui pihak lainnya, pembicaraan perlu diarahkan pada dua hal: menyelesaikan kewajiban dan memperbaiki keterbukaan dalam rumah tangga.
Mengapa Pasangan Bisa Menyembunyikan Utang Paylater?
Penyebabnya dapat berbeda pada setiap keluarga.
Tidak semua utang tersembunyi berasal dari kebiasaan belanja berlebihan.
1. Takut Dimarahi Pasangan
Sebagian orang menyembunyikan transaksi karena khawatir akan mendapat reaksi keras.
Ketakutan tersebut dapat membuat keterlambatan pengakuan semakin panjang.
2. Merasa Mampu Membayar Sendiri
Pasangan mungkin menganggap utang tersebut tidak perlu dibicarakan karena menggunakan pendapatannya sendiri.
Namun, kewajiban pribadi tetap dapat memengaruhi anggaran bersama.
3. Terbiasa Berbelanja secara Impulsif
Kemudahan transaksi digital dapat membuat seseorang mengambil keputusan pembelian tanpa perencanaan.
4. Mengalami Tekanan Keuangan
Paylater mungkin digunakan untuk memenuhi kebutuhan tertentu ketika uang tunai tidak mencukupi.
Jika hal ini berlangsung berulang, keluarga perlu mengevaluasi penyebab kekurangan kas.
5. Tidak Memahami Total Biaya
Pembayaran bulanan yang terlihat kecil dapat membuat total kewajiban kurang diperhatikan.
6. Belum Memiliki Kesepakatan Keuangan
Pasangan yang tidak pernah menentukan batas penggunaan utang mungkin memiliki pandangan berbeda mengenai transaksi yang harus dibicarakan.
Mengapa Utang yang Disembunyikan Bisa Menimbulkan Konflik?
Masalah utama sering berkaitan dengan rusaknya rasa percaya.
Salah satu pihak merasa keputusan penting telah diambil tanpa sepengetahuannya.
Sementara itu, pihak yang berutang mungkin merasa bersalah, takut, atau tertekan.
Apabila percakapan hanya berisi tuduhan, masalah keuangan belum tentu terselesaikan.
Karena itu, pasangan perlu memisahkan pembahasan mengenai perilaku menyembunyikan informasi dari langkah teknis menyelesaikan utang.
8 Langkah Menghadapi Pasangan yang Diam-Diam Memiliki Utang
1. Hindari Membahasnya saat Emosi Memuncak
Jika baru mengetahui utang dalam jumlah besar, berikan waktu untuk menenangkan diri sebelum membicarakannya.
Jangan memulai percakapan ketika salah satu pihak sedang sangat marah.
2. Sampaikan Fakta yang Diketahui
Mulailah dengan informasi yang sudah jelas.
Misalnya, terdapat tagihan atau cicilan yang belum pernah dibicarakan.
Hindari membuat tuduhan yang belum didukung bukti.
3. Beri Kesempatan Pasangan Menjelaskan
Tanyakan kapan utang dimulai, digunakan untuk apa, dan mengapa tidak dibicarakan.
Mendengarkan penjelasan tidak berarti langsung menyetujui seluruh tindakannya.
4. Minta Gambaran Kewajiban secara Lengkap
Dengan persetujuan pemilik akun, periksa informasi resmi mengenai jumlah tagihan, tanggal jatuh tempo, bunga, biaya, dan denda.
Jangan hanya melihat nominal cicilan bulan berjalan.
5. Buat Daftar Seluruh Utang
Catat kewajiban dari setiap penyedia layanan.
Termasuk apabila terdapat cicilan lain yang memengaruhi kemampuan pembayaran keluarga.
6. Periksa Kemampuan Membayar
Bandingkan seluruh kewajiban dengan pendapatan dan kebutuhan pokok rumah tangga.
7. Susun Rencana Penyelesaian
Tentukan pembayaran yang harus diprioritaskan, kemungkinan penyesuaian belanja, dan langkah menghubungi penyedia apabila terdapat kesulitan membayar.
8. Buat Kesepakatan Keuangan Baru
Diskusikan batas penggunaan paylater, kewajiban memberi tahu pasangan, dan mekanisme meninjau keuangan bersama.
Kesepakatan sebaiknya realistis dan tidak digunakan sebagai alat mengontrol seluruh keputusan pribadi pasangan.
Contoh Kalimat untuk Membuka Percakapan
Pasangan dapat memulai dengan kalimat:
"Aku baru mengetahui ada cicilan yang belum pernah kita bicarakan. Aku khawatir karena tagihan ini bisa memengaruhi keuangan keluarga. Aku ingin memahami jumlah dan penyebabnya supaya kita bisa menentukan langkah berikutnya."
Kalimat tersebut menyampaikan kekhawatiran tanpa langsung menyerang karakter pasangan.
Namun, pasangan juga perlu menjelaskan bahwa menyembunyikan kewajiban keuangan merupakan persoalan serius yang harus diperbaiki.
Cara Membuat Daftar Utang Paylater
Gunakan tabel sederhana berikut.
| Informasi | Hal yang Dicatat |
|---|---|
| Penyedia layanan | Nama aplikasi atau lembaga |
| Sisa kewajiban | Jumlah yang masih harus dibayar |
| Cicilan bulanan | Nominal pembayaran rutin |
| Jatuh tempo | Tanggal pembayaran |
| Bunga dan biaya | Ketentuan dalam perjanjian |
| Status | Lancar, mendekati jatuh tempo, atau menunggak |
Pastikan angka berasal dari aplikasi atau dokumen resmi, bukan hanya perkiraan.
Utang Mana yang Sebaiknya Diselesaikan Lebih Dahulu?
Tidak ada satu urutan pelunasan yang berlaku untuk seluruh keluarga.
Pertimbangkan tanggal jatuh tempo, besaran biaya, konsekuensi keterlambatan, serta kemampuan keuangan.
Consumer Financial Protection Bureau (CFPB) menyarankan konsumen memetakan seluruh kewajiban, memahami kondisi utang, dan menyusun prioritas pembayaran.
Jika kesulitan memenuhi tagihan, hubungi penyedia layanan melalui kanal resmi untuk menanyakan pilihan penyelesaian yang tersedia.
Jangan menganggap setiap penyedia wajib memberikan keringanan tertentu.
Hindari Menutup Paylater dengan Pinjaman Baru
Mengambil pinjaman baru untuk membayar cicilan lama dapat memperbesar masalah jika total biaya dan kemampuan pembayaran tidak diperhitungkan.
Sebelum mengambil keputusan, periksa apakah langkah tersebut benar-benar mengurangi beban atau hanya memindahkan kewajiban ke tempat lain.
Waspadai pula tawaran jasa pelunasan instan.
OJK pada 2026 mengingatkan masyarakat terhadap penipuan yang menawarkan penghapusan atau pemutihan utang dengan meminta biaya di muka.
Baca Juga: 5 Hal yang Perlu Dibicarakan Pasangan Sebelum Memutuskan Menikah
Apakah Utang Salah Satu Pasangan Otomatis Menjadi Tanggungan Pasangan Lain?
Tidak tepat menganggap seluruh utang pribadi otomatis menjadi kewajiban bersama dalam setiap keadaan.
Tanggung jawab hukum dapat bergantung pada perjanjian, tujuan penggunaan utang, pengaturan harta perkawinan, dan ketentuan hukum yang berlaku.
Jika terdapat sengketa atau jumlah utang sangat besar, konsultasikan dokumen kepada penasihat hukum yang kompeten.
Jangan memberikan akses rekening atau mengambil alih kewajiban hanya karena mendapat tekanan.
Bagaimana Jika Pasangan Terus Menyembunyikan Utang?
Apabila masalah berulang, pasangan perlu mengevaluasi lebih dari sekadar anggaran.
Pertimbangkan konseling perkawinan atau pendampingan profesional untuk membahas kepercayaan, perilaku belanja, dan pola komunikasi.
Jika terdapat ancaman, pemaksaan finansial, penyalahgunaan identitas, atau kekerasan dalam rumah tangga, utamakan keselamatan dan cari bantuan yang sesuai.
Cara Membangun Kembali Kepercayaan Keuangan
Mulailah dengan keterbukaan mengenai kewajiban yang memengaruhi rumah tangga.
Buat jadwal pembicaraan keuangan secara rutin.
Sepakati batas transaksi yang perlu dibicarakan bersama, sekaligus ruang pengeluaran pribadi yang wajar.
Kepercayaan biasanya membutuhkan waktu untuk pulih.
Perubahan perilaku yang konsisten lebih penting daripada sekadar janji untuk tidak mengulangi kesalahan.
Baca Juga: Mengatur Arus Kas Keluarga ala Sahabat Nabi: Strategi Budgeting Menggunakan Prinsip 4 Pos Utama
Menyelesaikan Utang Perlu Kejujuran dan Kerja Sama
Utang paylater yang disembunyikan pasangan dapat memengaruhi keuangan sekaligus kepercayaan dalam rumah tangga.
Namun, persoalan tersebut tidak akan selesai hanya dengan saling menyalahkan.
Pasangan perlu memeriksa jumlah kewajiban, memahami penyebabnya, menyusun rencana pembayaran, dan membangun kesepakatan keuangan yang lebih jelas.
Keterbukaan bukan berarti setiap keputusan harus dikendalikan satu pihak.
Tujuannya adalah memastikan keputusan yang berdampak pada keluarga dilakukan secara bertanggung jawab dan tidak menimbulkan masalah tersembunyi pada masa depan.
Referensi
- Otoritas Jasa Keuangan. Peraturan OJK Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan. https://www.peraturan.go.id/files/peraturan-ojk-no-22-tahun-2023.pdf
- Otoritas Jasa Keuangan.
Tags:
utang paylater pasangan suami punya utang istri punya paylater konflik keuangan keluarga komunikasi suami istri cicilan rumah tanggaKomentar Pengguna
🔥 Berita Terpopuler
Berita paling banyak dibaca dalam 7 hari terakhir
Stok Melimpah tapi Sepi Peminat: Harga Bekas Fortuner dan Pajero...
Bingung Pilih Mobil Pertama? Simak 5 Tips Menentukan Kendaraan ya...
Contoh Teks Amanat Pembina Upacara Hari Guru Nasional 2026 yang M...
Panduan Lengkap Menggunakan Papan Interaktif Digital (PID) untuk...