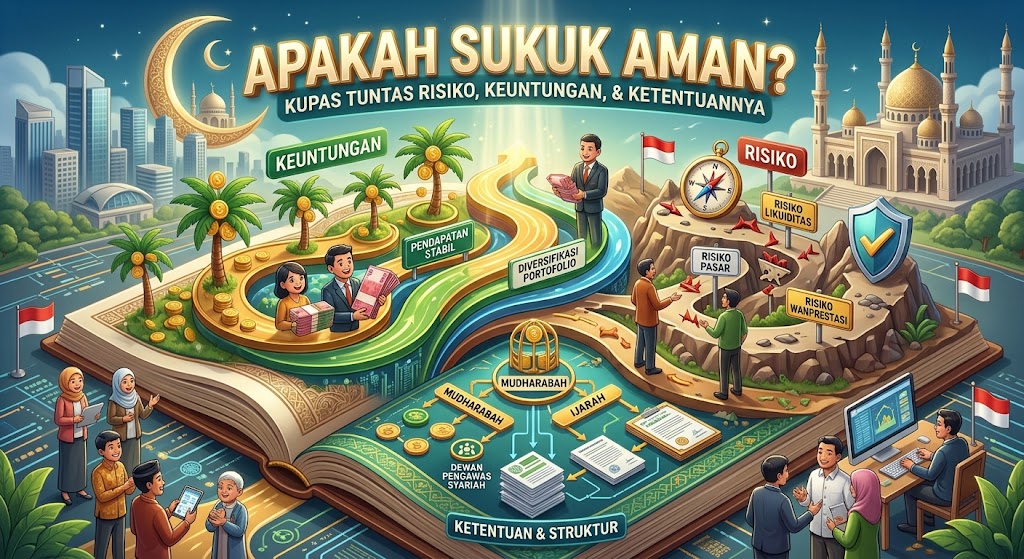
Apakah Sukuk Aman untuk Investasi? Kupas Tuntas Risiko, Keuntungan, dan Ketentuannya
Sukuk istishna menggunakan akad pemesanan pembuatan barang atau pembangunan proyek dengan spesifikasi dan ketentuan yang telah disepakati.
Jenis sukuk ini dapat digunakan untuk mendukung pembiayaan pembangunan infrastruktur, fasilitas, maupun proyek tertentu. Kesepakatan mencakup spesifikasi pekerjaan, harga, waktu penyelesaian, serta mekanisme pembayaran.
Jenis Sukuk Berdasarkan Penerbitnya
Selain dibedakan berdasarkan akad, sukuk juga dapat dikelompokkan menurut pihak yang menerbitkannya. Berikut tiga kategori yang umum dikenal.
1. Sukuk Negara
Sukuk negara atau Surat Berharga Syariah Negara (SBSN) merupakan instrumen yang diterbitkan pemerintah berdasarkan prinsip syariah.
Penerbitannya bertujuan membantu pembiayaan Anggaran Pendapatan dan Belanja Negara (APBN), termasuk mendukung pembangunan infrastruktur dan berbagai program pemerintah.
Salah satu instrumen yang dikenal masyarakat adalah Sukuk Ritel, yang dapat dibeli oleh investor individu melalui mitra distribusi resmi.
2. Sukuk Korporasi
Sukuk korporasi merupakan sukuk yang diterbitkan oleh perusahaan atau emiten untuk memperoleh pendanaan.
Dana hasil penerbitan dapat digunakan untuk membiayai ekspansi usaha, pembangunan fasilitas, pengembangan proyek, maupun kebutuhan operasional perusahaan yang sesuai dengan prinsip syariah.
3. Sukuk Global
Sukuk global merupakan instrumen sukuk yang diterbitkan untuk menjangkau investor di pasar internasional. Penerbitnya dapat berupa pemerintah maupun entitas perusahaan.
Instrumen ini memungkinkan penerbit memperoleh pendanaan dari investor lintas negara dengan tetap menggunakan struktur transaksi yang sesuai prinsip syariah.
Karakteristik Sukuk
Sukuk mempunyai sejumlah karakteristik yang membedakannya dari instrumen investasi konvensional. Beberapa ciri utamanya meliputi:
- Memiliki underlying asset: Sukuk harus memiliki aset, manfaat aset, atau kegiatan yang menjadi dasar penerbitannya sesuai struktur akad.
- Memberikan imbal hasil berdasarkan akad: Pendapatan investor dapat berupa ujrah, margin, atau bagi hasil sesuai jenis sukuk.
- Mengikuti prinsip syariah: Penerbitan dan pengelolaannya harus menghindari riba, gharar, maysir, serta unsur terlarang lainnya.
- Penggunaan dana harus sesuai syariah: Dana hasil penerbitan sukuk atau proceeds wajib dialokasikan untuk kegiatan yang tidak bertentangan dengan prinsip Islam.
- Memiliki jangka waktu dan ketentuan penyelesaian: Sukuk diterbitkan dengan periode tertentu serta mekanisme pembayaran atau penyelesaian sesuai akad yang digunakan.
Karakteristik tersebut membuat sukuk menjadi salah satu pilihan instrumen investasi bagi masyarakat yang ingin berpartisipasi dalam pasar modal syariah.
Baca Juga: Apa Saja Kriteria Saham Syariah? Kupas Tuntas Batas Rasio Utang hingga Bisnis yang Diharamkan
Perbedaan Sukuk dan Obligasi Konvensional
Sukuk dan obligasi konvensional sama-sama dapat digunakan untuk menghimpun dana dari investor. Keduanya juga memiliki jangka waktu serta mekanisme pemberian imbal hasil.
Namun, terdapat perbedaan mendasar dalam prinsip dan struktur transaksinya. Berikut perbandingannya.
| Aspek | Sukuk | Obligasi Konvensional |
|---|---|---|
| Dasar penerbitan | Prinsip dan akad syariah | Perjanjian utang-piutang |
| Hubungan investor | Bergantung pada akad, seperti kepemilikan manfaat atau kerja sama | Kreditur dan penerbit sebagai debitur |
| Imbal hasil | Berupa margin, ujrah, atau bagi hasil | Berupa bunga atau kupon |
| Aset dasar | Memerlukan underlying asset atau manfaat aset sesuai struktur | Tidak harus memiliki underlying asset |
| Penggunaan dana | Harus untuk kegiatan yang sesuai prinsip syariah | Tidak menggunakan ketentuan syariah sebagai dasar |
| Ketentuan transaksi | Menghindari riba, gharar, dan maysir | Mengikuti ketentuan obligasi konvensional |
Perbedaan tersebut menunjukkan bahwa sukuk tidak sekadar mengganti istilah obligasi menjadi obligasi syariah. Instrumen ini mempunyai struktur transaksi yang didasarkan pada akad dan prinsip kepemilikan atau kegiatan usaha.
Sementara itu, obligasi konvensional pada dasarnya merupakan surat pengakuan utang. Investor memberikan pinjaman kepada penerbit dan memperoleh pembayaran bunga atau kupon sesuai perjanjian.
Apakah Sukuk Cocok untuk Investasi?
Sukuk dapat menjadi alternatif bagi masyarakat yang ingin berinvestasi melalui instrumen pasar modal syariah. Selain memberikan kesempatan memperoleh imbal hasil, sukuk negara juga dapat menjadi sarana partisipasi masyarakat dalam pembiayaan pembangunan.
Meski demikian, investor tetap perlu memahami jenis akad, jangka waktu, potensi imbal hasil, risiko, serta ketentuan pencairan sebelum membeli sukuk.
Sukuk juga tidak otomatis bebas risiko. Risiko yang mungkin dihadapi antara lain perubahan harga di pasar sekunder, risiko gagal bayar pada penerbit tertentu, serta keterbatasan likuiditas bergantung pada jenis instrumennya.
Dengan memahami pengertian, jenis, karakteristik, dan perbedaannya dengan obligasi konvensional, masyarakat dapat memiliki gambaran lebih jelas sebelum memilih instrumen investasi yang sesuai dengan kebutuhan dan prinsip keuangan masing-masing.
Tags:
Sukuk Investasi Syariah Pasar ModalKomentar Pengguna
🔥 Berita Terpopuler
Berita paling banyak dibaca dalam 7 hari terakhir
Cara Cek Bantuan Papan Interaktif Digital 2026 untuk PAUD dan SD,...
Rangkuman Materi TKA 2026 Mapel Ekonomi SMA dan Kisi-Kisi yang Pe...
Materi TKA PKN Kelas 12: Kisi-Kisi, Ringkasan Materi, dan Contoh...
Amalan Mustajab: Sholawat Munjiyat 11 Kali untuk Memohon Pertolon...