Bolehkah Negara Menerima Pajak dari Minuman Keras? Ini Perbedaan Pendapat Ulama
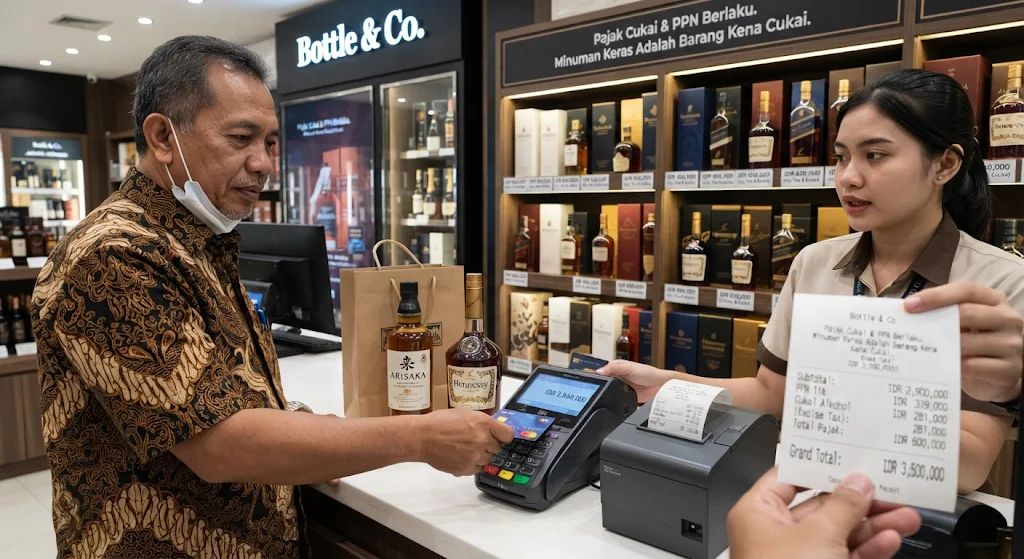
3. Pendapat yang Melarang Negara Melegitimasi Perdagangan Minuman Keras
Di sisi lain, terdapat pandangan ulama yang menolak kebijakan negara yang menerima dan mengakui perdagangan minuman keras sebagai kegiatan usaha yang diperbolehkan.
Pandangan ini berangkat dari prinsip bahwa minuman keras merupakan barang yang diharamkan dalam Islam. Karena itu, negara yang menerapkan hukum Islam tidak seharusnya memberikan fasilitas atau dukungan yang secara langsung membantu perdagangan barang tersebut.
Salah satu dasar yang digunakan adalah hadis Rasulullah SAW:
لَعَنَ رَسُولُ اللَّهِ صَلَّى اللَّهُ عَلَيْهِ وَسَلَّمَ فِي الْخَمْرِ عَشَرَةً: عَاصِرَهَا، وَمُعْتَصِرَهَا، وَشَارِبَهَا، وَحَامِلَهَا، وَالْمَحْمُولَةُ إِلَيْهِ، وَسَاقِيَهَا، وَبَائِعَهَا، وَآكِلَ ثَمَنِهَا، وَالْمُشْتَرِيَ لَهَا، وَالْمُشْتَرَاةَ لَهُ
Artinya:
“Rasulullah SAW melaknat sepuluh pihak yang berkaitan dengan khamar: orang yang memerasnya, orang yang meminta agar khamar diperas, peminumnya, pembawanya, orang yang dibawakan khamar kepadanya, penuangnya, penjualnya, orang yang memakan hasil penjualannya, pembelinya, dan orang yang membelikannya.”
(HR. Abu Dawud dan Ibnu Majah).
Hadis ini menjadi dasar larangan keterlibatan langsung dalam produksi, penjualan, dan distribusi minuman keras.
Dalam pandangan yang lebih ketat, kebijakan negara yang memberikan izin usaha, fasilitas investasi, atau dukungan terhadap perdagangan minuman keras dapat dipandang sebagai bentuk bantuan terhadap kegiatan yang dilarang agama.
Pandangan tersebut perlu dibedakan dari persoalan penerimaan pajak secara tidak langsung. Memungut pajak dari suatu kegiatan yang telah berlangsung tidak selalu identik dengan ikut menjual atau memproduksi barang tersebut. Namun, jika pemungutan pajak disertai pemberian izin dan dukungan yang mendorong perdagangan barang haram, persoalan hukumnya menjadi lebih kompleks.
4. Bagaimana dengan Pendapat Syekh Bin Baz?
Syekh Abdul Aziz bin Abdullah bin Baz dikenal memiliki pandangan tegas mengenai larangan perdagangan minuman keras. Beliau menekankan bahwa minuman keras haram dan tidak boleh diperjualbelikan oleh kaum muslimin.
Dalam salah satu penjelasannya, beliau mengingatkan bahwa apabila suatu barang telah diketahui sebagai khamar, barang tersebut tidak boleh dijual, dibeli, atau dijadikan objek transaksi.
Beliau juga menjelaskan bahwa seorang muslim tidak boleh menggunakan siasat untuk menghalalkan sesuatu yang telah diharamkan Allah.
Pandangan tersebut sejalan dengan prinsip larangan membantu perdagangan barang haram. Namun, kutipan yang secara khusus menyatakan bahwa Bin Baz mengeluarkan fatwa tentang larangan negara menerima pajak minuman keras perlu disertai sumber primer yang tepat. Karena itu, tidak tepat menisbatkan redaksi tersebut kepada beliau tanpa rujukan yang dapat diverifikasi.
Perbedaan pandangan antara Syekh Ali Jumah dan ulama yang lebih ketat terutama terletak pada cara memahami hubungan antara penerimaan pajak, kepemilikan negara atas pendapatan, dan keterlibatan dalam kegiatan perdagangan yang diharamkan.
5. Apakah Pajak Minuman Keras Sama dengan Membolehkan Investasinya?
Inilah persoalan yang perlu dibedakan secara tegas.
Menerima pajak dari suatu kegiatan ekonomi tidak selalu berarti pemerintah membenarkan seluruh kegiatan tersebut menurut agama. Pajak merupakan pungutan negara, sedangkan izin investasi berkaitan dengan kebijakan yang memungkinkan kegiatan usaha berlangsung.
Dalam perspektif fikih, setidaknya terdapat tiga persoalan yang harus dibedakan:
- Hukum produksi dan penjualan minuman keras. Bagi kaum muslimin, produksi dan perdagangan khamar termasuk perbuatan yang dilarang.
- Hukum pemungutan pajak. Para ulama berbeda pendapat mengenai penerimaan pajak dari perdagangan barang yang diharamkan, terutama apabila kegiatan tersebut dilakukan oleh non-Muslim dan berlangsung dalam sistem hukum yang berbeda.
- Hukum pemanfaatan pendapatan pajak. Pemanfaatan dana yang telah masuk ke kas negara memiliki pembahasan tersendiri, terutama apabila dana tersebut digunakan untuk kepentingan umum dan mengurangi kemudaratan.
Karena itu, fatwa Syekh Ali Jumah mengenai pemanfaatan pajak minuman keras tidak dapat digunakan sebagai pembenaran otomatis terhadap pembukaan investasi industri minuman keras.
Dalam konteks Indonesia, persoalan tersebut juga harus dilihat dari peraturan perundang-undangan yang berlaku. Presiden Joko Widodo telah mencabut lampiran Perpres Nomor 10 Tahun 2021 yang mengatur pembukaan investasi baru industri minuman keras pada 2 Maret 2021.
Kesimpulan
Hukum menerima pajak dari minuman keras merupakan persoalan yang diperselisihkan ulama. Syekh Ali Jumah membolehkan pemanfaatan pajak minuman keras dalam kasus tertentu, khususnya ketika dana tersebut digunakan untuk kepentingan umum dan program pengendalian konsumsi alkohol.
Di sisi lain, terdapat pandangan ulama yang menekankan larangan memberikan dukungan terhadap perdagangan minuman keras karena barang tersebut diharamkan dalam Islam.
Hal yang paling penting adalah membedakan antara harga jual minuman keras, pajak yang dipungut negara, izin investasi, dan pemanfaatan pendapatan negara. Keempatnya memiliki pembahasan hukum yang tidak selalu sama.
Dengan memahami perbedaan tersebut, umat Islam dapat menilai persoalan pajak minuman keras secara lebih cermat tanpa mencampuradukkan kebolehan menerima pendapatan negara dengan kebolehan memperjualbelikan barang yang diharamkan.
Wallahu a'lam bish-shawab.
Tags:
Fikih Muamalah hukum Islam pajakKomentar Pengguna
🔥 Berita Terpopuler
Berita paling banyak dibaca dalam 7 hari terakhir

Cara Cek Bantuan Papan Interaktif Digital 2026 untuk PAUD dan SD,...

Cara Menyiapkan Dokumen RPL PPG Daljab Kemenag 2026, Lengkap deng...

Selain Pekerja, Ketua RT dan RW Juga Bisa Mendapat Bantuan Subsid...
Contoh Inovasi Pembelajaran untuk RPL PPG Kemenag 2026: Modul, Vi...