Suami Istri Sering Bertengkar karena Masalah Uang? Ini Cara Membicarakan Keuangan Tanpa Saling Menyalahkan
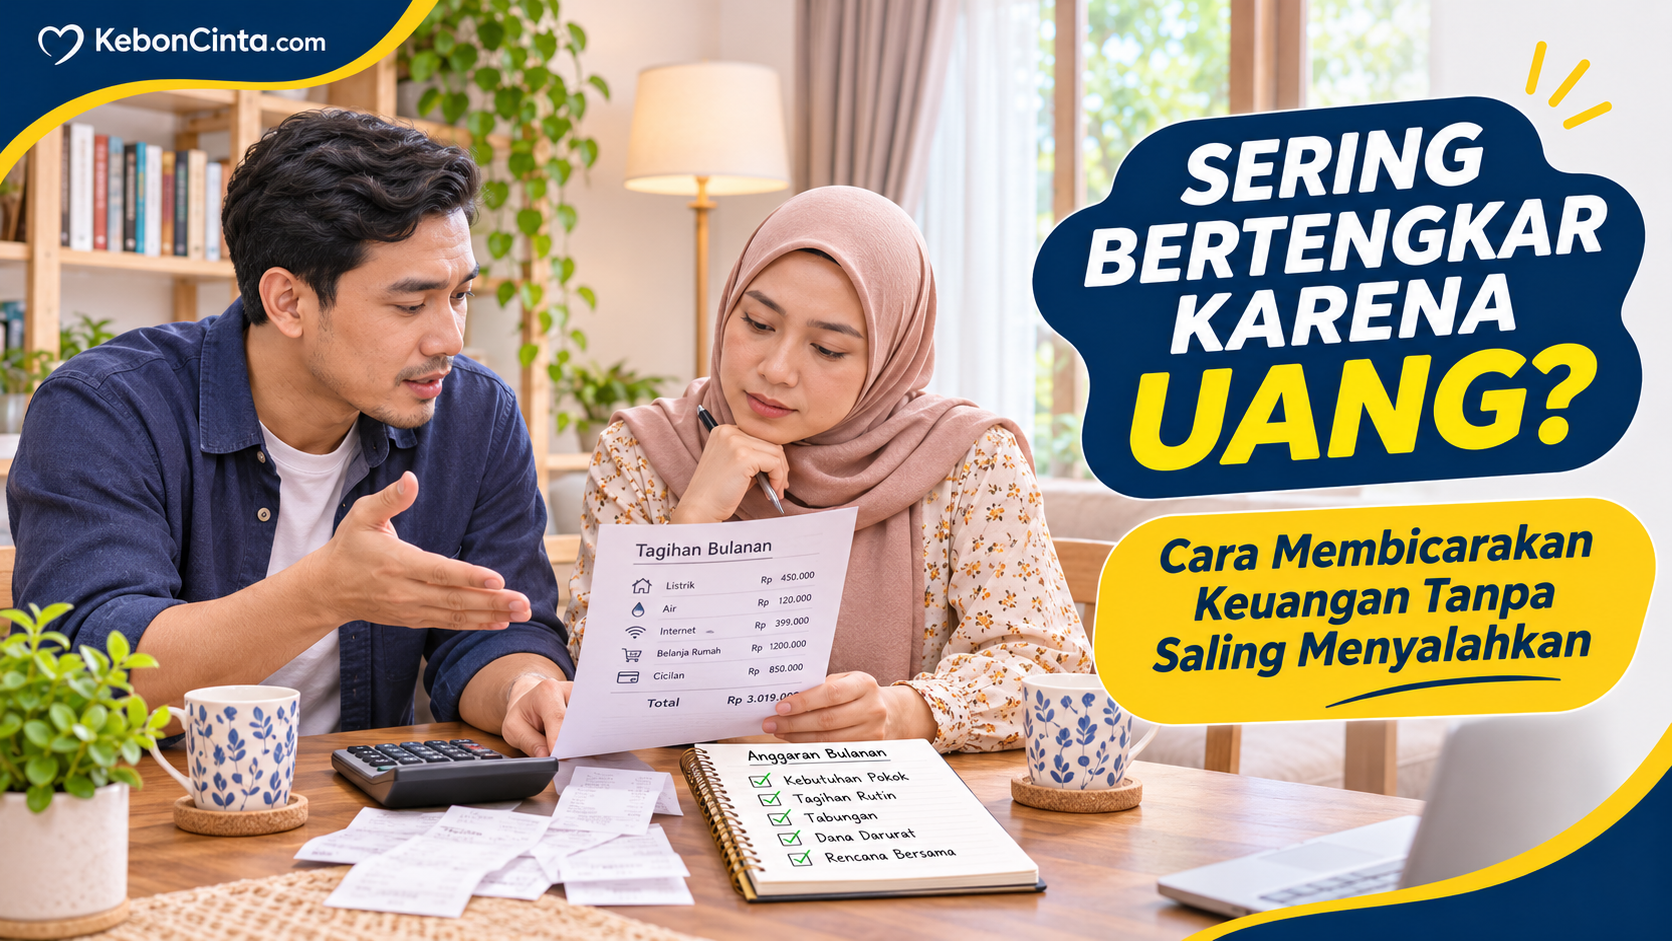
KebonCinta.com – Masalah uang menjadi salah satu persoalan yang dapat menimbulkan pertengkaran dalam rumah tangga. Mulai dari uang belanja yang tidak cukup, cicilan yang menumpuk, pengeluaran tanpa persetujuan, hingga perbedaan cara menggunakan gaji.
Tidak sedikit pasangan yang sebenarnya memiliki tujuan sama, yaitu mencukupi kebutuhan keluarga, tetapi justru sering bertengkar ketika membicarakan keuangan.
Suami mungkin merasa sudah bekerja keras memenuhi kebutuhan rumah, sedangkan istri merasa uang yang diterima tidak sebanding dengan pengeluaran sehari-hari.
Situasi tersebut dapat semakin rumit ketika salah satu pihak merasa tidak didengarkan atau dianggap boros.
Otoritas Jasa Keuangan (OJK) melalui Buku Saku Cerdas Mengelola Keuangan bagi Calon Pengantin menjelaskan pentingnya kesepakatan pasangan dalam menentukan kebutuhan utama, membedakan kebutuhan dan keinginan, serta menetapkan prioritas pengeluaran.
Karena itu, persoalan keuangan rumah tangga tidak cukup diselesaikan hanya dengan menuntut pasangan lebih hemat. Suami dan istri juga perlu membangun komunikasi yang terbuka mengenai kemampuan dan kebutuhan masing-masing.
Mengapa Suami Istri Sering Bertengkar karena Uang?
Konflik keuangan dapat dipicu oleh berbagai persoalan yang saling berkaitan.
1. Perbedaan Kebiasaan Menggunakan Uang
Setiap orang mempunyai pengalaman dan kebiasaan keuangan yang berbeda sebelum menikah.
Ada yang terbiasa menabung, sementara pasangannya lebih menikmati penggunaan uang untuk kebutuhan saat ini.
Perbedaan tersebut tidak otomatis menjadi masalah jika dapat dibicarakan dan disepakati.
Namun, konflik dapat muncul ketika masing-masing pihak menganggap kebiasaannya paling benar.
2. Penghasilan Tidak Mencukupi Kebutuhan
Ketika biaya hidup meningkat, keluarga mungkin harus membuat pilihan sulit.
Pengeluaran untuk makanan, tempat tinggal, pendidikan, transportasi, dan kesehatan dapat menghabiskan sebagian besar penghasilan.
Dalam kondisi seperti ini, pertengkaran tidak selalu disebabkan oleh kebiasaan boros.
Pasangan perlu melihat apakah persoalan sebenarnya merupakan keterbatasan pendapatan yang membutuhkan penyesuaian anggaran atau sumber penghasilan.
3. Tidak Terbuka Mengenai Pengeluaran
Sebagian pasangan tidak mengetahui berapa jumlah pengeluaran sebenarnya setiap bulan.
Ada pula yang tidak membicarakan cicilan, penggunaan kartu kredit, atau kewajiban membantu keluarga besar.
Ketika pengeluaran tersebut baru diketahui setelah menjadi masalah, kepercayaan dapat terganggu.
Keterbukaan membantu pasangan menyusun keputusan berdasarkan kondisi nyata.
4. Tidak Memiliki Anggaran Bersama
Tanpa anggaran, masing-masing pasangan mungkin menggunakan uang berdasarkan perkiraan pribadi.
Akibatnya, dana yang seharusnya digunakan untuk kebutuhan pokok dapat terpakai untuk pengeluaran lain.
Pembuatan anggaran membantu kedua pihak memahami prioritas dan batas kemampuan keluarga.
5. Perbedaan Pandangan tentang Bantuan kepada Keluarga Besar
Sebagian keluarga juga menanggung biaya hidup orang tua atau saudara.
Bantuan tersebut dapat menjadi sumber konflik jika tidak dibicarakan bersama pasangan, terutama ketika kebutuhan anak dan rumah tangga sendiri belum terpenuhi.
Karena itu, bantuan kepada keluarga besar perlu mempertimbangkan kemampuan dan kesepakatan.
Apakah Bertengkar tentang Uang Berarti Pernikahan Tidak Harmonis?
Perbedaan pendapat mengenai uang tidak selalu menunjukkan pernikahan yang buruk.
Setiap pasangan dapat menghadapi perubahan kondisi keuangan dan kebutuhan hidup.
Yang perlu diperhatikan adalah bagaimana perbedaan tersebut diselesaikan.
Pertengkaran menjadi lebih mengkhawatirkan jika selalu disertai penghinaan, ancaman, menyembunyikan informasi penting, atau tindakan mengendalikan akses pasangan terhadap kebutuhan dasar.
Hubungan yang sehat memberikan ruang bagi kedua pihak untuk menyampaikan pendapat dan mengambil keputusan tanpa intimidasi.
8 Cara Membicarakan Masalah Keuangan Tanpa Saling Menyalahkan
1. Pilih Waktu Pembicaraan yang Tepat
Hindari membahas pengeluaran ketika salah satu pasangan sedang sangat lelah atau marah.
Tentukan waktu khusus ketika keduanya dapat berbicara dengan lebih tenang.
Percakapan tidak harus berlangsung lama, tetapi perlu memberikan kesempatan bagi masing-masing pihak untuk didengarkan.
2. Gunakan Kalimat yang Menjelaskan Masalah
Daripada mengatakan, "Kamu selalu menghabiskan uang," lebih baik menjelaskan kondisi yang terjadi.
Misalnya, "Pengeluaran bulan ini lebih besar daripada pemasukan. Kita perlu mencari bagian yang bisa disesuaikan."
Kalimat tersebut membantu memusatkan pembicaraan pada masalah yang dapat dipecahkan bersama.
3. Buka Data Pengeluaran yang Sebenarnya
Kumpulkan catatan penghasilan, tagihan, cicilan, dan pengeluaran rutin.
Periksa beberapa bulan terakhir agar pasangan tidak hanya mengandalkan ingatan.
Consumer Financial Protection Bureau (CFPB) menganjurkan pencatatan pengeluaran berdasarkan kondisi nyata, termasuk biaya yang tidak muncul setiap bulan.
Dengan mengetahui angka sebenarnya, pasangan dapat membedakan masalah anggaran dan perbedaan persepsi.
4. Sepakati Prioritas Kebutuhan Keluarga
Tentukan kebutuhan yang harus didahulukan.
Misalnya, makanan, tempat tinggal, biaya kesehatan, pendidikan anak, transportasi kerja, dan pembayaran kewajiban.
Setelah kebutuhan utama dihitung, barulah pasangan membicarakan anggaran hiburan atau pembelian yang dapat ditunda.
5. Bicarakan Utang tanpa Mempermalukan Pasangan
Jika terdapat utang, mulailah dengan mendata jumlah kewajiban, cicilan, bunga, dan tanggal jatuh tempo.
Hindari menyembunyikan tagihan atau menuntut pasangan menyelesaikan semuanya tanpa memahami kondisinya.
Bila diperlukan, hubungi lembaga pemberi pinjaman untuk menanyakan pilihan pembayaran yang tersedia.
Baca Juga: Cara Membangun Komunikasi yang Sehat bersama Pasangan
6. Tetapkan Batas Pengeluaran yang Perlu Didiskusikan
Pasangan dapat menyepakati bahwa pembelian di atas nominal tertentu harus dibicarakan terlebih dahulu.
Misalnya, pembelian barang nonpokok di atas Rp500.000 perlu mendapat persetujuan bersama.
Nominal tersebut hanya contoh. Setiap keluarga dapat menetapkan batas sesuai penghasilannya.
Kesepakatan perlu berlaku adil dan tidak digunakan untuk mengendalikan kebutuhan pribadi pasangan secara berlebihan.
7. Buat Ruang untuk Pengeluaran Pribadi
Anggaran bersama tidak harus berarti setiap pengeluaran kecil perlu mendapatkan izin.
Jika keuangan memungkinkan, pasangan dapat menetapkan dana pribadi yang wajar untuk masing-masing.
Hal ini membantu memberikan keleluasaan tanpa mengganggu kebutuhan keluarga.
Jumlahnya dapat berbeda berdasarkan kemampuan dan kesepakatan.
8. Lakukan Evaluasi Keuangan Secara Berkala
Pembicaraan tentang uang sebaiknya tidak hanya dilakukan ketika terjadi pertengkaran.
Tentukan waktu evaluasi mingguan atau bulanan.
Periksa apakah pengeluaran sesuai rencana, adakah kebutuhan baru, dan apakah target tabungan masih realistis.
Contoh Cara Mengubah Percakapan yang Memicu Pertengkaran
| Kalimat yang Berpotensi Memicu Konflik | Alternatif yang Lebih Konstruktif |
|---|---|
| "Kamu boros sekali!" | "Boleh kita periksa pengeluaran bulan ini bersama?" |
| "Gajimu tidak pernah cukup!" | "Kebutuhan kita sekarang lebih besar daripada pemasukan. Apa pilihan yang tersedia?" |
| "Kamu sembunyikan uang!" | "Aku ingin kita sama-sama mengetahui kewajiban keuangan keluarga." |
| "Jangan bantu keluargamu terus!" | "Berapa bantuan yang masih mampu kita berikan tanpa mengganggu kebutuhan rumah?" |
| "Semua gara-gara kamu!" | "Bagaimana kita membagi tanggung jawab untuk memperbaiki kondisi ini?" |
Contoh tersebut dapat digunakan sebagai bahan latihan komunikasi, bukan rumus yang harus diikuti secara kaku.
Simulasi Menghadapi Pengeluaran yang Melebihi Penghasilan
Misalnya, pasangan mempunyai penghasilan bersih gabungan Rp6.000.000 per bulan.
| Pos | Nominal |
|---|---|
| Kebutuhan pokok | Rp3.000.000 |
| Tempat tinggal dan tagihan | Rp1.500.000 |
| Cicilan | Rp1.000.000 |
| Transportasi | Rp700.000 |
| Pengeluaran lain | Rp500.000 |
| Total pengeluaran | Rp6.700.000 |
| Selisih defisit | Rp700.000 |
Tabel tersebut merupakan simulasi, bukan data keluarga tertentu.
Dari contoh itu terlihat bahwa masalah keuangan tidak cukup diselesaikan dengan saling menyalahkan.
Pasangan perlu mengevaluasi pos yang dapat disesuaikan, kemungkinan penurunan cicilan melalui kesepakatan dengan kreditur, serta peluang menambah penghasilan.
Jika pengeluaran dasar sudah melebihi pendapatan, pemotongan anggaran hiburan saja mungkin belum memadai.
Kapan Masalah Keuangan Perlu Bantuan Pihak Lain?
Jika utang terus bertambah, pasangan tidak mampu memenuhi kewajiban dasar, atau pembicaraan keuangan selalu berakhir dengan konflik berat, bantuan profesional dapat dipertimbangkan.
Konsultasi keuangan dapat membantu meninjau anggaran dan kewajiban, sedangkan konseling pasangan dapat membantu memperbaiki pola komunikasi.
Namun, apabila salah satu pasangan sengaja menguasai seluruh uang, melarang pasangan bekerja, menahan akses terhadap kebutuhan dasar, atau memaksa mengambil utang, kondisi tersebut dapat menunjukkan kekerasan ekonomi.
Dalam keadaan demikian, keselamatan dan akses kepada bantuan yang sesuai perlu diutamakan.
Baca Juga: Metode 50/30/20 untuk Membangun Dana Darurat
Membicarakan Uang Harus Menjadi Kerja Sama, Bukan Pertengkaran
Masalah keuangan dapat muncul dalam rumah tangga dengan berbagai tingkat penghasilan.
Perbedaan kebiasaan belanja, kebutuhan yang meningkat, dan kewajiban utang dapat memicu ketegangan jika tidak dikelola bersama.
Namun, persoalan tersebut lebih mudah dipahami ketika pasangan terbuka mengenai penghasilan, pengeluaran, dan tujuan keuangan.
Daripada berusaha menentukan siapa yang paling bersalah, suami dan istri perlu mencari langkah yang dapat dijalankan bersama.
Dengan komunikasi yang saling menghargai, anggaran realistis, serta evaluasi berkala, pembicaraan mengenai uang dapat menjadi bagian dari kerja sama keluarga yang lebih sehat.
Referensi
- Otoritas Jasa Keuangan. (2021).
Tags:
bertengkar karena uang konflik keuangan suami istri komunikasi pasangan keuangan pernikahan anggaran rumah tangga KeluargaKomentar Pengguna
🔥 Berita Terpopuler
Berita paling banyak dibaca dalam 7 hari terakhir
Stok Melimpah tapi Sepi Peminat: Harga Bekas Fortuner dan Pajero...
Bingung Pilih Mobil Pertama? Simak 5 Tips Menentukan Kendaraan ya...
Cara Menyiapkan Dokumen RPL PPG Daljab Kemenag 2026, Lengkap deng...

Selain Pekerja, Ketua RT dan RW Juga Bisa Mendapat Bantuan Subsid...