Uang Belanja Selalu Habis Sebelum Gajian? Ini Cara Mengatur Keuangan Rumah Tangga agar Tidak Tekor
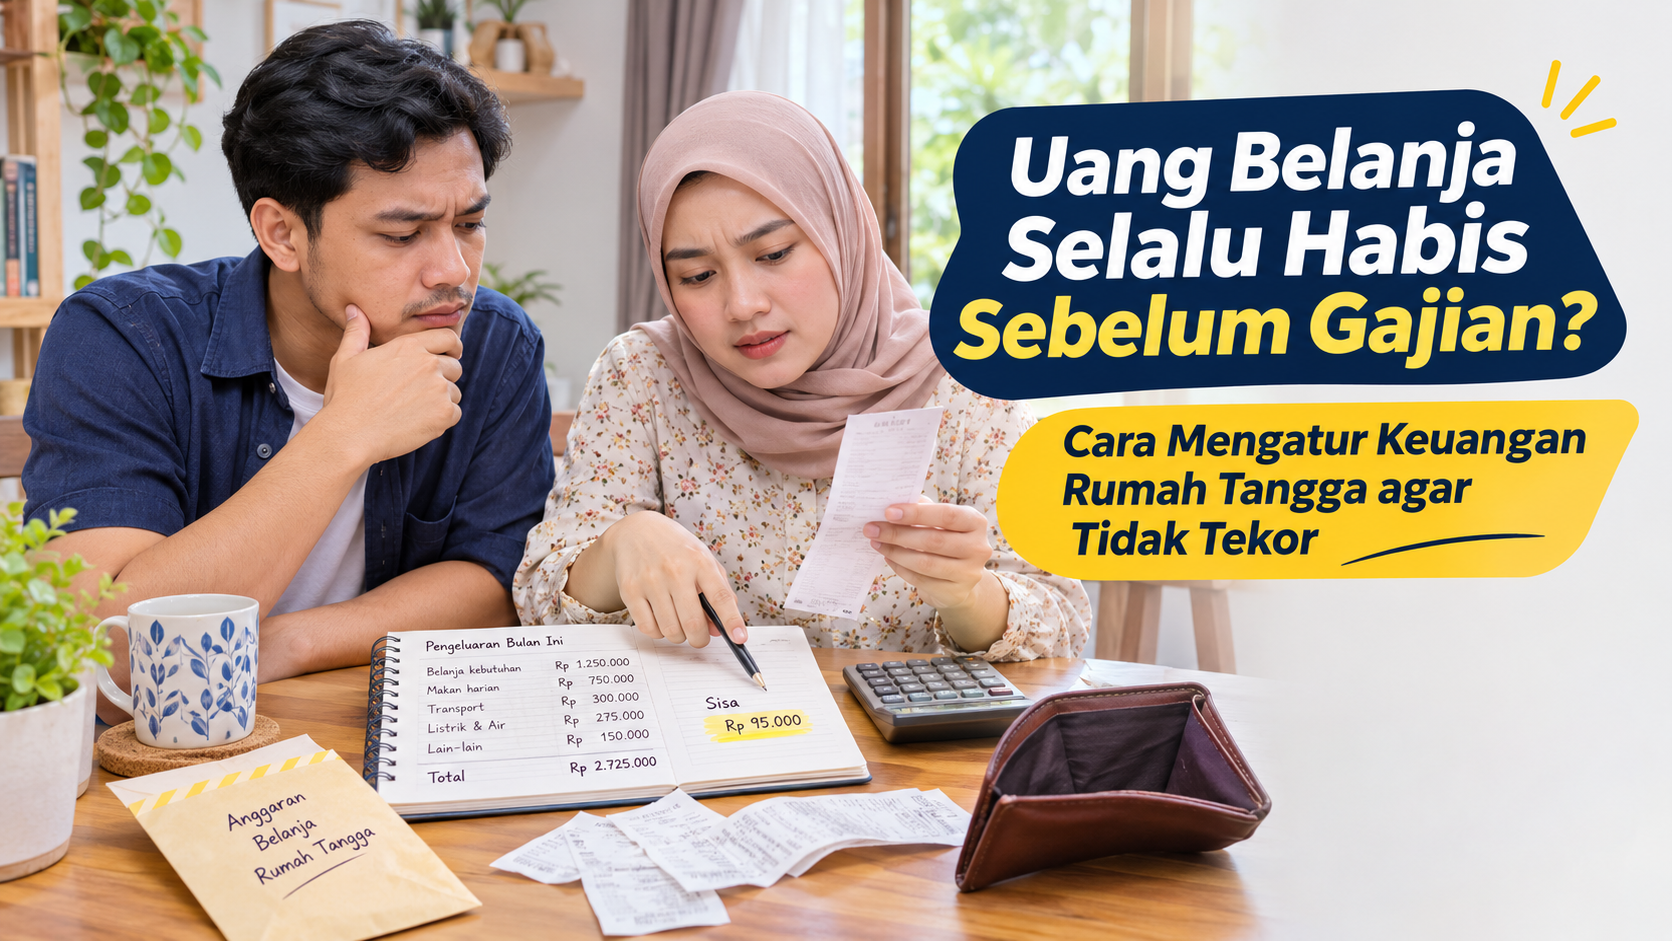
KebonCinta.com – Baru pertengahan bulan, tetapi uang belanja rumah tangga sudah hampir habis. Padahal, tanggal gajian berikutnya masih cukup lama. Kondisi seperti ini sering membuat keluarga kebingungan menentukan kebutuhan mana yang harus dipenuhi terlebih dahulu.
Sebagian keluarga akhirnya terpaksa menggunakan tabungan, meminjam uang kepada kerabat, atau mengandalkan fasilitas pinjaman untuk memenuhi kebutuhan sehari-hari.
Masalah tersebut tidak selalu disebabkan oleh perilaku boros. Kenaikan harga kebutuhan pokok, penghasilan yang terbatas, cicilan, biaya pendidikan anak, hingga pengeluaran mendadak dapat membuat anggaran keluarga semakin berat.
Namun, tanpa pencatatan dan perencanaan yang jelas, keluarga juga akan kesulitan mengetahui ke mana uang sebenarnya digunakan.
Otoritas Jasa Keuangan (OJK) melalui Buku Saku Cerdas Mengelola Keuangan menekankan pentingnya membedakan kebutuhan dan keinginan, menyusun skala prioritas, serta membuat kesepakatan keuangan bersama pasangan.
Lantas, bagaimana cara mengatur uang belanja agar tidak selalu habis sebelum gajian?
Mengapa Uang Belanja Rumah Tangga Cepat Habis?
Sebelum membuat strategi penghematan, keluarga perlu memahami penyebab pengeluaran melebihi kemampuan keuangan.
1. Tidak Memiliki Anggaran Bulanan
Salah satu penyebab uang cepat habis adalah tidak adanya pembagian anggaran yang jelas.
Ketika gaji diterima, uang langsung digunakan untuk berbagai kebutuhan tanpa menentukan batas pengeluaran.
Akibatnya, keluarga baru menyadari bahwa uang hampir habis ketika kebutuhan penting berikutnya harus dibayar.
Membuat anggaran membantu keluarga mengetahui berapa jumlah uang yang tersedia dan bagaimana dana tersebut sebaiknya dibagikan.
2. Pengeluaran Kecil Tidak Dicatat
Membeli minuman, makanan ringan, membayar ongkos kirim, atau membeli barang melalui aplikasi mungkin terlihat sebagai pengeluaran kecil.
Namun, jika dilakukan berulang kali, jumlahnya dapat menjadi cukup besar.
Contohnya, pengeluaran tambahan sebesar Rp20.000 setiap hari akan mencapai Rp600.000 dalam 30 hari.
Angka tersebut merupakan ilustrasi sederhana, tetapi menunjukkan bahwa pengeluaran rutin yang kecil tetap perlu diperhatikan.
3. Belanja Tanpa Daftar Kebutuhan
Berbelanja tanpa daftar dapat membuat seseorang membeli barang yang sebenarnya belum diperlukan.
Promosi dan potongan harga juga dapat mendorong pembelian impulsif.
Barang yang terlihat murah belum tentu menghemat uang apabila sejak awal tidak masuk dalam rencana kebutuhan keluarga.
4. Cicilan Menghabiskan Sebagian Besar Penghasilan
Cicilan kendaraan, pinjaman konsumtif, kartu kredit, atau layanan pembayaran tunda dapat mengurangi uang yang tersedia untuk kebutuhan sehari-hari.
Ketika terlalu banyak penghasilan digunakan untuk membayar kewajiban tersebut, keluarga memiliki ruang yang semakin sempit untuk menghadapi pengeluaran mendadak.
5. Tidak Menyiapkan Dana untuk Kebutuhan Tidak Rutin
Biaya servis kendaraan, perbaikan rumah, perlengkapan sekolah, dan kebutuhan kesehatan tidak selalu muncul setiap bulan.
Jika tidak direncanakan, pengeluaran tersebut dapat mengganggu anggaran belanja.
Karena itu, keluarga perlu membedakan kebutuhan rutin dan pengeluaran yang hanya muncul pada waktu tertentu.
8 Cara Mengatur Keuangan Rumah Tangga agar Tidak Tekor
1. Hitung Seluruh Penghasilan Bersih Keluarga
Langkah pertama adalah mengetahui total uang yang benar-benar dapat digunakan setiap bulan.
Jika suami dan istri sama-sama bekerja, penghasilan yang dimasukkan ke dalam anggaran perlu disepakati bersama.
Gunakan pendapatan bersih setelah potongan wajib, bukan jumlah gaji sebelum potongan.
Jika penghasilan tidak tetap, buat perkiraan konservatif berdasarkan pendapatan yang relatif dapat diandalkan.
Hindari menyusun anggaran berdasarkan bonus atau pemasukan tambahan yang belum pasti diterima.
2. Pisahkan Kebutuhan Pokok dan Keinginan
Kebutuhan pokok meliputi pengeluaran yang diperlukan agar keluarga dapat menjalani kehidupan sehari-hari.
Contohnya, makanan bergizi, tempat tinggal, listrik, air, transportasi kerja, dan biaya pendidikan.
Sementara itu, keinginan merupakan pengeluaran yang dapat ditunda atau disesuaikan, seperti membeli barang baru yang belum diperlukan.
Pemisahan ini tidak berarti keluarga dilarang menikmati hiburan atau rekreasi.
Tujuannya adalah memastikan kebutuhan utama terpenuhi sebelum menggunakan uang untuk pengeluaran tambahan.
3. Buat Anggaran Sejak Hari Gajian
Jangan menunggu uang hampir habis untuk menghitung pengeluaran.
Segera setelah menerima penghasilan, tentukan jumlah dana bagi kebutuhan pokok, kewajiban cicilan, tabungan, dana darurat, dan pengeluaran lainnya.
Besarnya alokasi dapat berbeda pada setiap keluarga.
Keluarga dengan penghasilan terbatas mungkin perlu menempatkan kebutuhan dasar sebagai prioritas terbesar.
4. Gunakan Sistem Uang Belanja Mingguan
Salah satu cara mengendalikan pengeluaran adalah membagi uang belanja bulanan menjadi beberapa bagian.
Misalnya, keluarga mengalokasikan Rp1.600.000 untuk belanja makanan dan kebutuhan dapur selama empat minggu.
Dana tersebut dapat dibagi menjadi Rp400.000 per minggu.
Dengan cara ini, keluarga lebih mudah memantau apakah pengeluaran masih sesuai rencana.
Namun, pembagian mingguan perlu mempertimbangkan harga kebutuhan pokok di daerah masing-masing.
Jika harga kebutuhan pokok lebih tinggi daripada anggaran yang tersedia, keluarga perlu meninjau kembali alokasi dan sumber penghasilannya.
5. Biasakan Membuat Daftar Belanja
Sebelum pergi ke pasar atau supermarket, periksa persediaan makanan dan kebutuhan rumah tangga.
Tuliskan barang yang benar-benar perlu dibeli.
Bandingkan harga, pertimbangkan ukuran kemasan, serta hindari membeli dalam jumlah besar jika berisiko terbuang.
Belanja hemat bukan sekadar memilih harga termurah, melainkan membeli barang yang sesuai kebutuhan dengan kualitas dan jumlah yang tepat.
Baca Juga: Belanja Bijak: Menerapkan Gaya Hidup Hemat dan Cerdas
6. Catat Pengeluaran Setiap Hari
Pencatatan tidak harus menggunakan aplikasi khusus.
Buku tulis, catatan ponsel, atau lembar kerja sederhana sudah dapat membantu.
Tuliskan tanggal, jenis pengeluaran, dan nominalnya.
Setiap akhir minggu, periksa apakah ada pengeluaran yang tidak direncanakan.
Melalui pencatatan, keluarga dapat mengetahui kebiasaan yang perlu diperbaiki tanpa harus menebak-nebak penyebab uang cepat habis.
7. Sisihkan Dana Darurat Secara Bertahap
Dana darurat digunakan untuk menghadapi kebutuhan mendesak yang tidak direncanakan.
Kementerian Keuangan dalam artikel edukasi keuangan keluarga Januari 2026 menjelaskan pentingnya menyiapkan dana darurat yang dapat diakses ketika diperlukan.
Sebagai acuan umum, cadangan sebesar tiga hingga enam bulan pengeluaran rutin sering digunakan dalam perencanaan keuangan, sementara kebutuhan keluarga tertentu bisa lebih besar.
Namun, keluarga tidak harus langsung mengumpulkan jumlah tersebut sekaligus.
Mulailah dari nominal yang realistis dan tingkatkan ketika kondisi keuangan memungkinkan.
Simpan dana darurat secara terpisah dari uang belanja agar tidak mudah digunakan untuk kebutuhan konsumtif.
8. Evaluasi Keuangan Bersama Pasangan
Keuangan rumah tangga sebaiknya tidak menjadi beban satu orang saja.
Suami dan istri perlu memahami kondisi keuangan keluarga, termasuk penghasilan, pengeluaran, tabungan, serta kewajiban utang.
Sediakan waktu khusus untuk mengevaluasi anggaran.
Pembicaraan tersebut sebaiknya berfokus pada penyelesaian masalah, bukan mencari siapa yang paling bersalah.
Contoh Anggaran Rumah Tangga dengan Penghasilan Rp5 Juta
Berikut contoh pembagian anggaran keluarga dengan penghasilan bersih Rp5.000.000 per bulan.
| Pos Pengeluaran | Anggaran |
|---|---|
| Belanja makanan dan kebutuhan dapur | Rp1.600.000 |
| Tempat tinggal, listrik, air, dan internet | Rp1.000.000 |
| Transportasi | Rp500.000 |
| Pendidikan dan kebutuhan anak | Rp500.000 |
| Cicilan atau kewajiban utang | Rp500.000 |
| Tabungan dan dana darurat | Rp500.000 |
| Kebutuhan pribadi dan pengeluaran lain | Rp400.000 |
| Total | Rp5.000.000 |
Catatan: Tabel tersebut hanya simulasi, bukan standar pembagian anggaran yang wajib diikuti. Nominal harus disesuaikan dengan jumlah anggota keluarga, harga kebutuhan di wilayah tempat tinggal, serta kondisi penghasilan.
Jika kebutuhan dasar keluarga sudah melebihi penghasilan, sekadar memangkas pengeluaran kecil mungkin tidak cukup. Keluarga perlu mempertimbangkan peningkatan pendapatan, peninjauan kewajiban utang, atau bantuan yang tersedia sesuai kondisi.
Apa yang Harus Dilakukan Jika Uang Sudah Habis sebelum Gajian?
Ketika uang belanja sudah menipis, langkah pertama adalah memeriksa jumlah dana yang tersisa.
Selanjutnya, tuliskan kebutuhan mendesak yang masih harus dipenuhi sampai gajian berikutnya.
Prioritaskan makanan, kebutuhan kesehatan, transportasi penting, serta kewajiban yang tidak dapat ditunda tanpa konsekuensi serius.
Tunda pembelian barang yang tidak mendesak.
Jika terdapat tagihan yang tidak mampu dipenuhi, hubungi penyedia layanan atau kreditur untuk membicarakan pilihan penyelesaian yang tersedia.
Hindari mengambil pinjaman berbunga tinggi hanya untuk menutup pengeluaran konsumtif jika tidak memiliki rencana pembayaran yang jelas.
Kesalahan yang Membuat Anggaran Keluarga Sulit Berhasil
Beberapa kesalahan berikut perlu dihindari:
- Membuat anggaran terlalu ketat sehingga tidak realistis.
- Tidak memperhitungkan pengeluaran tahunan.
- Menganggap pengeluaran kecil tidak penting.
- Menjadikan bonus yang belum pasti sebagai sumber belanja rutin.
- Tidak terbuka kepada pasangan mengenai utang dan kewajiban.
- Menggunakan dana darurat untuk memenuhi keinginan sehari-hari.
Anggaran yang baik bukan sekadar terlihat rapi di atas kertas. Anggaran harus dapat diterapkan dan dievaluasi sesuai kondisi keluarga.
Baca Juga: Dana Darurat Keluarga Tetap Aman, Liburan Tak Perlu Batal!
Tags:
keuangan rumah tangga uang belanja bulanan Mengatur Gaji anggaran keluarga Tips Hemat Dana DaruratKomentar Pengguna
🔥 Berita Terpopuler
Berita paling banyak dibaca dalam 7 hari terakhir
Stok Melimpah tapi Sepi Peminat: Harga Bekas Fortuner dan Pajero...
Bingung Pilih Mobil Pertama? Simak 5 Tips Menentukan Kendaraan ya...
Cara Menyiapkan Dokumen RPL PPG Daljab Kemenag 2026, Lengkap deng...

Selain Pekerja, Ketua RT dan RW Juga Bisa Mendapat Bantuan Subsid...