Bolehkah Negara Menerima Pajak dari Minuman Keras? Ini Perbedaan Pendapat Ulama
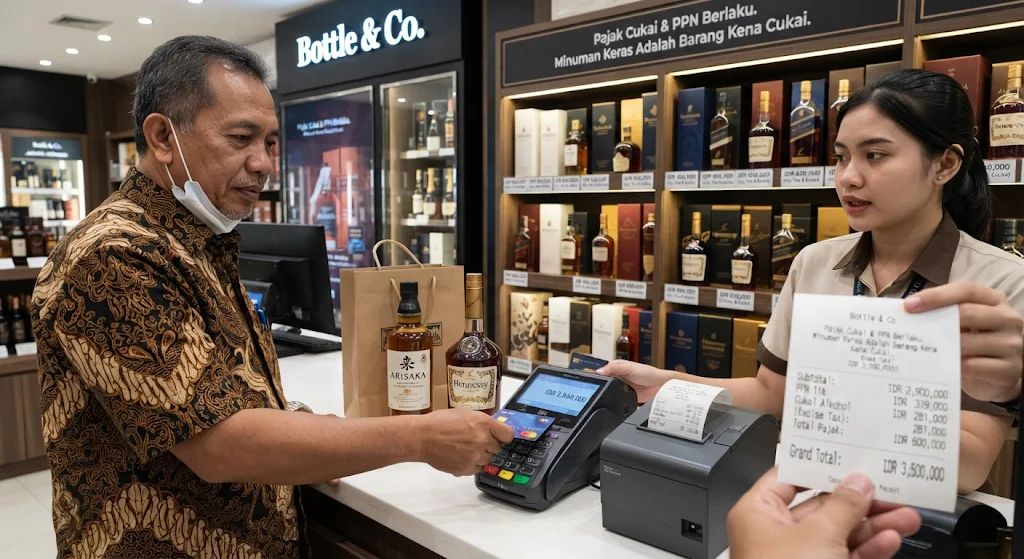
KebonCinta.com — Persoalan pajak minuman keras pernah menjadi perbincangan publik ketika pemerintah Indonesia menerbitkan Peraturan Presiden Nomor 10 Tahun 2021 tentang Bidang Usaha Penanaman Modal. Peraturan tersebut sempat membuka peluang investasi industri minuman keras di sejumlah daerah dengan persyaratan tertentu. Kebijakan ini menuai pro dan kontra di tengah masyarakat.
Presiden Joko Widodo kemudian mencabut lampiran peraturan yang mengatur pembukaan investasi baru industri minuman keras pada 2 Maret 2021 setelah menerima berbagai masukan dari ulama, organisasi keagamaan, dan pemerintah daerah.
Perdebatan tersebut memunculkan pertanyaan dari sudut pandang fikih: bolehkah negara menerima pajak yang berasal dari perdagangan minuman keras?
Para ulama memiliki pandangan berbeda mengenai persoalan ini. Salah satu pendapat yang membolehkan dikemukakan oleh Syekh Ali Jumah, mantan Mufti Mesir. Sementara itu, sejumlah ulama lain menekankan larangan membantu perdagangan minuman keras, termasuk melalui kebijakan yang melegitimasinya.
Baca Juga: Aturan Zakat dan Pajak Akan Dikaji, Kemenag Bahas Tax Deduction hingga Tax Credit
1. Pendapat Syekh Ali Jumah tentang Pajak Minuman Keras
Syekh Ali Jumah menjelaskan bahwa pemerintah boleh menetapkan pajak yang adil kepada masyarakat yang mampu. Pajak tersebut dapat digunakan untuk memenuhi kebutuhan umum dan membiayai berbagai kepentingan masyarakat.
Beliau menjelaskan:
وَيَجُوزُ لِوَلِيِّ الْأَمْرِ أَنْ يُقَرِّرَ فَرْضَ ضَرَائِبَ عَادِلَةٍ فِي تَقْدِيرِهَا وَجِبَايَتِهَا عَلَى الْقَادِرِينَ؛ وَذَلِكَ لِتَغْطِيَةِ النَّفَقَاتِ الْعَامَّةِ وَالْحَاجَاتِ اللَّازِمَةِ لِلْأُمَّةِ
Artinya:
“Pemerintah boleh menetapkan pajak yang adil dalam penentuan besaran dan pemungutannya kepada orang-orang yang mampu. Hal itu bertujuan untuk menutupi pengeluaran umum dan memenuhi kebutuhan masyarakat.”
Dalam persoalan pajak minuman keras, Syekh Ali Jumah mengeluarkan fatwa pada 25 Mei 2010 melalui Dar al-Ifta al-Mishriyyah dengan nomor fatwa 2655. Fatwa tersebut membahas pemanfaatan pajak minuman keras dan rokok yang dipungut pemerintah Thailand.
Saat itu, pemerintah Thailand mengalokasikan sebagian pajak dari produksi dan perdagangan minuman keras serta rokok untuk membiayai lembaga kesehatan masyarakat. Dana tersebut digunakan untuk mengurangi konsumsi alkohol dan rokok.
Syekh Ali Jumah menyatakan bahwa pemanfaatan dana tersebut diperbolehkan secara syariat. Beliau menjelaskan:
لَا مَانِعَ شَرْعًا مِنْ صَرْفِ هَذِهِ الْأَمْوَالِ فِي صُنْدُوقِ تَدْعِيمِ الصِّحَّةِ الْعَامَّةِ
Artinya:
“Tidak ada larangan secara syariat untuk menyalurkan dana tersebut ke dalam lembaga pendukung kesehatan masyarakat.”
Ada beberapa alasan yang digunakan Syekh Ali Jumah dalam fatwanya.
Pertama, perbedaan antara harga minuman keras dan pajaknya
Syekh Ali Jumah membedakan antara uang yang diperoleh dari penjualan minuman keras dan pajak yang dipungut negara atas perdagangan tersebut.
Harga minuman keras merupakan uang yang dibayarkan sebagai imbalan atas barang yang diharamkan. Sementara itu, pajak merupakan pungutan wajib yang ditetapkan pemerintah untuk membiayai kepentingan umum.
Beliau menjelaskan:
وَمِنْ ذَلِكَ يَتَّضِحُ أَنَّ الضَّرِيبَةَ التِّجَارِيَّةَ حَقٌّ مَدَنِيٌّ يُسْتَقْطَعُ عَلَى قَدْرِ الدَّخْلِ التِّجَارِيِّ وَلَيْسَتْ ثَمَنًا لِلسِّلَعِ الَّتِي تَحْصُلُ فِيهَا التِّجَارَةُ
Artinya:
“Dari penjelasan tersebut, menjadi jelas bahwa pajak perdagangan merupakan hak negara yang dipungut berdasarkan pendapatan perdagangan, bukan merupakan harga dari barang yang diperdagangkan.”
Berdasarkan pembedaan tersebut, Syekh Ali Jumah berpendapat bahwa penerimaan pajak tidak otomatis memiliki hukum yang sama dengan harga jual minuman keras.
Kedua, dana pajak telah menjadi bagian dari keuangan negara
Syekh Ali Jumah juga menjelaskan bahwa pajak yang telah masuk ke kas negara menjadi bagian dari anggaran dan sumber pendapatan pemerintah.
Apabila dana tersebut telah bercampur dengan sumber pendapatan negara lainnya, pemanfaatannya untuk kepentingan umum tidak otomatis dihukumi haram.
Dalam fatwanya, beliau mengutip kaidah:
الْحُرْمَةُ إِذَا لَمْ تَتَعَيَّنْ حَلَّتْ
Artinya:
“Apabila keharaman tidak lagi teridentifikasi secara khusus, maka terdapat ruang kebolehan untuk memanfaatkannya.”
Kaidah tersebut digunakan dalam konteks pembahasan pemanfaatan harta yang bercampur dengan sumber pendapatan lain. Penerapannya tetap membutuhkan pertimbangan mengenai asal-usul harta, status kepemilikan, dan tujuan penggunaannya.
Ketiga, pajak digunakan untuk mengurangi kemudaratan
Alasan berikutnya berkaitan dengan tujuan penggunaan dana pajak.
Dalam kasus Thailand yang dibahas Syekh Ali Jumah, pajak minuman keras dan rokok digunakan untuk membiayai program kesehatan masyarakat. Dana tersebut diarahkan untuk mengurangi konsumsi kedua produk tersebut.
Beliau menjelaskan bahwa semakin besar peredaran barang yang membahayakan masyarakat, semakin besar pula anggaran yang dapat digunakan untuk mengurangi dampaknya.
Dengan pertimbangan tersebut, pemanfaatan pajak dalam kasus yang dibahas dianggap sebagai sarana untuk mencegah kemudaratan dan menjaga kesehatan masyarakat.
Perlu diperhatikan bahwa fatwa ini secara khusus membahas pemanfaatan dana pajak untuk kepentingan kesehatan dan pengendalian konsumsi. Fatwa tersebut tidak dapat langsung dijadikan dalil bahwa seluruh bentuk investasi, produksi, dan perdagangan minuman keras diperbolehkan.
2. Pandangan Ulama tentang Pungutan dari Harta Perdagangan Minuman Keras
Dalam sejarah fikih, terdapat pembahasan mengenai pungutan negara terhadap perdagangan yang dilakukan oleh non-Muslim, termasuk perdagangan minuman keras.
Pada masa Khalifah Umar bin Khattab, diberlakukan pungutan perdagangan lintas wilayah yang dikenal dengan istilah usyur. Kebijakan ini berkaitan dengan perdagangan para pedagang dari luar wilayah Islam.
Besaran pungutan tersebut dibedakan berdasarkan status pedagang. Dalam riwayat kebijakan yang dijelaskan para ulama, pedagang Muslim dikenai pungutan sebesar 2,5 persen, pedagang dzimmi sebesar 5 persen, dan pedagang dari kalangan harbi sebesar 10 persen.
Pembahasan mengenai ketentuan tersebut juga ditemukan dalam literatur keuangan Islam, termasuk kajian atas kitab Al-Kharaj karya Abu Yusuf.
Namun, perlu dibedakan antara pungutan perdagangan umum dan pungutan khusus atas minuman keras. Kebijakan usyur tidak dapat begitu saja disebut sebagai kebijakan Umar yang secara khusus menetapkan pajak atas minuman keras.
Dalam kitab Al-Awsath fi as-Sunan wa al-Ijma' wa al-Ikhtilaf, Ibnu al-Mundzir membahas persoalan pengambilan pungutan dari harga minuman keras dan babi milik non-Muslim. Beliau mencatat adanya perbedaan pandangan ulama mengenai persoalan tersebut.
Hal ini menunjukkan bahwa persoalan menerima harta dari perdagangan minuman keras milik non-Muslim memang memiliki pembahasan tersendiri dalam fikih klasik.
Tags:
Fikih Muamalah hukum Islam pajakKomentar Pengguna
🔥 Berita Terpopuler
Berita paling banyak dibaca dalam 7 hari terakhir

Cara Cek Bantuan Papan Interaktif Digital 2026 untuk PAUD dan SD,...

Cara Menyiapkan Dokumen RPL PPG Daljab Kemenag 2026, Lengkap deng...

Selain Pekerja, Ketua RT dan RW Juga Bisa Mendapat Bantuan Subsid...
Contoh Inovasi Pembelajaran untuk RPL PPG Kemenag 2026: Modul, Vi...